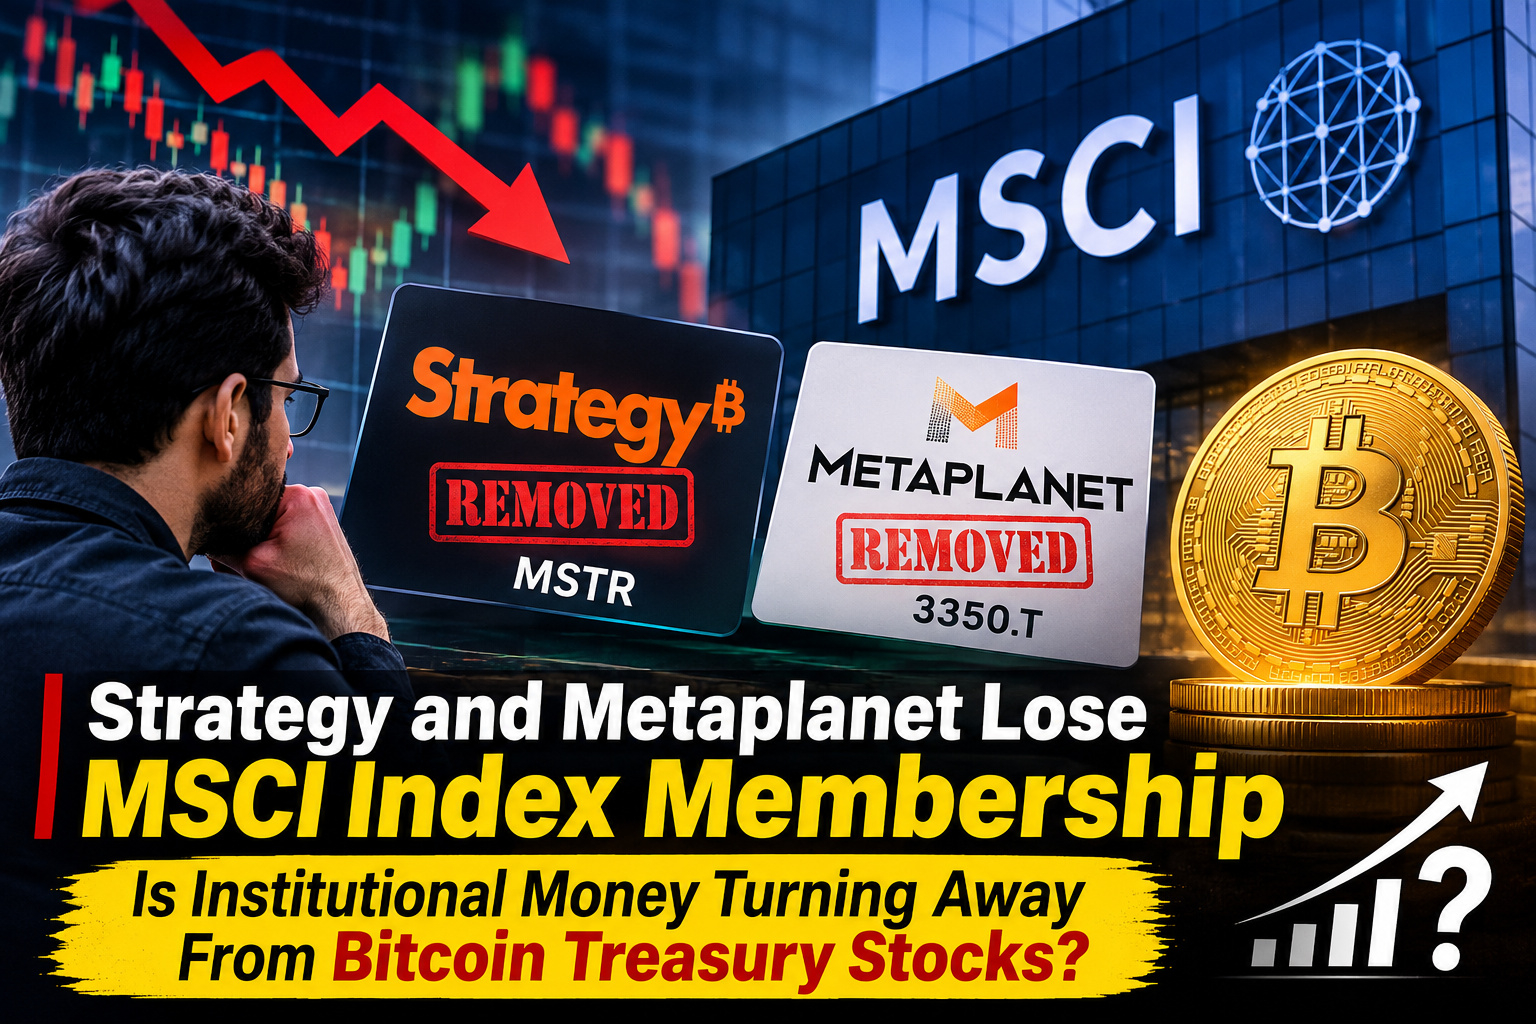
قد تمتلك شركة ما مليارات الدولارات من البيتكوين، ومع ذلك تفقد إمكانية الوصول إلى مصدر مهم للطلب المؤسسي. وهذا تحديدًا هو الخطر الذي يواجه الآن شركتَي Strategy وMetaplanet.
أكدت MSCI استبعاد شركة Strategy (NASDAQ: $MSTR ) من مؤشرها الأمريكي، فيما ستُستبعد شركة Metaplanet اليابانية (3350.T) من مؤشر الشركات اليابانية الصغيرة عند إغلاق التداول في 30 نوفمبر 2026.
يثير القرار سؤالًا صعبًا أمام المستثمرين: هل بدأت المؤسسات المالية التقليدية تميّز بين الشركات التشغيلية والشركات التي يقوم نشاطها أساسًا على حيازة الأصول الرقمية؟
هذه ليست مشكلة في شبكة البيتكوين. فلا الإعلان ولا التغييرات المعلنة في المؤشرات يشيران إلى أن Strategy أو Metaplanet فقدت السيطرة على حيازاتها من البيتكوين. فالضغوط تأتي من سوق الأسهم التقليدية، حيث يمكن للأهلية للإدراج في المؤشرات أن تؤثر مباشرةً في الطلب المؤسسي.
تؤكد وثائق مراجعة MSCI لشهر نوفمبر عمليات الاستبعاد. كما أفادت The Block بأن القرار جاء عقب إدخال قواعد أهلية معدّلة الشهر الماضي.
يتجاوز الإطار الجديد مجرد النظر إلى مقدار العملات المشفرة التي تمتلكها الشركة. إذ تقيّم MSCI الآن الأصول التشغيلية وخمسة مقاييس مالية للتمييز بين الشركات التشغيلية التقليدية والشركات التي تشبه أكثر الأدوات الاستثمارية.
يضع هذا التمييز شركات خزانة البيتكوين في موقف صعب.
لدى Strategy نشاط برمجي راسخ، لكن البيتكوين يهيمن الآن على ميزانيتها العمومية. كما جعلت Metaplanet تراكم البيتكوين جزءًا محوريًا من استراتيجيتها التجارية.
لذلك تختلف نماذج أعمالهما عن نماذج شركات التكنولوجيا التقليدية، التي تشكل فيها الأنشطة المدرة للإيرادات عادةً أساس التقييم المؤسسي.
تثير منهجية MSCI المعدّلة سؤالًا جوهريًا: هل ينبغي أن تحصل شركة تتمثل استراتيجيتها المالية الأساسية في تراكم الأصول الرقمية على المعاملة نفسها في المؤشرات التي تحصل عليها شركة تولّد معظم قيمتها من خلال الأنشطة التشغيلية؟
بالنسبة إلى المستثمرين، قد تتجاوز العواقب مسألة التصنيف في المؤشرات.
تحظى الأسهم المدرجة في المؤشرات المرجعية الكبرى بطلب من صناديق الاستثمار السلبية التي تتبع تلك المؤشرات. وعندما تُستبعد شركة، تحتاج تلك الصناديق عمومًا إلى تعديل حيازاتها وفقًا لتركيبة المؤشر الجديدة.
وهذا يشكل مصدرًا محتملًا لضغوط البيع على MSTR وMetaplanet.
لكن الاستبعاد من المؤشر لا يعني أن على كل مستثمر مؤسسي البيع. إذ يمكن لمديري الصناديق النشطين وصناديق التحوط والمستثمرين ذوي الانكشاف المباشر للبيتكوين مواصلة الاحتفاظ بهذه الأسهم.
سيتوقف الأثر الفعلي على مقدار ما يمتلكه كل صندوق يتتبع المؤشر، وحجم السيولة المتاحة، واستعداد المستثمرين الآخرين لاستيعاب عمليات البيع.
هنا ينبغي للمستثمرين توخي الحذر عند التعامل مع الأرقام الواردة في العناوين. فلا ينبغي تفسير تقديرات التدفقات الخارجة المحتملة من الصناديق السلبية، التي قد تصل إلى مليارات الدولارات، تلقائيًا على أنها أوامر بيع مؤكدة. إذ سيعتمد المبلغ الفعلي على حيازات الصناديق، والأصول المدارة، وتعديلات المحافظ قبل تاريخ سريان القرار.
تشير ردة فعل السوق الأولية بالفعل إلى أن المستثمرين يتابعون الأمر.
وفقًا لتغطية The Block للسوق، انخفض سهم MSTR بنسبة 2.6% في التداولات بعد الإغلاق إلى 119.06 دولارًا عقب الإعلان. كما أغلق سهم Metaplanet جلسة طوكيو يوم الأربعاء منخفضًا بنسبة 2.53% عند 231 ينًا.
تُظهر هذه التحركات أن القرار أثّر في معنويات السوق. لكنها لا تكفي لتحديد حجم ضغوط البيع التي ستظهر عند دخول التغييرات حيز التنفيذ في 30 نوفمبر.
وهناك مسألة أخرى قد تكون أشد أهمية لمساهمي Strategy: نموذج تمويل الشركة.
بنت Strategy جزءًا كبيرًا من استراتيجيتها لتراكم البيتكوين على جمع رأس المال عبر الأسهم العادية والأوراق المالية الممتازة وترتيبات التمويل الأخرى.
يكون هذا النهج أكثر فاعلية عندما يظل المستثمرون مستعدين لدفع علاوة مقابل أسهم الشركة.
إذا أدى الاستبعاد من المؤشر إلى إضعاف الطلب المؤسسي، فقد يتعرض سهم MSTR لضغوط إضافية على تقييمه. وقد يجعل انخفاض سعر السهم أيضًا إصدار أسهم عادية جديدة أقل جاذبية، ولا سيما عندما يقلق المساهمون الحاليون من تخفيف حصصهم.
لكن هذا لا يعني أن Strategy ستتوقف عن شراء البيتكوين.
لا تزال الشركة قادرة على اللجوء إلى خيارات تمويلية مختلفة، لكن لكل منها تكاليف والتزامات ومخاطر مختلفة.
لم يعد السؤال الأهم للمساهمين يقتصر على مقدار البيتكوين الذي تملكه Strategy، بل يتعلق بقدرة الشركة على مواصلة زيادة حيازاتها من البيتكوين من دون ممارسة ضغط مفرط على ميزانيتها العمومية أو تخفيف حصص المستثمرين الحاليين.
تواجه Metaplanet تحديًا مشابهًا، رغم اختلاف هيكل تمويلها وظروف السوق التي تعمل فيها. وينبغي للمستثمرين تجنب افتراض أن ضغوط البيع المرتبطة بالمؤشرات ستؤدي إلى نتائج متطابقة للشركتين.
وثمة تفصيل آخر يستحق الانتباه: وفقًا لـThe Block، لم تُدرج شركة SharpLink، المتخصصة في خزانة الإيثيريوم، ضمن حالات الاستبعاد في نوفمبر.
لا يعني هذا أن شركات خزانة $ETH معفاة دائمًا من إطار الأهلية لدى MSCI. بل يوضح ببساطة أن أحدث مراجعة لم تسفر عن النتيجة نفسها لكل شركة تحتفظ بأصول رقمية.
قد تزداد أهمية هذا التمييز بمرور الوقت.
قد يبدأ المستثمرون بتقييم شركات الخزانة بناءً على إيراداتها التشغيلية، وتركيبة ميزانياتها العمومية، ونسبها المالية، واستراتيجياتها التمويلية، بدلًا من التعامل مع كل سهم لشركة خزانة للعملات المشفرة على أنه الاستثمار نفسه.
وماذا عن البيتكوين نفسه؟
الأثر المباشر أقل مما قد توحي به بعض عناوين الأخبار في السوق.
بيع أسهم MSTR لا يعني تلقائيًا بيع البيتكوين الذي تحتفظ به Strategy. فهما معاملتان منفصلتان تجريان في سوقين ماليين مختلفين.
قد يؤدي تراجع MSTR إلى إضعاف المعنويات تجاه شركات خزانة البيتكوين، لكنه لا ينشئ أمر بيع تلقائيًا على سلسلة كتل البيتكوين.
من منظور السلسلة، ينبغي للمستثمرين متابعة التغييرات المؤكدة في حيازات الشركات من البيتكوين، وتحركات المحافظ التي يمكن تحديدها، والتحويلات إلى عناوين مرتبطة بمنصات التداول. وينبغي مقارنة إفصاحات الشركات بالأدلة المتاحة على سلسلة الكتل قبل استنتاج أن شركة خزانة تقلّص انكشافها.
قد تتاح أيضًا فرصة للمستثمرين القادرين على التمييز بين ضغوط البيع المؤقتة والأسس التجارية طويلة الأجل.
إذا دفعت عمليات البيع المرتبطة بالمؤشرات سهم MSTR إلى ما دون قيمته الأساسية، فقد يصبح السهم جديرًا بالاهتمام. لكن انخفاض سعر السهم وحده لا يعني أنه مقوّم بأقل من قيمته.
ينبغي للمستثمرين مقارنة القيمة السوقية للشركة، وقيمة المنشأة، وحيازاتها من البيتكوين، والتزامات ديونها، والتزامات أسهمها الممتازة، واحتمالات تخفيف الملكية، قبل التفكير في شراء السهم.
تعتمد الحالة الصعودية على استمرار الطلب على الانكشاف للبيتكوين عبر الشركات المتداولة علنًا، وعلى قدرة Strategy على جمع رأس المال بشروط معقولة.
أما الحالة الهبوطية فتختلف: استمرار انكماش التقييم، وتراجع فرص التمويل عبر الأسهم، واحتمال أن يفرض مزودو مؤشرات آخرون قيودًا مماثلة.
لا يزال الوضع غير مؤكد. وتعتمد فرضية ضغوط البيع المحتملة على مقدار ما تحتفظ به فعليًا الصناديق السلبية المتأثرة من $MSTR . فإذا كانت تلك الحيازات أقل من المتوقع، أو استوعب المستثمرون النشطون المعروض، فقد يكون أثر السوق أضعف بكثير.
في الوقت الحالي، ينبغي للمستثمرين وضع 30 نوفمبر في الحسبان.
راقبوا حجم تداول MSTR، ونشاط مزاد الإغلاق، وأداءه مقارنةً بالبيتكوين، والتغيرات في علاوة تقييمه، وأي إفصاحات تمويلية جديدة من Strategy.
والأهم من ذلك، انتبهوا إلى ما إذا كان مزودو المؤشرات الرئيسيون الآخرون سيتبعون نهج MSCI. فإذا فعلوا ذلك، فقد تتجاوز المسألة شركتين وتعيد تشكيل طريقة تصنيف الأسواق التقليدية لأنشطة خزانة الأصول الرقمية.
ما رأيكم: هل قرار $MSCI انتكاسة مؤقتة لشركتي Strategy وMetaplanet، أم بداية تحول مؤسسي أوسع بعيدًا عن أسهم شركات خزانة البيتكوين؟ شاركونا تحليلاتكم في التعليقات.


#MSCIRemovalMayCurbStrategy’sBitcoinBuying #BTC #MSTR #CryptoAnalysis #Binance