SNDK عند 927 دولارًا، هل ما زلت تجرؤ على شرائه؟
من 2350 إلى 800، هبوط بنسبة 60%. صغار المستثمرين يبيعون بخسارة ويغادرون، بينما يرفع المحللون السعر المستهدف إلى أكثر من 2000. قبل قليل فقط، جاءت نتائج CoreWeave مبهرة، وقفز SNDK بنسبة 13.69% في يوم واحد، فيما تجاوز حجم تداول العقود الدائمة على Binance عشرات المليارات من الدولارات. فهل هذه فرصة ذهبية في تخزين الذكاء الاصطناعي، أم آخر موجة لجني الأرباح قبل تجزئة السهم؟
لننظر إلى الصورة الظاهرة أولًا: هبوط هائل يصعب تصديقه.
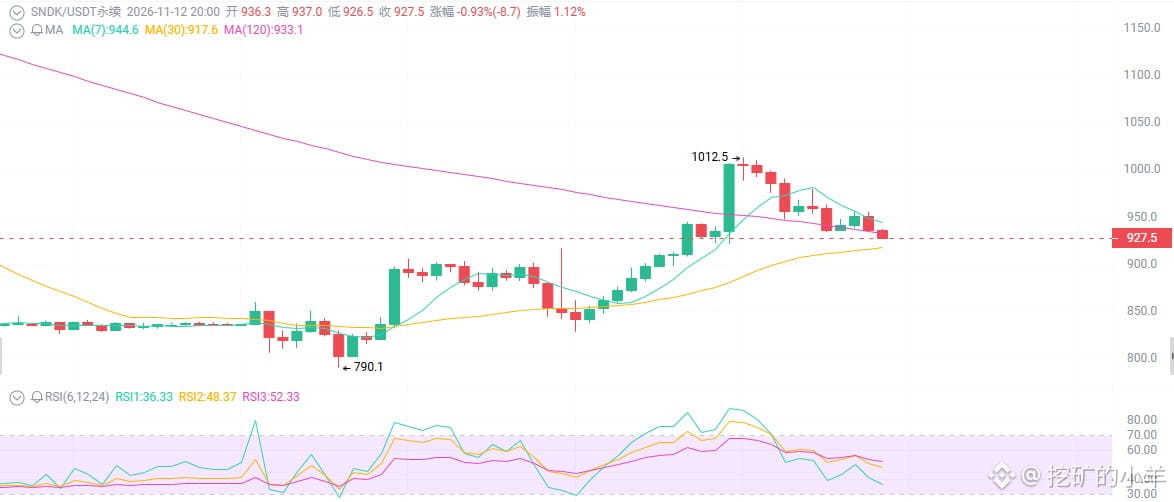
هبط السهم من أعلى مستوى له على الإطلاق في يونيو عند 2350 دولارًا إلى نحو 800، مسجلًا تراجعًا أقصى تجاوز 60%. في 11 نوفمبر، أغلق SNDK في السوق الأمريكية عند 977.69 دولارًا، مرتفعًا بقوة 13.69%. سعر العقود الدائمة الآن 927، وتراجع في تداولات ما قبل الافتتاح إلى 930-940. يخبرك الرسم البياني أن 800 يمثل قاعًا مرحليًا، وأن 927 محطة في ارتداد، وأن 900-920 يشكلان دعمًا عند القيعان الأخيرة.
الأمر الأول: تقرير أرباح واحد من CoreWeave أخرج SNDK من غرفة العناية المركزة
كانت قفزة 13.69% في 11 نوفمبر مدفوعة بعامل واحد: نتائج CoreWeave فاقت التوقعات، مع رفع الإيرادات والتوجيهات المستقبلية، وقوة الإنفاق الرأسمالي على مراكز بيانات الذكاء الاصطناعي.
مزوّدو الخدمات السحابية للذكاء الاصطناعي يشترون وحدات التخزين بجنون، وSanDisk شركة متخصصة فعلًا في ذاكرة فلاش NAND.
وفي الوقت نفسه، أطلقت SanDisk منتجها الجديد للذاكرة المدمجة iNAND CL EM181، مستهدفةً أجهزة إنترنت الأشياء والذكاء الاصطناعي والحوسبة الطرفية. لقد امتد زخم الذكاء الاصطناعي من مراكز البيانات إلى الأجهزة الطرفية، وSNDK يستفيد من الجانبين.
بينما لا تزال تتساءل «هل بلغت دورة الذاكرة ذروتها؟»، أخبرتك CoreWeave بالفعل، وبأموال حقيقية: تدريب الذكاء الاصطناعي يحتاج إلى التخزين، والاستدلال يحتاج إليه، وحتى ذاكرة KV cache تحتاج إليه. هذه ليست دورة عابرة، بل نقص هيكلي.
الأمر الثاني: نتائج أرباح مبهرة إلى حد يصعب تصديقه
الربع الأول من السنة المالية 2027 (المنتهي في 2 أكتوبر 2026):
الإيرادات 11.03 مليار دولار، بزيادة 23% على أساس فصلي و378% على أساس سنوي
هامش الربح الإجمالي وفقًا لمعايير non-GAAP بلغ 85.1%
ربحية السهم وفقًا لمعايير non-GAAP بلغت 49.51 دولارًا، متجاوزة التوجيهات بفارق كبير
إيرادات مراكز البيانات بلغت 4.8 مليار دولار، بزيادة 61% على أساس فصلي
والتوجيهات أشد قوة: إيرادات الربع الثاني بين 12.2 و12.6 مليار دولار، مع الحفاظ على هامش ربح إجمالي بين 84.5% و85.5%، وربحية للسهم بين 55 و57 دولارًا. يتبنى المحللون عمومًا توصية «شراء قوي»، بمتوسط سعر مستهدف يتجاوز 2000 دولار. وقد تراجع مكرر الربحية المستقبلي إلى خانة الآحاد. وسط دورة ازدهار فائقة لتخزين الذكاء الاصطناعي، يبدو هذا التقييم رخيصًا بشكل مذهل.
الأمر الثالث: تجزئة السهم قادمة، والسيولة على وشك الانفجار
تجزئة عكسية النسبة 8 مقابل 1؛ وقد مضى تاريخ تسجيل المساهمين، وسيبدأ التداول بالسعر المعدل بعد التجزئة في 20 نوفمبر.
التجزئة لا تغيّر قيمة الشركة، لكنها تغيّر أمرين:
انخفاض السعر الاسمي يخفّض الحاجز النفسي، ما يسهّل دخول صغار المستثمرين
تحسّن السيولة، مع قفزة قصيرة الأجل في نشاط التداول
والدرس من التجارب السابقة: غالبًا ما يرتفع حجم التداول وتزداد التقلبات قبل التجزئة وبعدها. إنها فرصة للمتداولين قصيري الأجل، لكنها مفرمة لحم لأصحاب الرافعة المالية.
من 2350 إلى 800، هبوط بنسبة 60%. صغار المستثمرين يبيعون بخسارة ويغادرون، بينما يرفع المحللون السعر المستهدف إلى أكثر من 2000. قبل قليل فقط، جاءت نتائج CoreWeave مبهرة، وقفز SNDK بنسبة 13.69% في يوم واحد، فيما تجاوز حجم تداول العقود الدائمة على Binance عشرات المليارات من الدولارات. فهل هذه فرصة ذهبية في تخزين الذكاء الاصطناعي، أم آخر موجة لجني الأرباح قبل تجزئة السهم؟
لننظر إلى الصورة الظاهرة أولًا: هبوط هائل يصعب تصديقه.
هبط السهم من أعلى مستوى له على الإطلاق في يونيو عند 2350 دولارًا إلى نحو 800، مسجلًا تراجعًا أقصى تجاوز 60%. في 11 نوفمبر، أغلق SNDK في السوق الأمريكية عند 977.69 دولارًا، مرتفعًا بقوة 13.69%. سعر العقود الدائمة الآن 927، وتراجع في تداولات ما قبل الافتتاح إلى 930-940. يخبرك الرسم البياني أن 800 يمثل قاعًا مرحليًا، وأن 927 محطة في ارتداد، وأن 900-920 يشكلان دعمًا عند القيعان الأخيرة.
الأمر الأول: تقرير أرباح واحد من CoreWeave أخرج SNDK من غرفة العناية المركزة
كانت قفزة 13.69% في 11 نوفمبر مدفوعة بعامل واحد: نتائج CoreWeave فاقت التوقعات، مع رفع الإيرادات والتوجيهات المستقبلية، وقوة الإنفاق الرأسمالي على مراكز بيانات الذكاء الاصطناعي.
مزوّدو الخدمات السحابية للذكاء الاصطناعي يشترون وحدات التخزين بجنون، وSanDisk شركة متخصصة فعلًا في ذاكرة فلاش NAND.
وفي الوقت نفسه، أطلقت SanDisk منتجها الجديد للذاكرة المدمجة iNAND CL EM181، مستهدفةً أجهزة إنترنت الأشياء والذكاء الاصطناعي والحوسبة الطرفية. لقد امتد زخم الذكاء الاصطناعي من مراكز البيانات إلى الأجهزة الطرفية، وSNDK يستفيد من الجانبين.
بينما لا تزال تتساءل «هل بلغت دورة الذاكرة ذروتها؟»، أخبرتك CoreWeave بالفعل، وبأموال حقيقية: تدريب الذكاء الاصطناعي يحتاج إلى التخزين، والاستدلال يحتاج إليه، وحتى ذاكرة KV cache تحتاج إليه. هذه ليست دورة عابرة، بل نقص هيكلي.
الأمر الثاني: نتائج أرباح مبهرة إلى حد يصعب تصديقه
الربع الأول من السنة المالية 2027 (المنتهي في 2 أكتوبر 2026):
الإيرادات 11.03 مليار دولار، بزيادة 23% على أساس فصلي و378% على أساس سنوي
هامش الربح الإجمالي وفقًا لمعايير non-GAAP بلغ 85.1%
ربحية السهم وفقًا لمعايير non-GAAP بلغت 49.51 دولارًا، متجاوزة التوجيهات بفارق كبير
إيرادات مراكز البيانات بلغت 4.8 مليار دولار، بزيادة 61% على أساس فصلي
والتوجيهات أشد قوة: إيرادات الربع الثاني بين 12.2 و12.6 مليار دولار، مع الحفاظ على هامش ربح إجمالي بين 84.5% و85.5%، وربحية للسهم بين 55 و57 دولارًا. يتبنى المحللون عمومًا توصية «شراء قوي»، بمتوسط سعر مستهدف يتجاوز 2000 دولار. وقد تراجع مكرر الربحية المستقبلي إلى خانة الآحاد. وسط دورة ازدهار فائقة لتخزين الذكاء الاصطناعي، يبدو هذا التقييم رخيصًا بشكل مذهل.
الأمر الثالث: تجزئة السهم قادمة، والسيولة على وشك الانفجار
تجزئة عكسية النسبة 8 مقابل 1؛ وقد مضى تاريخ تسجيل المساهمين، وسيبدأ التداول بالسعر المعدل بعد التجزئة في 20 نوفمبر.
التجزئة لا تغيّر قيمة الشركة، لكنها تغيّر أمرين:
انخفاض السعر الاسمي يخفّض الحاجز النفسي، ما يسهّل دخول صغار المستثمرين
تحسّن السيولة، مع قفزة قصيرة الأجل في نشاط التداول
والدرس من التجارب السابقة: غالبًا ما يرتفع حجم التداول وتزداد التقلبات قبل التجزئة وبعدها. إنها فرصة للمتداولين قصيري الأجل، لكنها مفرمة لحم لأصحاب الرافعة المالية.