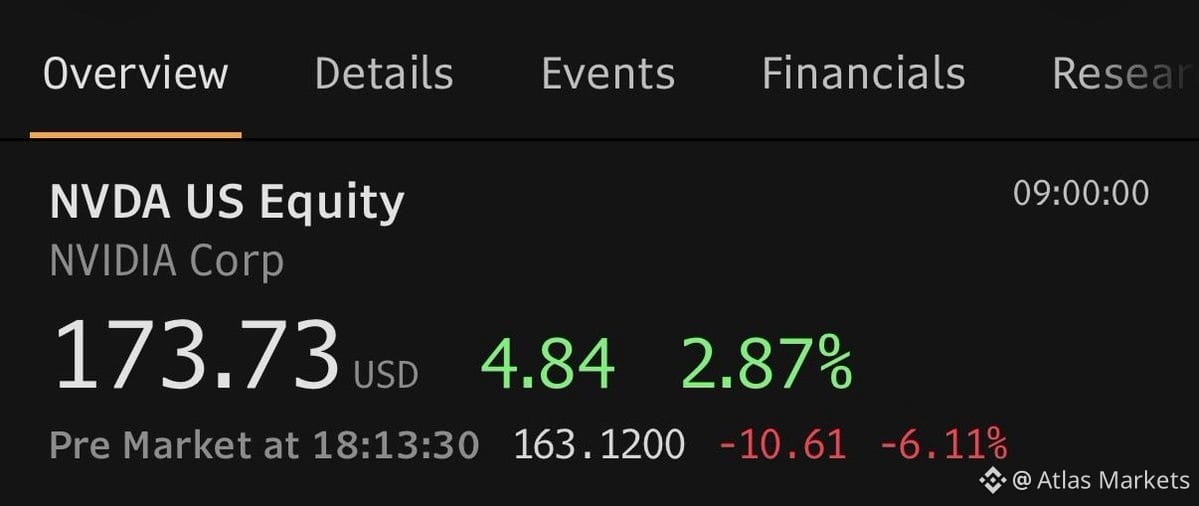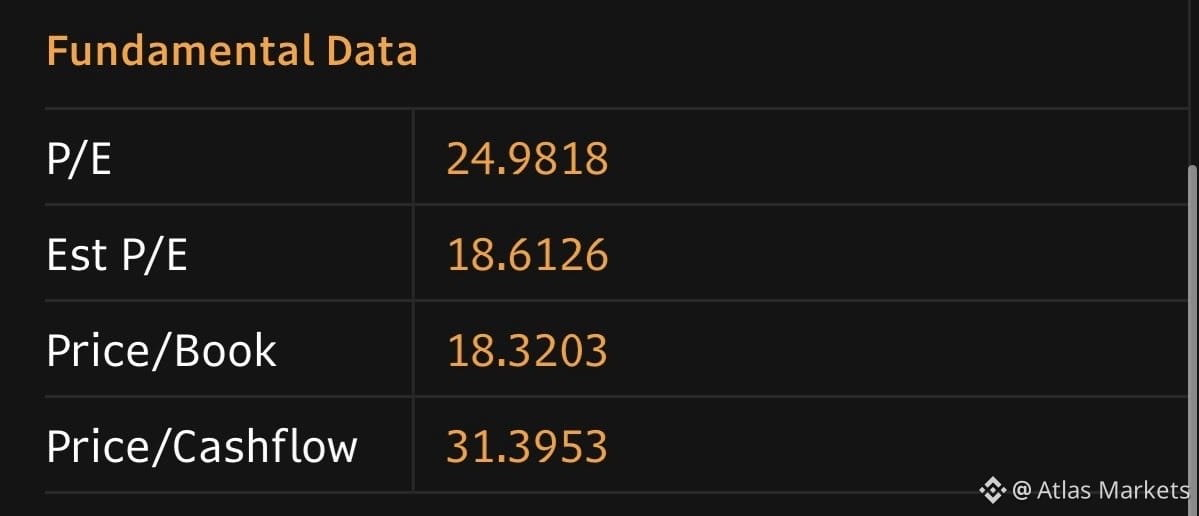
عند سعر 160 دولارًا، يُتداول سهم $NVDA عند 18 مرة من الأرباح المتوقعة إذا حقق نمو الأرباح بنحو 90% المتوقع في هذه السنة المالية.
إذا تلاشى نمو العام المقبل تمامًا — أي لم يتحقق أي نمو في الأرباح — فسيعود مضاعف الأرباح المتوقعة إلى نحو 17 مرة. وهذا لا يزال دون متوسط السهم التاريخي.
أما إذا استمرت التوقعات السابقة للأزمة (نمو بنسبة 60–70%)، فسيكون المضاعف نحو 10 مرات.
إذًا، خلاصة الأمر: حتى في سيناريو سيئ يتوقف فيه النمو، فأنت تدفع 17 مرة مقابل شركة اعتادت تاريخيًا على مضاعفات أعلى. والسؤال هو ما إذا كان مضاعف 17 مرة منخفضًا بما يكفي في ظل مخاطر التنفيذ، وعدم اليقين الاقتصادي، واحتمال تباطؤ دورة البنية التحتية للذكاء الاصطناعي.
هذه حجة تستند إلى وجود حد أدنى للتقييم. فإذا كنت تعتقد أن النمو لن يتوقف تمامًا وأن التوسع في البنية التحتية للذكاء الاصطناعي سيستمر — وإن بوتيرة أبطأ — فقد يبدو سهم $NVDA عند هذه المستويات ذا عائد محتمل غير متكافئ. أما إذا كنت تعتقد أن الطلب سينهار أو أن المنافسة ستشتد بوتيرة أسرع من المتوقع، فمضاعف 17 مرة ليس شبكة أمان.
راقب مسار إيرادات مراكز البيانات وتوجيهات العملاء بشأن النفقات الرأسمالية. فهناك تكمن المؤشرات الحقيقية.
إذا تلاشى نمو العام المقبل تمامًا — أي لم يتحقق أي نمو في الأرباح — فسيعود مضاعف الأرباح المتوقعة إلى نحو 17 مرة. وهذا لا يزال دون متوسط السهم التاريخي.
أما إذا استمرت التوقعات السابقة للأزمة (نمو بنسبة 60–70%)، فسيكون المضاعف نحو 10 مرات.
إذًا، خلاصة الأمر: حتى في سيناريو سيئ يتوقف فيه النمو، فأنت تدفع 17 مرة مقابل شركة اعتادت تاريخيًا على مضاعفات أعلى. والسؤال هو ما إذا كان مضاعف 17 مرة منخفضًا بما يكفي في ظل مخاطر التنفيذ، وعدم اليقين الاقتصادي، واحتمال تباطؤ دورة البنية التحتية للذكاء الاصطناعي.
هذه حجة تستند إلى وجود حد أدنى للتقييم. فإذا كنت تعتقد أن النمو لن يتوقف تمامًا وأن التوسع في البنية التحتية للذكاء الاصطناعي سيستمر — وإن بوتيرة أبطأ — فقد يبدو سهم $NVDA عند هذه المستويات ذا عائد محتمل غير متكافئ. أما إذا كنت تعتقد أن الطلب سينهار أو أن المنافسة ستشتد بوتيرة أسرع من المتوقع، فمضاعف 17 مرة ليس شبكة أمان.
راقب مسار إيرادات مراكز البيانات وتوجيهات العملاء بشأن النفقات الرأسمالية. فهناك تكمن المؤشرات الحقيقية.