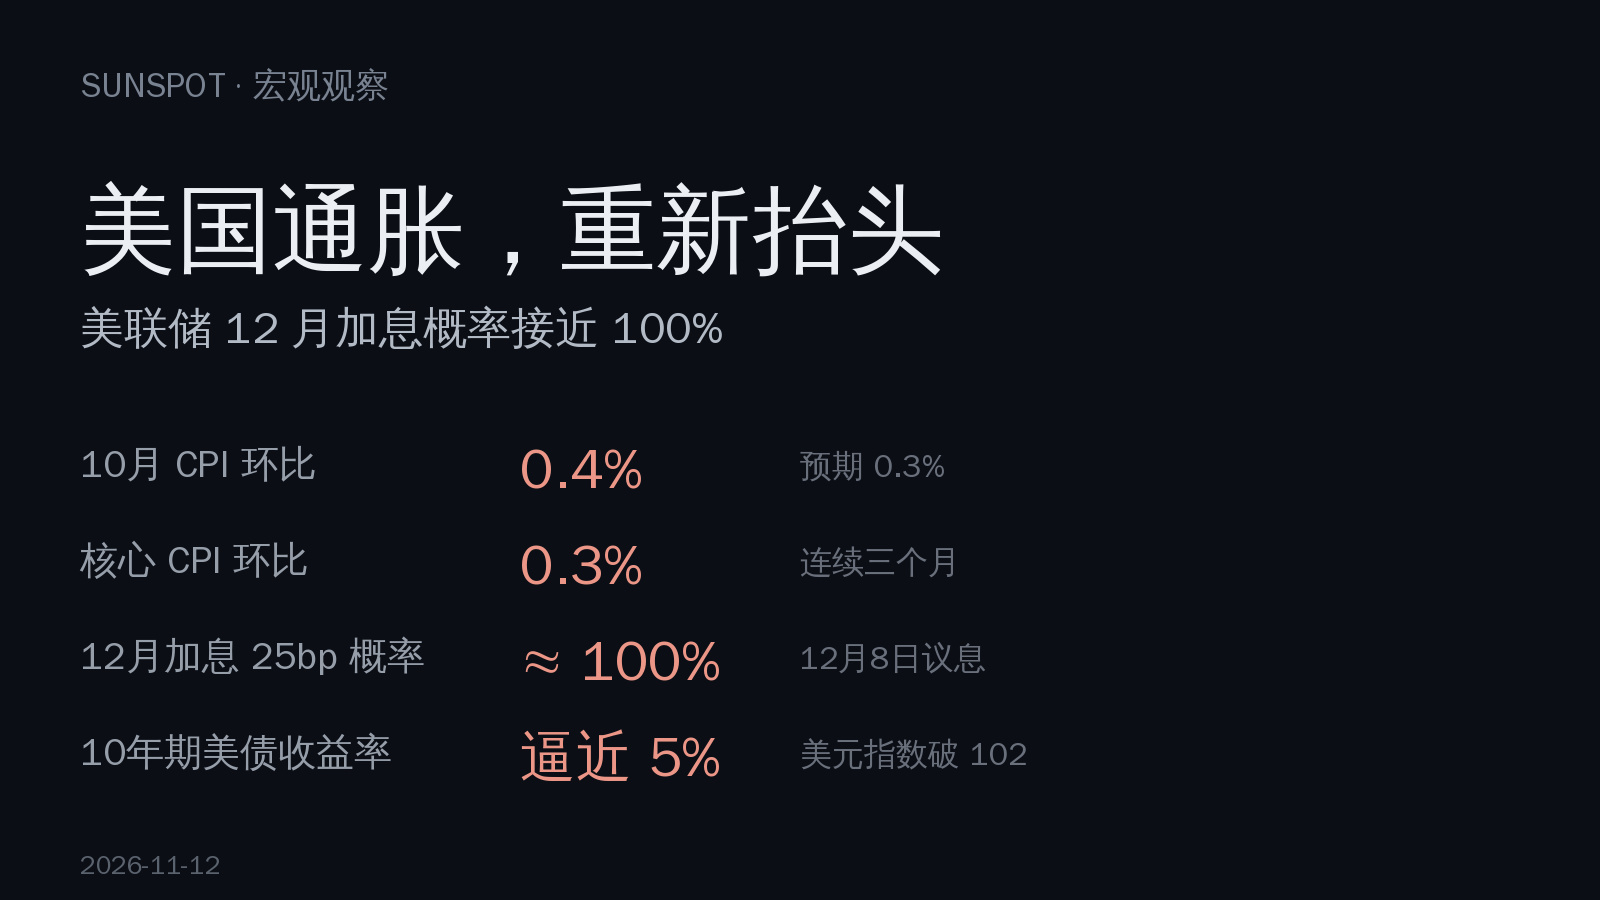
ارتفع مؤشر أسعار المستهلكين الأمريكي في أكتوبر بنسبة 0.4% على أساس شهري، متجاوزًا التوقعات بـ0.1 نقطة مئوية. وارتفع المؤشر الأساسي 0.3% على أساس شهري، مواصلًا عجزه عن التراجع للشهر الثالث على التوالي. لا تتوفر أرقام على أساس سنوي في هذا التقرير، إذ أدّى الإغلاق الحكومي في أكتوبر الماضي إلى تشويه قاعدة المقارنة، لذا لا يمكن الاستناد إلا إلى التغير الشهري. وقد تجاوز المعدل السنوي المحسوب على أساس الأشهر الثلاثة الماضية 3% بقليل.
كان السكن المحرك لارتفاع الأسعار، إذ زاد 0.3% على أساس شهري، وشكّل أكثر من 30% من إجمالي الزيادة. والإيجارات من البنود العنيدة؛ فمتى ارتفعت، يصعب أن تنخفض. كما تواصل أسعار الغذاء والطاقة الارتفاع.
رفع الاحتياطي الفيدرالي أسعار الفائدة 25 نقطة أساس في سبتمبر، للمرة الأولى منذ عام 2023. وفي أواخر أكتوبر، أبقى الفائدة دون تغيير، لتظل ضمن نطاق 3.75% إلى 4%، بتصويت 10 مقابل 2، إذ دعا عضوان إلى رفعها مباشرة. وكان موقف المسؤولين واضحًا: التضخم يتقدم على النمو.
سعّرت الأسواق احتمال رفع الفائدة 25 نقطة أساس في اجتماع 8 ديسمبر عند مستوى يقترب من 100%. أما دويتشه بنك فكان أكثر تشددًا، إذ راهن على ثلاثة زيادات متتالية في ديسمبر ويناير ومارس، لترتفع الفائدة إلى نطاق 4.5%–4.75%.
تحركت سوق السندات أولًا. وارتفع عائد سندات الخزانة الأمريكية لأجل عامين إلى نحو 4.68%، واقترب عائد السندات لأجل 10 سنوات من 5%، وتجاوز مؤشر الدولار 102، فيما تراجع مؤشر ستاندرد آند بورز عند الافتتاح.
بالنسبة إلى العاملين في مجال العملات المشفرة، تعني هذه الإشارة أن السيولة آخذة في الانكماش. والتقييمات التي ارتفعت خلال العامين الماضيين بفضل توقعات خفض الفائدة، عليها الآن أن تسلك الاتجاه المعاكس. فمع قوة الدولار وارتفاع أسعار الفائدة الحقيقية، يفضّل المستثمرون إبقاء أموالهم في أصول آمنة العائد، ما يضغط على شهية المخاطرة تجاه البيتكوين والعملات البديلة.
لا تراهنوا على اتجاه معاكس للاحتياطي الفيدرالي القلق من التضخم. فما دامت البنود العنيدة، مثل الإيجارات، لم تُظهر نقطة تحول، فلن تُغلق نافذة رفع الفائدة.
——————————————
شكرًا لمتابعتكم، ونرحب بآرائكم وملاحظاتكم في التعليقات. سنواصل مشاركة الرسوم البيانية والملاحظات حول السوق لتكون مرجعًا للجميع.
كان السكن المحرك لارتفاع الأسعار، إذ زاد 0.3% على أساس شهري، وشكّل أكثر من 30% من إجمالي الزيادة. والإيجارات من البنود العنيدة؛ فمتى ارتفعت، يصعب أن تنخفض. كما تواصل أسعار الغذاء والطاقة الارتفاع.
رفع الاحتياطي الفيدرالي أسعار الفائدة 25 نقطة أساس في سبتمبر، للمرة الأولى منذ عام 2023. وفي أواخر أكتوبر، أبقى الفائدة دون تغيير، لتظل ضمن نطاق 3.75% إلى 4%، بتصويت 10 مقابل 2، إذ دعا عضوان إلى رفعها مباشرة. وكان موقف المسؤولين واضحًا: التضخم يتقدم على النمو.
سعّرت الأسواق احتمال رفع الفائدة 25 نقطة أساس في اجتماع 8 ديسمبر عند مستوى يقترب من 100%. أما دويتشه بنك فكان أكثر تشددًا، إذ راهن على ثلاثة زيادات متتالية في ديسمبر ويناير ومارس، لترتفع الفائدة إلى نطاق 4.5%–4.75%.
تحركت سوق السندات أولًا. وارتفع عائد سندات الخزانة الأمريكية لأجل عامين إلى نحو 4.68%، واقترب عائد السندات لأجل 10 سنوات من 5%، وتجاوز مؤشر الدولار 102، فيما تراجع مؤشر ستاندرد آند بورز عند الافتتاح.
بالنسبة إلى العاملين في مجال العملات المشفرة، تعني هذه الإشارة أن السيولة آخذة في الانكماش. والتقييمات التي ارتفعت خلال العامين الماضيين بفضل توقعات خفض الفائدة، عليها الآن أن تسلك الاتجاه المعاكس. فمع قوة الدولار وارتفاع أسعار الفائدة الحقيقية، يفضّل المستثمرون إبقاء أموالهم في أصول آمنة العائد، ما يضغط على شهية المخاطرة تجاه البيتكوين والعملات البديلة.
لا تراهنوا على اتجاه معاكس للاحتياطي الفيدرالي القلق من التضخم. فما دامت البنود العنيدة، مثل الإيجارات، لم تُظهر نقطة تحول، فلن تُغلق نافذة رفع الفائدة.
——————————————
شكرًا لمتابعتكم، ونرحب بآرائكم وملاحظاتكم في التعليقات. سنواصل مشاركة الرسوم البيانية والملاحظات حول السوق لتكون مرجعًا للجميع.