في التمويل التقليدي، تُعدّ المدة الزمنية للاستثمار من أقوى الأدوات المؤثرة في تصميم المحفظة. فهي تحدد مباشرةً مدى جرأة استثماراتك، ومقدار التقلبات التي يمكنك تحمّلها، ومدى استفادتك من النمو الأُسّي للفائدة المركبة.
1. آلية تراكم العوائد بمرور الوقت
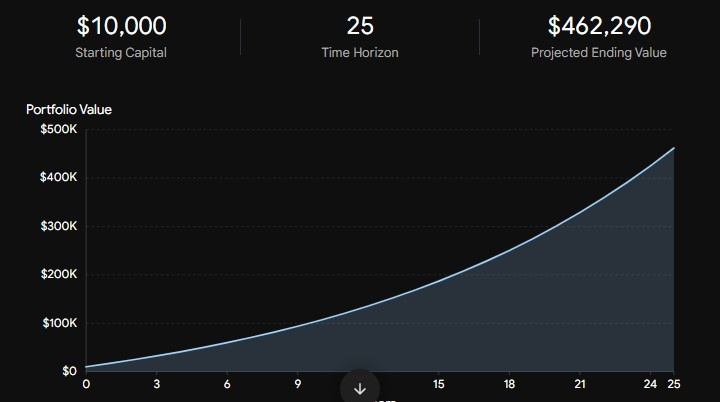
يحدث تراكم العوائد عندما تحقق أرباح استثماراتك عوائد إضافية لاحقًا. قد يبدو النمو بطيئًا خلال السنوات الأولى من تراكم العوائد، لكن منحنى النمو يصبح أُسّيًا مع مرور الوقت.
المنحنى الأُسّي: يُعبَّر عن النمو المركب رياضيًا بالصيغة $A = P(1 + r)^t$، حيث يكون الزمن ($t$) أسًّا وليس عاملًا خطيًا. فكل سنة إضافية في السوق لا تضيف عوائد فحسب، بل تُراكم مكاسب جميع السنوات السابقة.
أهمية المساهمات المبكرة: يكون الدولار المستثمر في سن 25 عامًا أكثر قيمة بكثير عند التقاعد من دولار مستثمر في سن 45 عامًا، وذلك فقط بفضل العقود الإضافية التي تتيح للعوائد المركبة النمو.
2. الأفق الزمني مقابل القدرة على تحمل المخاطر
غالبًا ما يُنظر إلى القدرة على تحمل المخاطر على أنها سمة عاطفية (مدى جودة نومك عندما تهبط الأسواق)، لكن في الإدارة المهنية للثروات، يحدد الأفق الزمني قدرتك الهيكلية على تحمل المخاطر.
الآفاق الزمنية الطويلة (10 سنوات فأكثر):
القدرة على تحمل المخاطر: مرتفعة. إذا كان لديك أفق زمني يمتد لعقود (مثل التقاعد أو تراكم الثروة على المدى الطويل)، فإن انهيارات الأسواق والركود والتقلبات قصيرة الأجل تصبح مجرد نتوءات ضئيلة على مسار تصاعدي طويل الأجل.
توزيع الأصول: تركيز كبير على أصول النمو، مثل الأسهم والاستثمارات البديلة، التي تفوقت تاريخيًا على النقد والسندات على مدى فترات طويلة.
الآفاق الزمنية القصيرة (أقل من 3–5 سنوات):
القدرة على تحمل المخاطر: منخفضة. إذا كنت ستحتاج إلى رأس المال قريبًا (مثل شراء منزل العام المقبل أو دفع الرسوم الدراسية)، فلا يمكنك تحمل تصحيح مفاجئ في السوق بنسبة 20% قبل موعد السحب مباشرة.
توزيع الأصول: تركيز على أصول الحفاظ على رأس المال، مثل الأدوات النقدية المكافئة والسندات قصيرة الأجل وحسابات التوفير ذات العائد المرتفع، حيث تكون حماية رأس المال هي الأولوية.
3. تصوّر نمو العوائد المركبة على المدى الطويل
تحاكي المحاكاة أدناه كيف تحوّل الآفاق الزمنية المختلفة ومعدلات العائد المركب المساهمات المنتظمة إلى رأس مال طويل الأجل.