الذكاء الاصطناعي × استخبارات أسواق رأس المال #01 | 12 نوفمبر 2026
يقترب قطاع الذكاء الاصطناعي من أحد أهم اختباراته المالية.
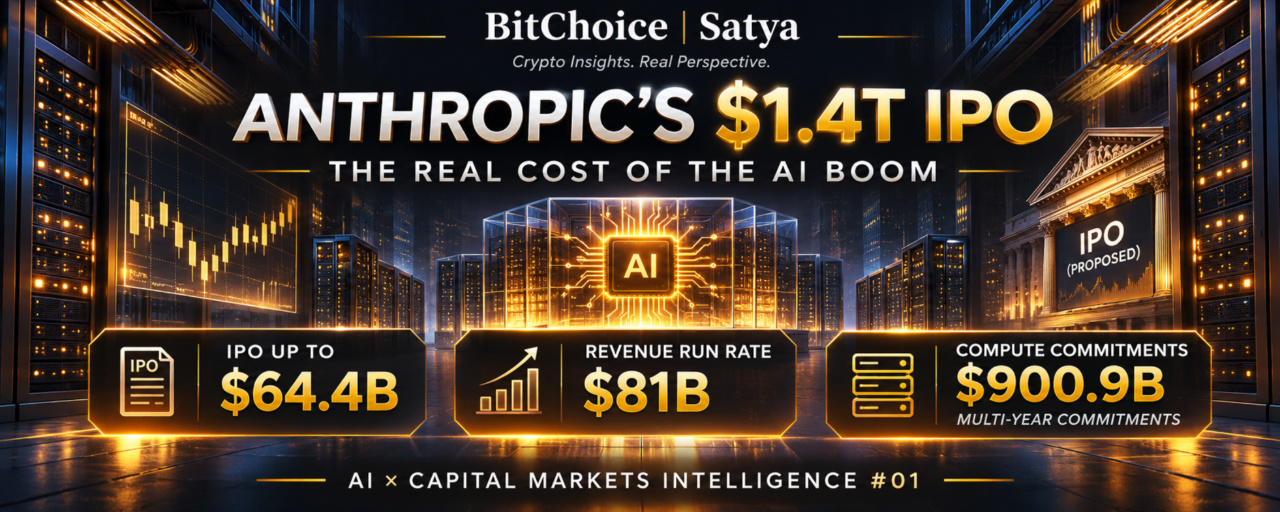
أطلقت أنثروبيك، الشركة المطوّرة لكلود، الجولة الترويجية لاكتتاب عام أولي مقترح قد يقيّم الشركة بنحو 1.4 تريليون دولار على أساس التخفيف الكامل.
لكن خلف التقييم المتصدر للعناوين يكمن سؤال أكبر بكثير:
هل تستطيع شركات الذكاء الاصطناعي تحقيق عوائد مستدامة من البنية التحتية الحاسوبية الهائلة اللازمة لدعم نموها؟
1. الاكتتاب العام: جمع تمويل تاريخي
تطرح أنثروبيك 825 مليون سهم من الفئة أ بسعر استرشادي يتراوح بين 70 و78 دولارًا للسهم.
عند الحد الأعلى من هذا النطاق، قد يجمع الطرح نحو 64.4 مليار دولار، بما في ذلك الأسهم التي يبيعها المساهمون الحاليون.
وبشكل منفصل، وافق مستثمرون كبار في قطاع التكنولوجيا على شراء أسهم لا تمنح حق التصويت بقيمة 26 مليار دولار، في اكتتاب خاص مرتبط بالاكتتاب العام.
رمز التداول المقترح في ناسداك هو ANT.
لكن التسعير لا يزال أوليًا. فلم يصبح بيان التسجيل نافذًا بعد، ولم يُحدَّد التقييم النهائي للاكتتاب العام.
وهناك تمييز مهم: يستند الرقم المتداول على نطاق واسع، وهو 1.4 تريليون دولار، إلى عدد الأسهم المخفف بالكامل. أما حسابات التقييم التي تعتمد على الأسهم القائمة حاليًا فقط فتُظهر رقمًا أقل.
2. نمو الإيرادات حقيقي — وكذلك التكاليف
أعلنت أنثروبيك عن إيرادات بلغت 17.0 مليار دولار في الربع الثالث من عام 2026.
وبحلول 31 أكتوبر، بلغ معدل إيراداتها السنوي المقدّر نحو 81 مليار دولار.
إنه توسع تجاري استثنائي.
لكن معدل الإيرادات السنوي المقدّر لا يساوي الإيرادات السنوية المحققة. فهو يقدّر المستوى السنوي استنادًا إلى وتيرة الإيرادات الأخيرة.
أما الربحية فتعرض صورة أكثر تعقيدًا.
بلغت الخسائر التشغيلية وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) في الربع الثالث 567 مليون دولار، مقارنة بدخل تشغيلي بلغ نحو 974 مليون دولار في الربع السابق.
وأعلنت الشركة عن هامش تشغيلي معدل بلغ 15%، انخفاضًا من 19% في الربع الثاني.
ويُظهر هذا التباين كيف يمكن أن تتقلب الربحية مع إتاحة قدرة حوسبة إضافية وارتفاع نفقات البنية التحتية.
3. مسألة الحوسبة البالغة 900.9 مليار دولار
قد لا يكون الرقم الأبرز في ملفات الاكتتاب العام لأنثروبيك هو تقييمها.
بل قد يكون نحو 900.9 مليار دولار من إجمالي التزامات الشراء والاستئجار، التي يرتبط جزء كبير منها بالحوسبة والبنية التحتية.
تمتد هذه الالتزامات على سنوات عدة، ومن المتوقع تكبّد نحو 451.6 مليار دولار منها قبل نهاية عام 2030.
لا يعني ذلك أن أنثروبيك أنفقت بالفعل 900.9 مليار دولار أو اقترضت هذا المبلغ.
بل يعني أن الشركة أبرمت التزامات تعاقدية كبيرة لتأمين القدرة المستقبلية.
المنطق الاستراتيجي مفهوم.
يتطلب الذكاء الاصطناعي المتقدم موارد حوسبة هائلة للتدريب والاستدلال والبحث والنشر في المؤسسات.
لكن الالتزام بهذه القدرة ينطوي على مخاطر مالية كبيرة إذا تطور الطلب أو الاستخدام أو التسعير على نحو مختلف عن التوقعات.
4. لماذا تهم اقتصاديات وحدات معالجة الرسومات
تُنشئ البنية التحتية للذكاء الاصطناعي علاقة معقدة بين شركات البرمجيات، ومصنّعي الرقائق، ومزوّدي الخدمات السحابية، ومشغّلي مراكز البيانات.
تحتاج أنثروبيك إلى قدرة حوسبة.
وتستفيد إنفيديا وAMD وغيرهما من مزوّدي الأجهزة من الطلب على مسرّعات الحوسبة.
يحقق شركاء السحابة والبنية التحتية إيرادات من موارد الحوسبة.
لكن هذه الجهات لا تحقق بالضرورة عوائد متطابقة.
بالنسبة إلى أنثروبيك، تشمل المتغيرات الحاسمة ما يلي:
الإيرادات المتحققة مقابل كل دولار يُنفق على الحوسبة.
كفاءة النماذج وتكاليف الاستدلال.
معدل استخدام وحدات معالجة الرسومات (GPU) وتوافر البنية التحتية.
المنافسة على الأسعار بين مزوّدي الذكاء الاصطناعي.
الاحتفاظ بعملاء المؤسسات والطلب المتكرر.
التدفق النقدي التشغيلي مقارنة بمتطلبات الاستثمار.
لا تضمن زيادة استخدام الذكاء الاصطناعي تلقائيًا ارتفاع هوامش الربح.
إذا نمت تكلفة خدمة العملاء بوتيرة أسرع من الإيرادات التي يحققونها، فقد يتزامن الطلب القوي مع ضغوط مالية.
5. اختبار جديد لوول ستريت
عند قيمة أسهم مخففة بالكامل تبلغ نحو 1.4 تريليون دولار ومعدل إيرادات سنوي مقدّر يبلغ 81 مليار دولار، ستُتداول أسهم أنثروبيك عند نحو 17 ضعف هذا المعدل.
هذه مقارنة استرشادية للتقييم فحسب، وليست مضاعفًا تقليديًا للإيرادات السنوية السابقة.
يُطلب من السوق فعليًا تسعير سنوات من التوسع التجاري المستقبلي اليوم.
بالنسبة إلى المستثمرين، ليس السؤال ما إذا كان الذكاء الاصطناعي سيصبح مهمًا.
فهو مهم بالفعل.
السؤال هو مقدار الربحية المستقبلية الذي يعكسه سعر السهم المقترح بالفعل.
يمكن للنمو المرتفع أن يبرر تقييمات مرتفعة، لكن هامش تحمل خيبة الأمل يضيق عندما تكون التوقعات كبيرة إلى هذا الحد.
6. الأثر الأوسع على السوق
قد يصبح طرح أنثروبيك للاكتتاب العام حدثًا بارزًا لمنظومة الاستثمار في الذكاء الاصطناعي بأكملها.
قد يؤثر تجاوب السوق مع الطرح في معنويات المستثمرين تجاه شركات برمجيات الذكاء الاصطناعي، ومصنّعي أشباه الموصلات، ومزوّدي البنية التحتية لمراكز البيانات.
وقد يجذب الطرح أيضًا طلبًا كبيرًا من المؤسسات الاستثمارية والصناديق المرتبطة بالمؤشرات.
لكن الطلب على الاكتتابات العامة، وأداء التداول في بدايته، واستدامة التقييم على المدى الطويل أمور مختلفة.
قد يؤدي انخفاض نسبة الأسهم المطروحة للتداول العام إلى تضخيم تحركات الأسعار الأولية. كما يمكن لمبيعات الأسهم المستقبلية، والتغيرات في مراكز المستثمرين، والنتائج التشغيلية أن تغيّر هذه الديناميكية.
ومن الاعتبارات الأخرى الحوكمة: إذ يمنح هيكل الأسهم المقترح مستثمري الفئة أ من الجمهور نفوذًا أقل مما قد يوفره هيكل تقليدي من فئة واحدة للأسهم.
BITCHOICE | رؤية ساتيا
إن الاكتتاب العام المقترح لأنثروبيك ليس مجرد تصويت على مستقبل الذكاء الاصطناعي.
بل هو اختبار لاقتصاديات طفرة البنية التحتية للذكاء الاصطناعي.
تستند الحجة المتفائلة إلى تبني الشركات للتقنية، والنمو السريع للإيرادات، وتحسن كفاءة النماذج، واحتمال تحقيق رافعة تشغيلية كبيرة.
أما الحجة المتشائمة فتركز على التزامات البنية التحتية، والمنافسة، وكثافة رأس المال، والحوكمة، ومخاطر أن تكون الربحية المستقبلية دون التوقعات الحالية.
كلا المنظورين يستحقان النظر فيهما بجدية.
السؤال الأهم ليس ما إذا كانت أنثروبيك قادرة على بلوغ تقييم بتريليون دولار.
بل ما إذا كانت الشركة ستتمكن في نهاية المطاف من تحقيق تدفقات نقدية تبرر ذلك التقييم.
قد ينمو الطلب على الذكاء الاصطناعي بسرعة.
لكن الطلب والإيرادات والأرباح والتدفق النقدي الحر أمور أربعة مختلفة.
سيُحكم على المرحلة التالية من طفرة الذكاء الاصطناعي على نحو متزايد من خلال العلاقة بينها.
BitChoice | ساتيا — رؤى في العملات المشفرة. رؤية واقعية.
\u003ct-226/\u003e\u003cc-227/\u003e\u003cc-228/\u003e\u003cc-229/\u003e