يواصل الذهب جذب الأموال، فلماذا لم يرتفع البيتكوين بالتوازي معه؟
شهدت الأسواق المالية مؤخرًا ظاهرة لافتة: فالذهب والبيتكوين يُعدّان لدى بعض المستثمرين من الأصول البديلة خارج النظام المالي التقليدي، لكن أداء التدفقات المالية إليهما تباين بوضوح.
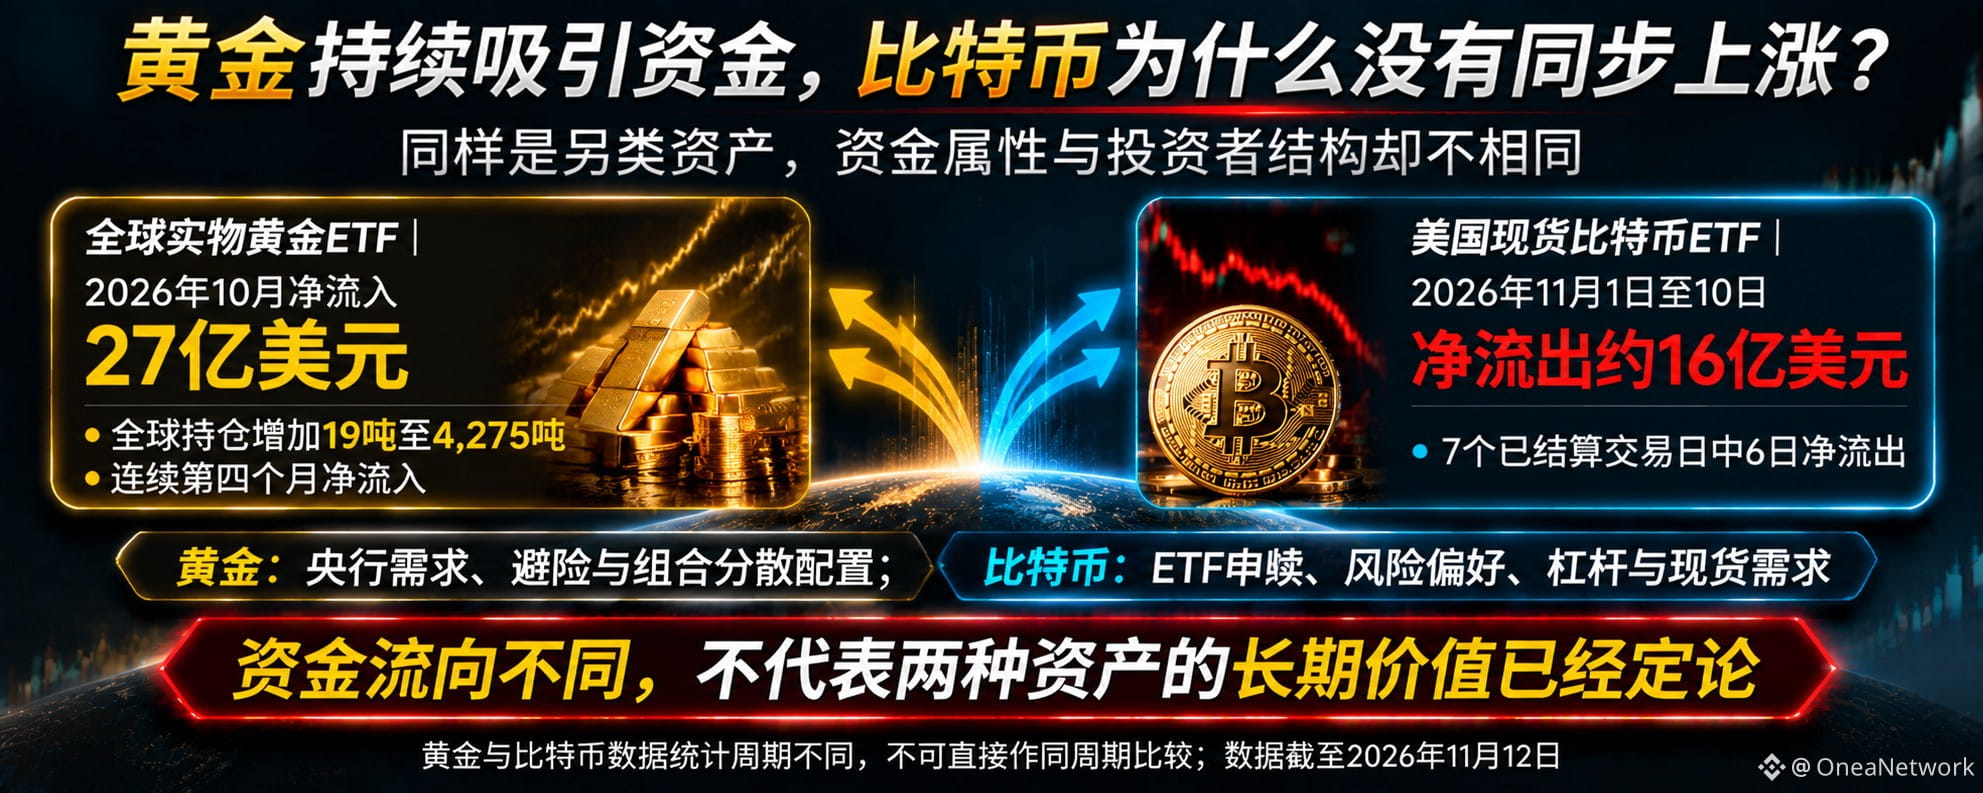
بحسب البيانات التي نشرها مجلس الذهب العالمي في 5 نوفمبر، سجّلت صناديق الذهب المتداولة المدعومة بالذهب المادي تدفقات صافية داخلة بنحو 2.7 مليار دولار عالميًا في أكتوبر 2026، محققةً صافي تدفقات داخلة للشهر الرابع على التوالي. وزادت حيازات صناديق الذهب المتداولة العالمية بمقدار 19 طنًا، لتصل إلى 4,275 طنًا، مسجلةً رقمًا قياسيًا جديدًا في نهاية الشهر. وخلال الأشهر العشرة الأولى من هذا العام، بلغ صافي التدفقات الداخلة التراكمية إلى صناديق الذهب المتداولة نحو 41 مليار دولار.
في المقابل، سجّلت صناديق البيتكوين الفورية المتداولة في الولايات المتحدة صافي تدفقات خارجة بنحو 1.6 مليار دولار خلال الفترة من 1 إلى 10 نوفمبر، مع تسجيل تدفقات صافية خارجة في 6 من أصل 7 أيام تداول تمت تسويتها.
لماذا ظهر هذا التباين؟
أولًا، يتمتع الذهب بسمات أكثر رسوخًا بوصفه ملاذًا آمنًا وأصلًا احتياطيًا. فقد تعتبره البنوك المركزية ومؤسسات إدارة الأصول طويلة الأجل والمستثمرون الساعون إلى تنويع المخاطر جزءًا من تخصيصاتهم الاستثمارية طويلة الأجل.
ثانيًا، تتنوع قاعدة المستثمرين في البيتكوين أكثر. فإلى جانب حامليها على المدى الطويل، هناك كثير من رؤوس الأموال التي تركز على تقلبات الأسعار، وعمليات إنشاء وحدات صناديق المؤشرات المتداولة واستردادها، وسيولة السوق؛ لذلك قد تكون التغيرات قصيرة الأجل في التدفقات المالية أشد حدة.
ثالثًا، تختلف العوامل التي تحرك السوق في كل من الأصلين. فالذهب يتأثر بطلب البنوك المركزية وأسعار الفائدة الحقيقية والتوترات الجيوسياسية، بينما يتأثر البيتكوين أيضًا بتدفقات صناديق المؤشرات المتداولة، والرافعة المالية، والطلب الفوري، والسيولة داخل سوق العملات المشفرة.
ومن الجدير بالانتباه أن استمرار التدفقات الداخلة إلى صناديق الذهب المتداولة لا يعني أن سعر الذهب يرتفع كل يوم. فقد شهد سعر الذهب أيضًا تصحيحًا ملحوظًا في أكتوبر. وهذا يوضح تحديدًا أن تخصيص الأموال والأداء السعري قصير الأجل لا يتطابقان دائمًا.
لذلك، لا يمكننا أن نستنتج ببساطة أن الذهب يحل محل البيتكوين، ولا أن خروج الأموال من البيتكوين على المدى القصير يعني زوال قيمته على المدى الطويل.
ما يستحق الدراسة حقًا هو سبب اختيار مختلف المستثمرين أصولًا مختلفة، وما إذا كان هذا الاختيار آخذًا في التحول إلى اتجاه طويل الأجل.
برأيك، أيهما يُرجح أن يجذب تخصيصات مؤسسية طويلة الأجل خلال السنوات الثلاث المقبلة: الذهب أم البيتكوين؟
شهدت الأسواق المالية مؤخرًا ظاهرة لافتة: فالذهب والبيتكوين يُعدّان لدى بعض المستثمرين من الأصول البديلة خارج النظام المالي التقليدي، لكن أداء التدفقات المالية إليهما تباين بوضوح.
بحسب البيانات التي نشرها مجلس الذهب العالمي في 5 نوفمبر، سجّلت صناديق الذهب المتداولة المدعومة بالذهب المادي تدفقات صافية داخلة بنحو 2.7 مليار دولار عالميًا في أكتوبر 2026، محققةً صافي تدفقات داخلة للشهر الرابع على التوالي. وزادت حيازات صناديق الذهب المتداولة العالمية بمقدار 19 طنًا، لتصل إلى 4,275 طنًا، مسجلةً رقمًا قياسيًا جديدًا في نهاية الشهر. وخلال الأشهر العشرة الأولى من هذا العام، بلغ صافي التدفقات الداخلة التراكمية إلى صناديق الذهب المتداولة نحو 41 مليار دولار.
في المقابل، سجّلت صناديق البيتكوين الفورية المتداولة في الولايات المتحدة صافي تدفقات خارجة بنحو 1.6 مليار دولار خلال الفترة من 1 إلى 10 نوفمبر، مع تسجيل تدفقات صافية خارجة في 6 من أصل 7 أيام تداول تمت تسويتها.
لماذا ظهر هذا التباين؟
أولًا، يتمتع الذهب بسمات أكثر رسوخًا بوصفه ملاذًا آمنًا وأصلًا احتياطيًا. فقد تعتبره البنوك المركزية ومؤسسات إدارة الأصول طويلة الأجل والمستثمرون الساعون إلى تنويع المخاطر جزءًا من تخصيصاتهم الاستثمارية طويلة الأجل.
ثانيًا، تتنوع قاعدة المستثمرين في البيتكوين أكثر. فإلى جانب حامليها على المدى الطويل، هناك كثير من رؤوس الأموال التي تركز على تقلبات الأسعار، وعمليات إنشاء وحدات صناديق المؤشرات المتداولة واستردادها، وسيولة السوق؛ لذلك قد تكون التغيرات قصيرة الأجل في التدفقات المالية أشد حدة.
ثالثًا، تختلف العوامل التي تحرك السوق في كل من الأصلين. فالذهب يتأثر بطلب البنوك المركزية وأسعار الفائدة الحقيقية والتوترات الجيوسياسية، بينما يتأثر البيتكوين أيضًا بتدفقات صناديق المؤشرات المتداولة، والرافعة المالية، والطلب الفوري، والسيولة داخل سوق العملات المشفرة.
ومن الجدير بالانتباه أن استمرار التدفقات الداخلة إلى صناديق الذهب المتداولة لا يعني أن سعر الذهب يرتفع كل يوم. فقد شهد سعر الذهب أيضًا تصحيحًا ملحوظًا في أكتوبر. وهذا يوضح تحديدًا أن تخصيص الأموال والأداء السعري قصير الأجل لا يتطابقان دائمًا.
لذلك، لا يمكننا أن نستنتج ببساطة أن الذهب يحل محل البيتكوين، ولا أن خروج الأموال من البيتكوين على المدى القصير يعني زوال قيمته على المدى الطويل.
ما يستحق الدراسة حقًا هو سبب اختيار مختلف المستثمرين أصولًا مختلفة، وما إذا كان هذا الاختيار آخذًا في التحول إلى اتجاه طويل الأجل.
برأيك، أيهما يُرجح أن يجذب تخصيصات مؤسسية طويلة الأجل خلال السنوات الثلاث المقبلة: الذهب أم البيتكوين؟