لماذا بدأت المؤسسات في إعادة تقييم البيتكوين؟
ظهر مؤخرًا تناقض يستحق دراسة متعمقة في سوق البيتكوين: فمن جهة، تتواصل التدفقات الخارجة من صناديق ETF، ومن جهة أخرى، أفصحت مؤسسات مالية كبرى عن زيادة حيازاتها المرتبطة بالبيتكوين. فما الذي يعنيه ذلك؟
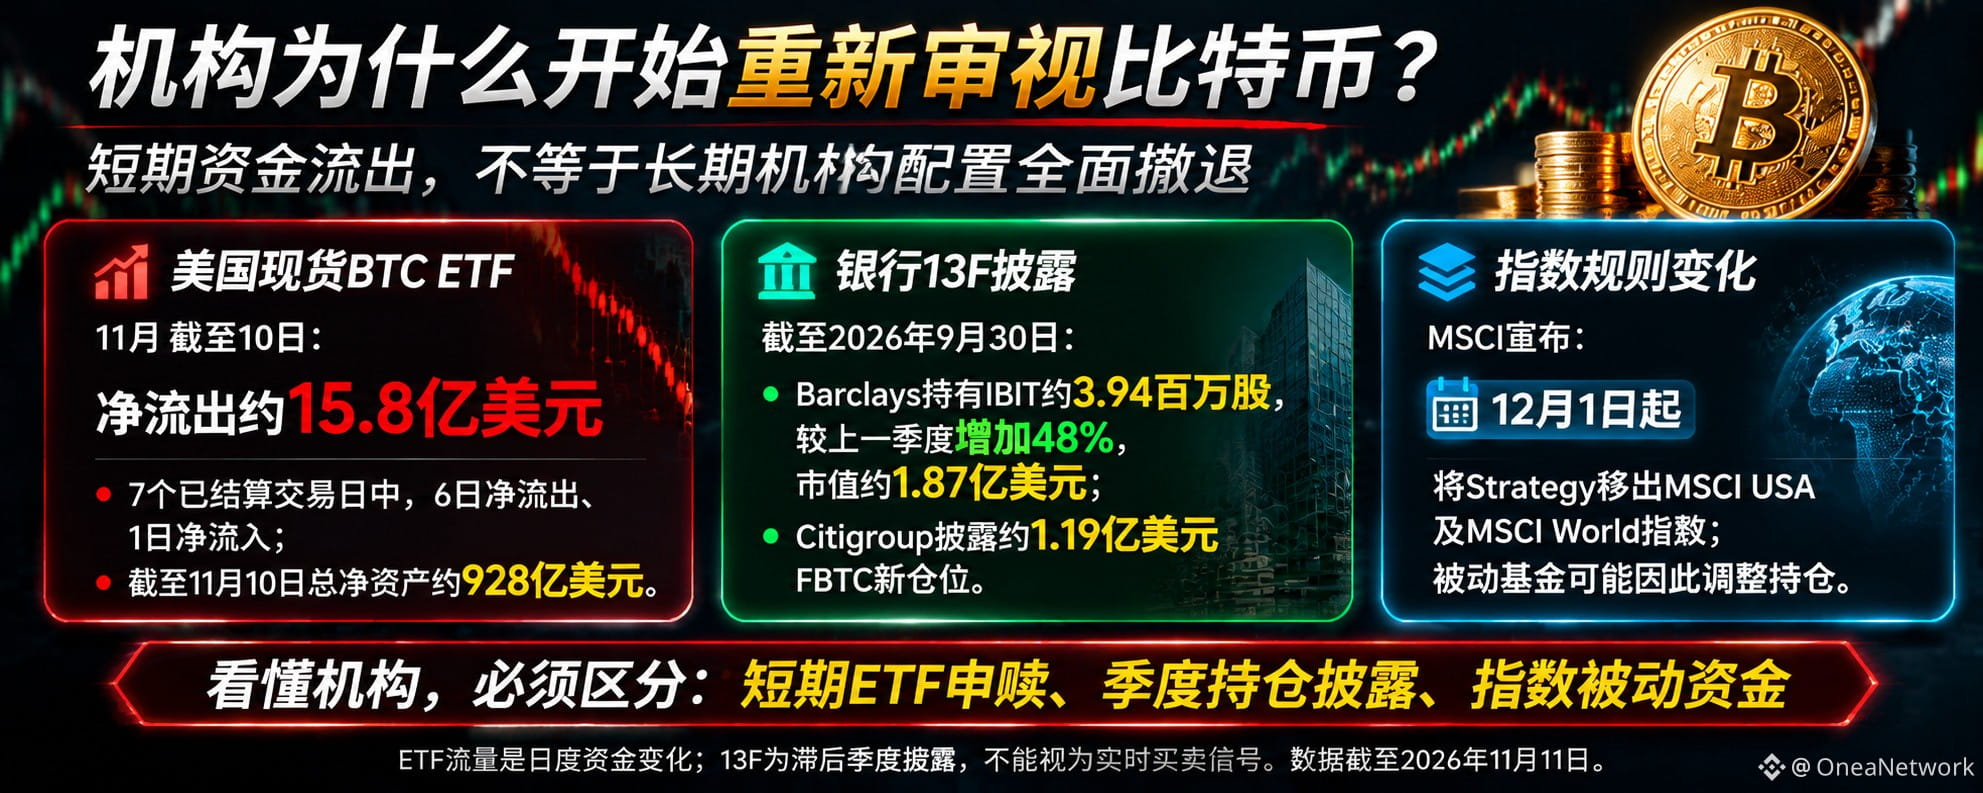
لننظر أولًا إلى بيانات التدفقات. حتى 10 نوفمبر 2026، بلغ صافي التدفقات الخارجة من صناديق ETF الأمريكية الفورية للبيتكوين منذ بداية الشهر نحو 1.578 مليار دولار، وسُجّلت تدفقات خارجة في 6 أيام من أصل 7 أيام تداول تمت تسويتها. لكن هذا لا يعني أن جميع المؤسسات تنسحب.
وفقًا لإفصاحات ملفات 13F للربع الثالث الصادرة في 11 نوفمبر، زادت حصة بنك باركليز في صندوق IBIT التابع لبلاك روك بنسبة 48% مقارنة بالربع السابق، وبلغت القيمة السوقية للحيازة نحو 187 مليون دولار. كما أفصحت مجموعة سيتي عن حيازة جديدة في صندوق FBTC التابع لشركة فيديليتي، تبلغ قيمتها نحو 119 مليون دولار.
لماذا يظهر هذا التناقض الظاهري؟
أولًا، تعكس تدفقات صناديق ETF التغيرات قصيرة الأجل في الاكتتابات والاستردادات، بينما تُظهر ملفات 13F حيازات المؤسسات في نهاية الربع السابق. لذلك لا يمكن اعتبار الأمرين متطابقين مباشرةً.
ثانيًا، تختلف الأهداف الاستثمارية من مؤسسة إلى أخرى. فبعض رؤوس الأموال تركز على تقلبات الأسعار على المدى القصير، في حين قد تشارك مؤسسات أخرى في سوق الأصول الرقمية من خلال تخصيص الأصول على المدى الطويل، أو تنويع المخاطر، أو تطوير المنتجات المالية.
إضافة إلى ذلك، قد تؤثر قواعد المؤشرات في سلوك المؤسسات. فقد أعلنت MSCI أنها ستستبعد شركة Strategy من مؤشري MSCI USA وMSCI World اعتبارًا من 1 ديسمبر، وهو ما قد يؤثر في تخصيص رؤوس الأموال السلبية التي تتبع هذه المؤشرات.
لذلك، لا ينبغي أن نفسر التدفقات الخارجة من صناديق ETF ببساطة على أنها تشاؤم مؤسسي شامل، كما لا ينبغي أن نعتبر زيادة بعض البنوك لحيازاتها دليلًا على قرب انطلاق موجة صعود جديدة.
ما يستحق المتابعة المستمرة فعلًا هو ما إذا كانت تدفقات صناديق ETF، وإفصاحات البنوك عن حيازاتها، والميزانيات العمومية للشركات، وسيولة السوق ستتجه تدريجيًا نحو مسار واحد.
ليس لرؤوس الأموال المؤسسية منطق موحد في تحركاتها؛ وفهم سلوك أنواعها المختلفة أهم من مجرد التخمين بشأن ارتفاع البيتكوين أو انخفاضه.
برأيك، ما القوة الأساسية التي ستدفع البيتكوين إلى الصعود مستقبلًا: تدفقات صناديق ETF، أم البنوك التقليدية، أم التخصيص طويل الأجل من جانب الشركات؟
ظهر مؤخرًا تناقض يستحق دراسة متعمقة في سوق البيتكوين: فمن جهة، تتواصل التدفقات الخارجة من صناديق ETF، ومن جهة أخرى، أفصحت مؤسسات مالية كبرى عن زيادة حيازاتها المرتبطة بالبيتكوين. فما الذي يعنيه ذلك؟
لننظر أولًا إلى بيانات التدفقات. حتى 10 نوفمبر 2026، بلغ صافي التدفقات الخارجة من صناديق ETF الأمريكية الفورية للبيتكوين منذ بداية الشهر نحو 1.578 مليار دولار، وسُجّلت تدفقات خارجة في 6 أيام من أصل 7 أيام تداول تمت تسويتها. لكن هذا لا يعني أن جميع المؤسسات تنسحب.
وفقًا لإفصاحات ملفات 13F للربع الثالث الصادرة في 11 نوفمبر، زادت حصة بنك باركليز في صندوق IBIT التابع لبلاك روك بنسبة 48% مقارنة بالربع السابق، وبلغت القيمة السوقية للحيازة نحو 187 مليون دولار. كما أفصحت مجموعة سيتي عن حيازة جديدة في صندوق FBTC التابع لشركة فيديليتي، تبلغ قيمتها نحو 119 مليون دولار.
لماذا يظهر هذا التناقض الظاهري؟
أولًا، تعكس تدفقات صناديق ETF التغيرات قصيرة الأجل في الاكتتابات والاستردادات، بينما تُظهر ملفات 13F حيازات المؤسسات في نهاية الربع السابق. لذلك لا يمكن اعتبار الأمرين متطابقين مباشرةً.
ثانيًا، تختلف الأهداف الاستثمارية من مؤسسة إلى أخرى. فبعض رؤوس الأموال تركز على تقلبات الأسعار على المدى القصير، في حين قد تشارك مؤسسات أخرى في سوق الأصول الرقمية من خلال تخصيص الأصول على المدى الطويل، أو تنويع المخاطر، أو تطوير المنتجات المالية.
إضافة إلى ذلك، قد تؤثر قواعد المؤشرات في سلوك المؤسسات. فقد أعلنت MSCI أنها ستستبعد شركة Strategy من مؤشري MSCI USA وMSCI World اعتبارًا من 1 ديسمبر، وهو ما قد يؤثر في تخصيص رؤوس الأموال السلبية التي تتبع هذه المؤشرات.
لذلك، لا ينبغي أن نفسر التدفقات الخارجة من صناديق ETF ببساطة على أنها تشاؤم مؤسسي شامل، كما لا ينبغي أن نعتبر زيادة بعض البنوك لحيازاتها دليلًا على قرب انطلاق موجة صعود جديدة.
ما يستحق المتابعة المستمرة فعلًا هو ما إذا كانت تدفقات صناديق ETF، وإفصاحات البنوك عن حيازاتها، والميزانيات العمومية للشركات، وسيولة السوق ستتجه تدريجيًا نحو مسار واحد.
ليس لرؤوس الأموال المؤسسية منطق موحد في تحركاتها؛ وفهم سلوك أنواعها المختلفة أهم من مجرد التخمين بشأن ارتفاع البيتكوين أو انخفاضه.
برأيك، ما القوة الأساسية التي ستدفع البيتكوين إلى الصعود مستقبلًا: تدفقات صناديق ETF، أم البنوك التقليدية، أم التخصيص طويل الأجل من جانب الشركات؟