

أود اليوم أن أتراجع خطوة إلى الوراء وأدرس سوق البيتكوين من منظور الاقتصاد الكلي.
قد يكون هذا نهجًا تقليديًا إلى حدٍ ما، لكن بالنظر إلى قيود السيولة الشديدة التي تواجه البيتكوين حاليًا، أعتقد أن من المهم إعادة النظر في البيئة الاقتصادية الكلية الأوسع.
دعوني أبدأ بخلاصتي.
«لم يشهد سوق البيتكوين بعدُ تراكمًا كافيًا، وما زالت ظروف السيولة تتدهور. في هذه المرحلة، لا يسعنا إلا أن نأمل أن يتجنب السوق صدمة كبيرة. وحتى إن تجنبها، فقد يحتاج إلى فترة أطول بكثير من التماسك العرضي مما يتوقعه كثيرون.»
كما ذكرت مرارًا في تحليلاتي السابقة، فإن أوضاع السيولة الداخلية للبيتكوين تثير قلقًا بالغًا.
تواصل سيولة جانب الشراء ضعفها، ويشهد السوق شحًا كبيرًا في السيولة.
في ظل هذه الخلفية، أود دراسة العلاقة بين الدولار الأمريكي ودورات سوق البيتكوين.
قد يكون هذا الموضوع مألوفًا لكل من أمضى بعض الوقت في دراسة الأسواق المالية.
بوجه عام، يرتبط الدولار الأمريكي ارتباطًا وثيقًا بأوضاع السيولة العالمية.
عند النظر إلى دورات البيتكوين التاريخية، لم نشهد قط حفاظ البيتكوين على سوق صاعدة متكاملة بينما كان الدولار في اتجاه صعودي قوي.
ولم تكن الدورة الهابطة التي بدأت في عام 2025 مختلفة كثيرًا في هذا الصدد.
لكن هذا يقودنا إلى السؤال الأهم.
«هل وصلنا فعلًا إلى المرحلة التي يوشك فيها الدولار الأمريكي على الدخول في اتجاه هبوطي مستدام؟»
بالنسبة إليّ، هذا أحد أهم الأسئلة عند تقييم السوق الحالية.
لننظر إلى الدورات التاريخية بموضوعية.
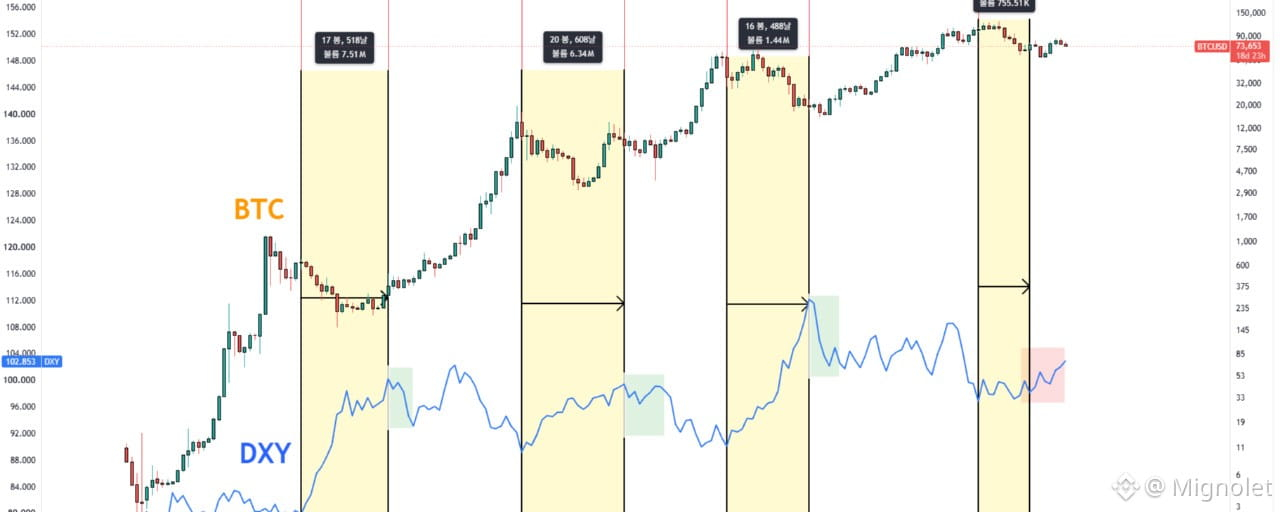
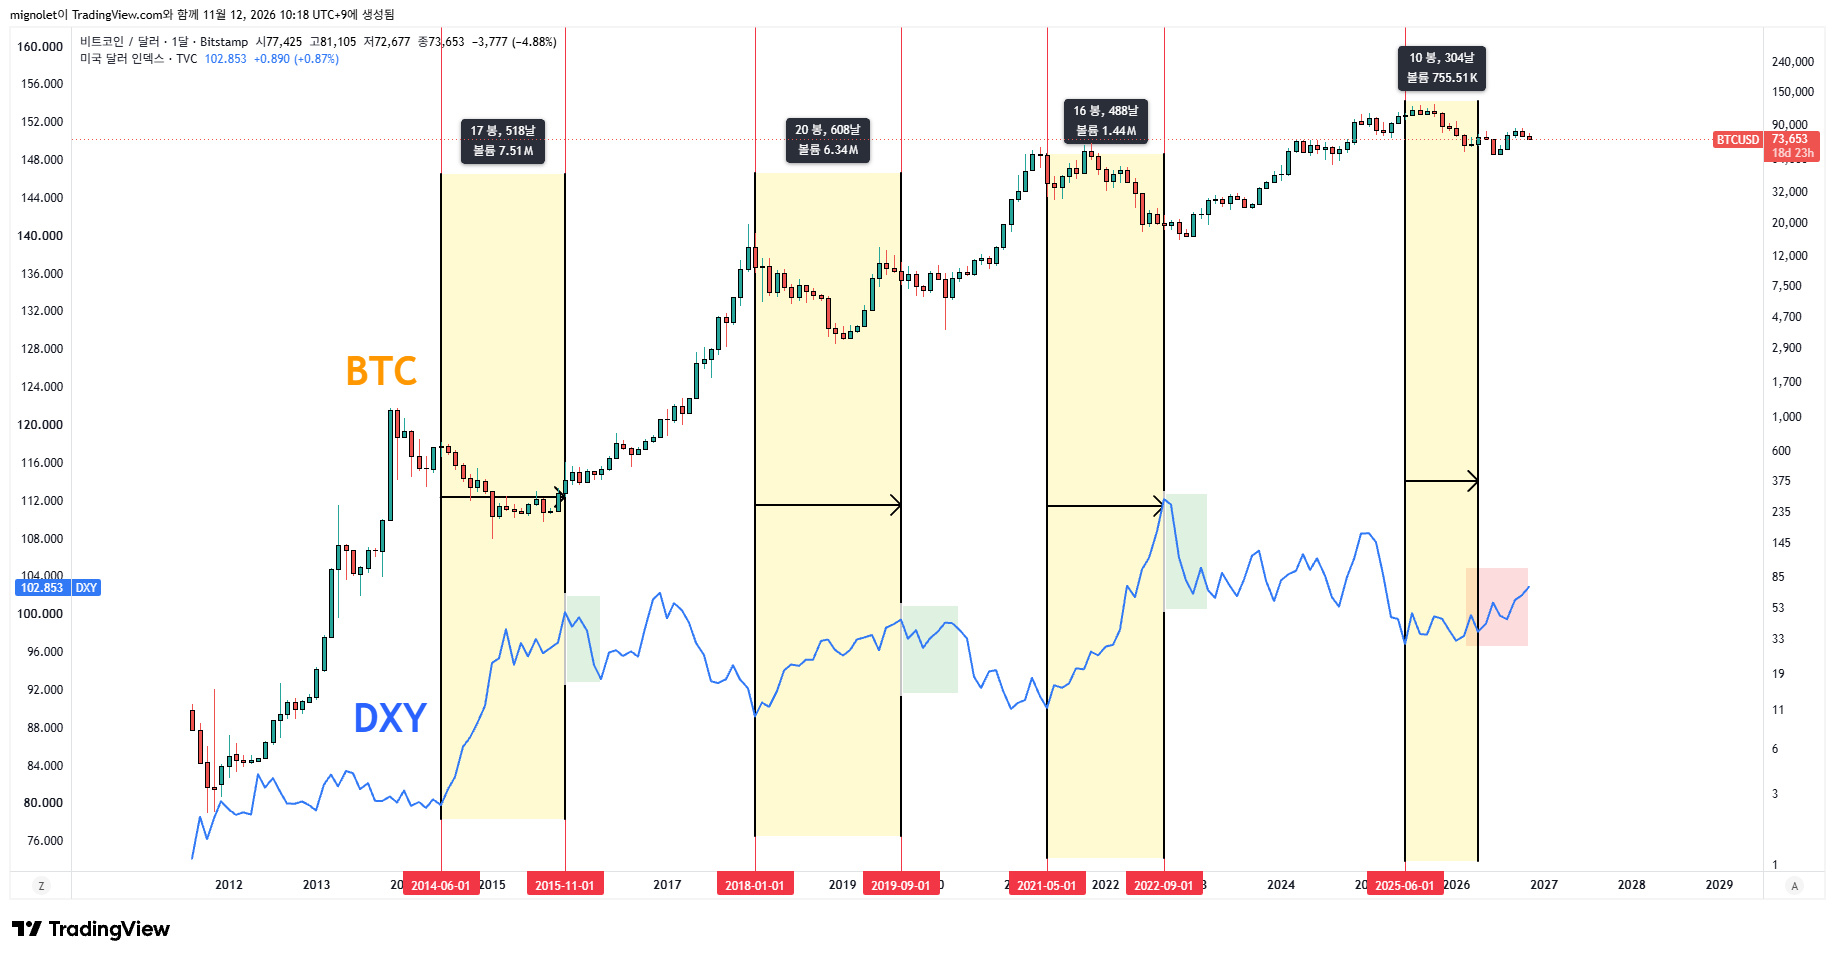
في الدورات السابقة، مرّ البيتكوين بسوق هابطة طويلة قبل أن يدخل مرحلة صعود كبرى، بالتزامن مع بدء الدولار الأمريكي تراجعًا مستدامًا.
(الصورة 1، المربعات الخضراء)
لكن الوضع الحالي مختلف جوهريًا.
فبدلًا من الدخول في اتجاه هبوطي، تظهر على الدولار مؤشرات تدل على ترسخ اتجاه صعودي قوي.
(الصورة 1، المربع الأحمر)
وهذا هو أهم اختلاف بين دورات الصعود السابقة وبيئة السوق التي نواجهها اليوم.
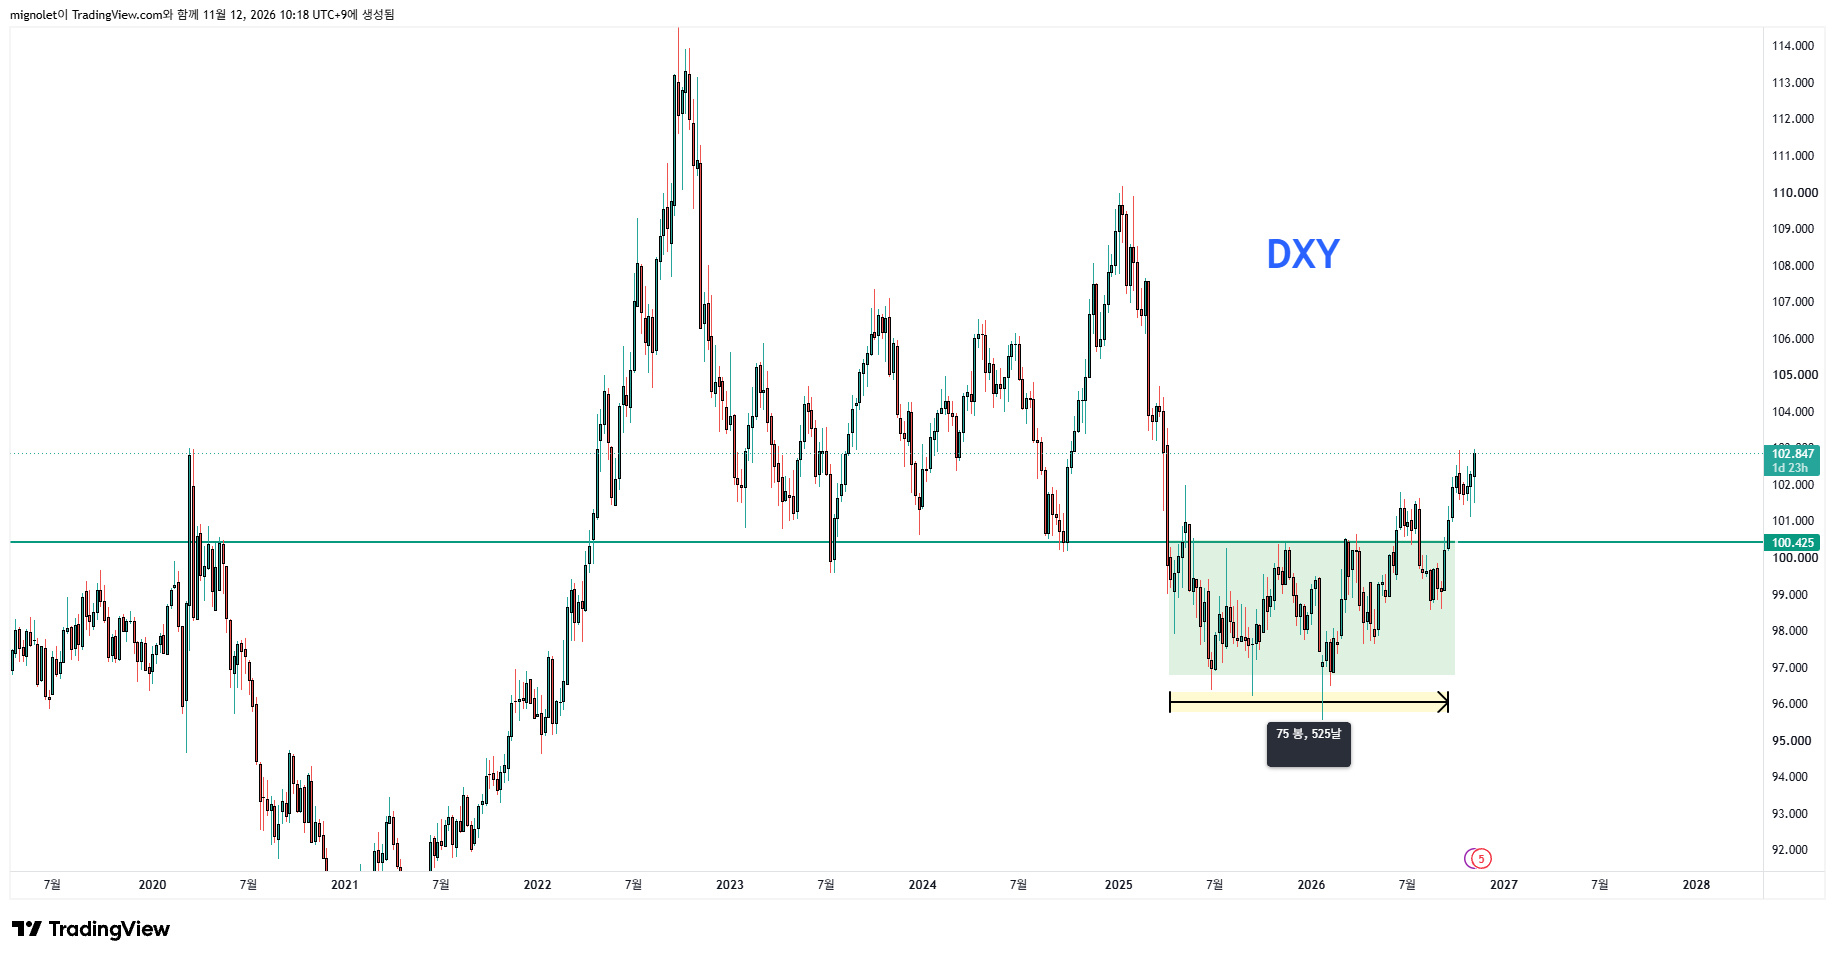
والآن، ألقِ نظرة على الصورة 2.
اخترق الدولار الأمريكي نطاقًا تداوليًا ظل يتشكل لأكثر من 500 يوم.
هناك أمر أؤكد عليه كثيرًا في تحليلاتي للسوق:
«ما إن يترسخ اتجاه ما، نادرًا ما ينعكس بسهولة.»
ويرجع ذلك إلى استمرار الاتجاه.
وهذا ليس اتجاهًا تشكل خلال بضعة أسابيع أو أشهر.
نحن نشهد اختراقًا لنطاق تماسك استمر لأكثر من 500 يوم.
وهذا يجعل هذا التطور مهمًا على نحو خاص.
حتى لو انعكس الدولار في نهاية المطاف وبدأ بالتراجع مجددًا، فقد تستغرق هذه العملية وقتًا أطول بكثير مما يتوقعه كثير من المستثمرين.
علينا أيضًا أن نأخذ في الحسبان البيئة الاقتصادية الكلية الأوسع.
بدأت زيادة أسعار الفائدة في الربع الثالث من هذا العام، في حين لم تكن البيئة السياسية والاقتصادية المحيطة بانتخابات التجديد النصفي الأمريكية مواتية لسوق العملات المشفرة على الإطلاق.
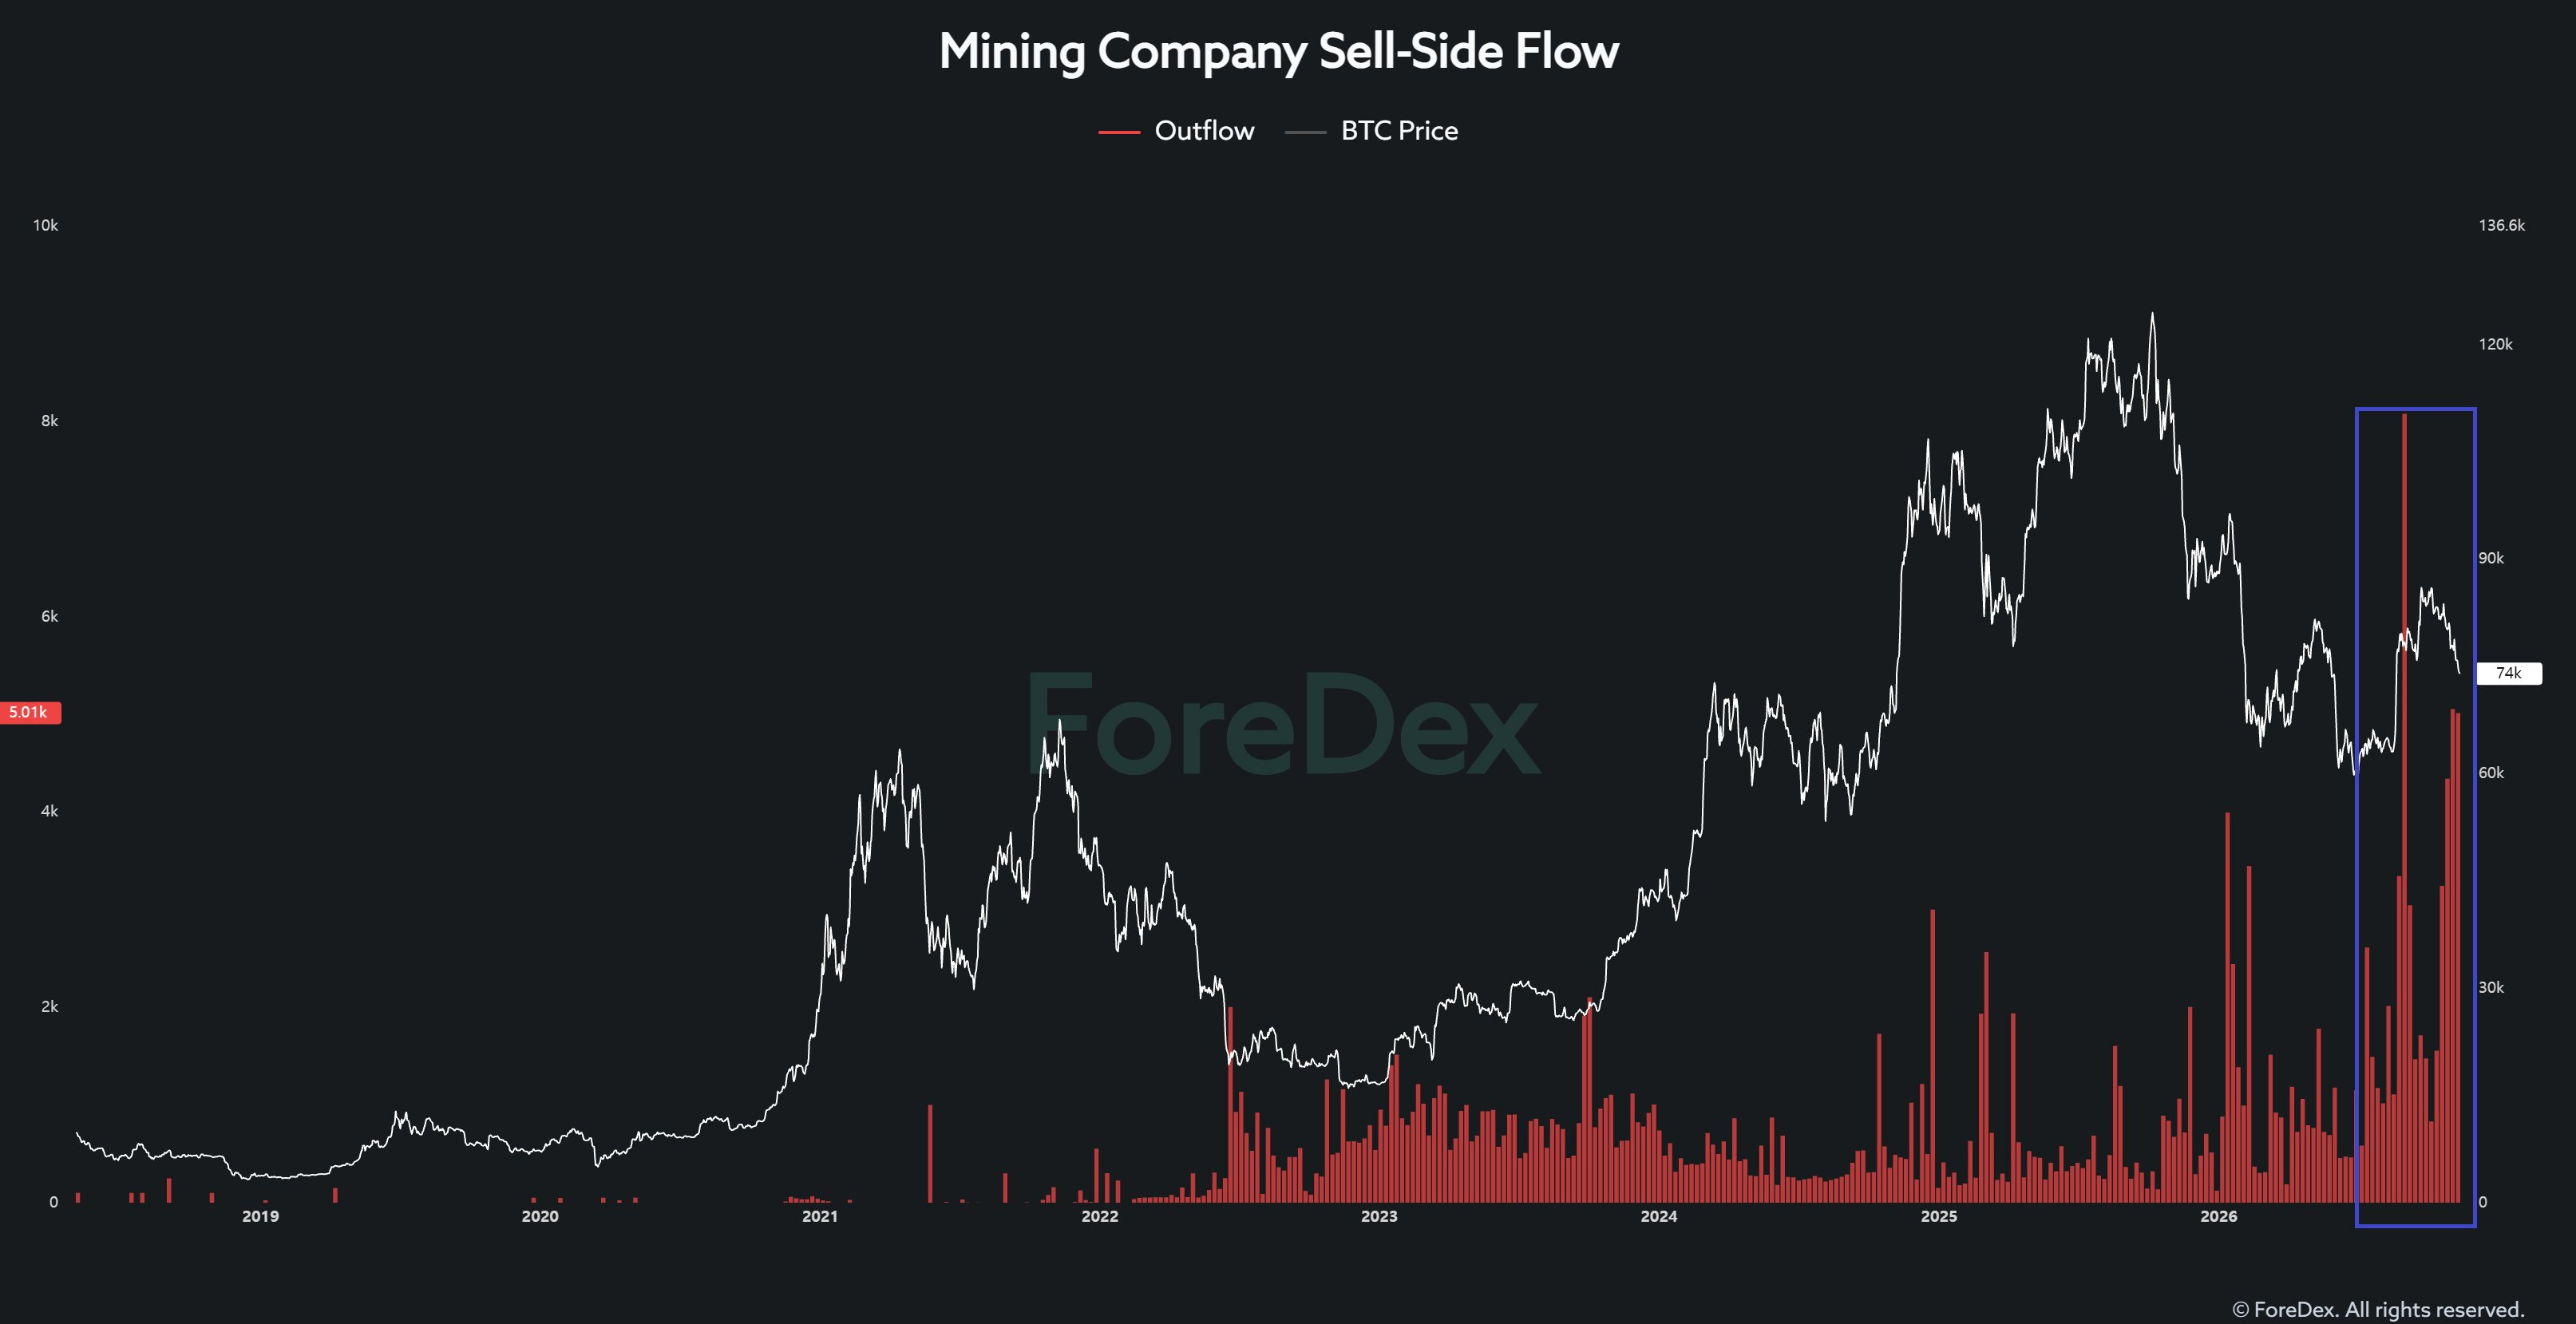
وفي الوقت نفسه، يشكل ضغط البيع من شركات تعدين البيتكوين مصدر قلق رئيسيًا آخر.
بلغ نشاط بيع البيتكوين لدى شركات التعدين مستويات مرتفعة تاريخيًا خلال الربعين الثالث والرابع من هذا العام.
وفي الوقت نفسه، تحوّل العديد من شركات التعدين نماذج أعمالها نحو مراكز بيانات الذكاء الاصطناعي.
في ظل هذه الظروف، هل يمكننا حقًا أن نتوقع تدفق سيولة جديدة كبيرة إلى البيتكوين؟
في هذه المرحلة، يصعب عليّ أن أكون واثقًا من حدوث ذلك.
في نهاية المطاف، يحتاج البيتكوين إلى محفز جديد ورواية مقنعة قادرة على جذب رؤوس أموال جديدة.
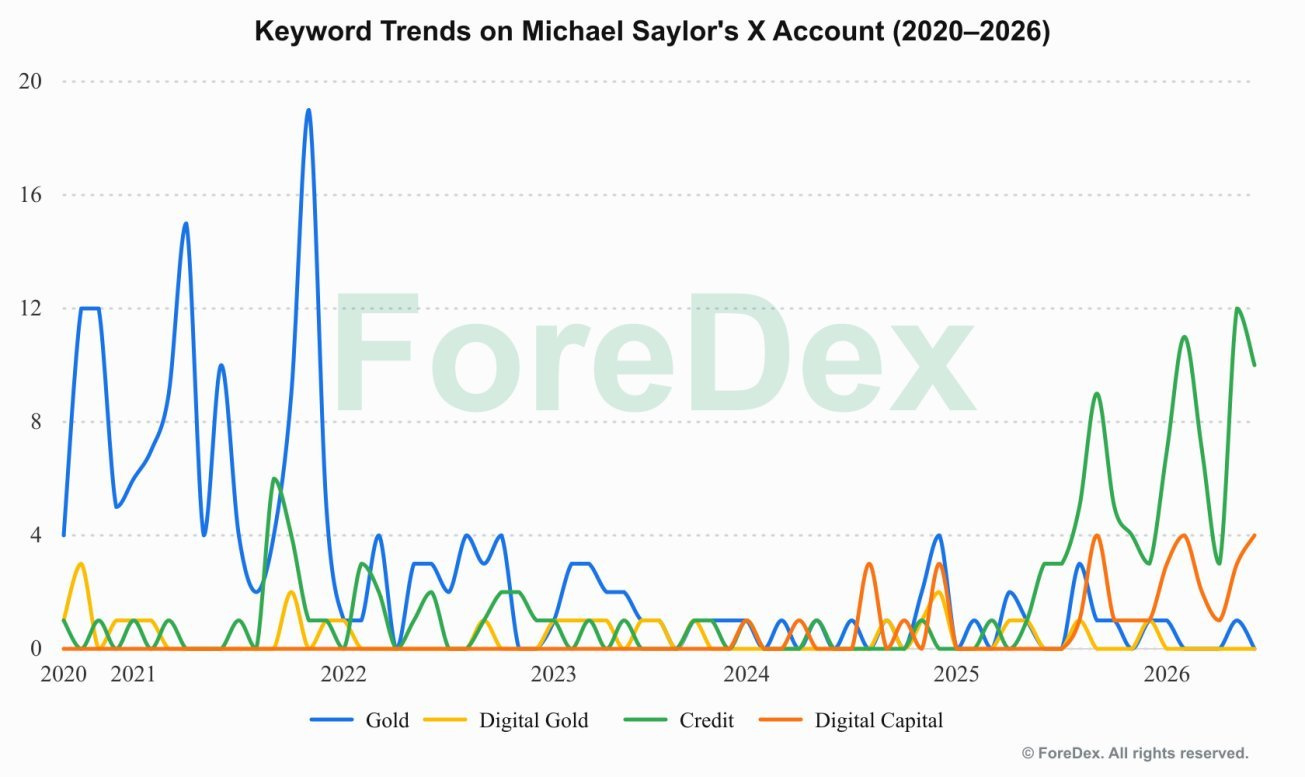
شخصيًا، أعتقد أن من أقوى الروايات التي يمكن أن يتبناها البيتكوين هي دوره بوصفه «ذهبًا رقميًا».
لكن حدث تحول مثير للاهتمام هنا أيضًا.
كانت شركة Strategy من أكثر الشركات ترويجًا للبيتكوين بوصفه ذهبًا رقميًا.
في عام 2022، كثيرًا ما أكدت Strategy هوية البيتكوين باعتباره «ذهبًا رقميًا».
لكن ابتداءً من عام 2025، أخذت الشركة توجّه رسالتها بشكل متزايد نحو مفاهيم مثل «الائتمان» و«رأس المال الرقمي»، بدلًا من التركيز أساسًا على البيتكوين بوصفه ذهبًا رقميًا.
فكّروا فيما يعنيه ذلك.
حتى Strategy، وهي من أكثر الشركات تأثيرًا وقدرةً على دفع رواية الذهب الرقمي، باتت تؤكد الآن على رواية مختلفة.
والآن، بعد تأكيد استبعادها من مؤشر MSCI اليوم، ازداد عدم اليقين المحيط بالسوق أكثر.
لذا دعوني أطرح السؤال مجددًا.
«هل تتعافى السيولة في سوق البيتكوين فعلًا؟»
أصبح البيتكوين مندمجًا في النظام المالي التقليدي بدرجة أعمق بكثير من أي وقت مضى.
ومن خلال صناديق المؤشرات المتداولة الفورية وتزايد مشاركة المؤسسات، باتت المؤسسات المالية التقليدية تحتفظ بالبيتكوين ضمن محافظها الاستثمارية على نحو متزايد.
ونتيجة لذلك، أصبح سلوك سوقه أكثر ارتباطًا بالظروف الاقتصادية الكلية وتحركات الأسواق المالية التقليدية.
بعبارة أخرى، أصبح البيتكوين أكثر تأثرًا بالبيئة الاقتصادية الكلية الأوسع، لا أقل.
ومع ذلك، لا تزال السيولة الداخلية للبيتكوين ضعيفة اليوم، فيما لا توفر الظروف الاقتصادية الكلية الخارجية أي دعم يُذكر.
في ظل هذه الظروف، يصعب عليّ أن أرى كيف يمكن للبيتكوين أن يتحدى ببساطة البيئة الاقتصادية الكلية الأوسع ويدخل بمفرده في دورة صعود قوية.
لكي يبدأ البيتكوين سوقًا صاعدة حقيقية ومستدامة، لا بد من تدفق سيولة جديدة إلى السوق.
وهذا هو الشرط الأساسي.
وهذا يعيدني إلى تقييمي الحالي.
في الوقت الراهن، ينبغي أن تكون الأولوية للأمل في أن يتمكن السوق من تجاوز هذه الفترة من دون التعرض لصدمة كبيرة.
لكن حتى لو تمكنا من تجنب اضطراب كبير، فقد يتطلب التخلص من الرافعة المالية المفرطة ومعالجة اختلالات السيولة الحالية فترة أطول بكثير من التماسك والتجميع مما يتوقعه كثير من المستثمرين.
إذا كان المستثمرون يتوقعون أن يعود البيتكوين سريعًا إلى مسار صعود حاد من هنا، فأعتقد أنهم قد يهيئون أنفسهم لخيبة أمل كبيرة.
وهذا أيضًا هو سبب عزمي على التعامل مع مشترياتي المقبلة من البيتكوين بأفق زمني أطول بكثير.
بدلًا من التسرع في العودة إلى السوق، أريد أن أقيّم بعناية تطور أوضاع السيولة وما إذا كان السوق قد مر بمرحلة تجميع كافية.
أتفهم أن نظرتي الحالية قد تبدو متشائمة، أو حتى محبطة.
لكن الغرض من تحليل السوق ليس تقديم نظرة متفائلة باستمرار.
بل هو تقييم البيئة التي نعمل ضمنها بموضوعية، ووضع استراتيجية استثمارية تعكس تلك الظروف.
أنا ببساطة لا أعتقد أن هذا هو الوقت المناسب للتعامل مع سوق البيتكوين باندفاع.
لا داعي للاستعجال.
في الوقت الحالي، أعتقد أن الصبر أهم من ملاحقة ارتداد محتمل.
أفضل أن أنتظر تعافي السيولة، وأن أمنح السوق وقتًا كافيًا للتجميع، وأن أحدد موقعي حين تلوح فرصة أكثر ملاءمة.