
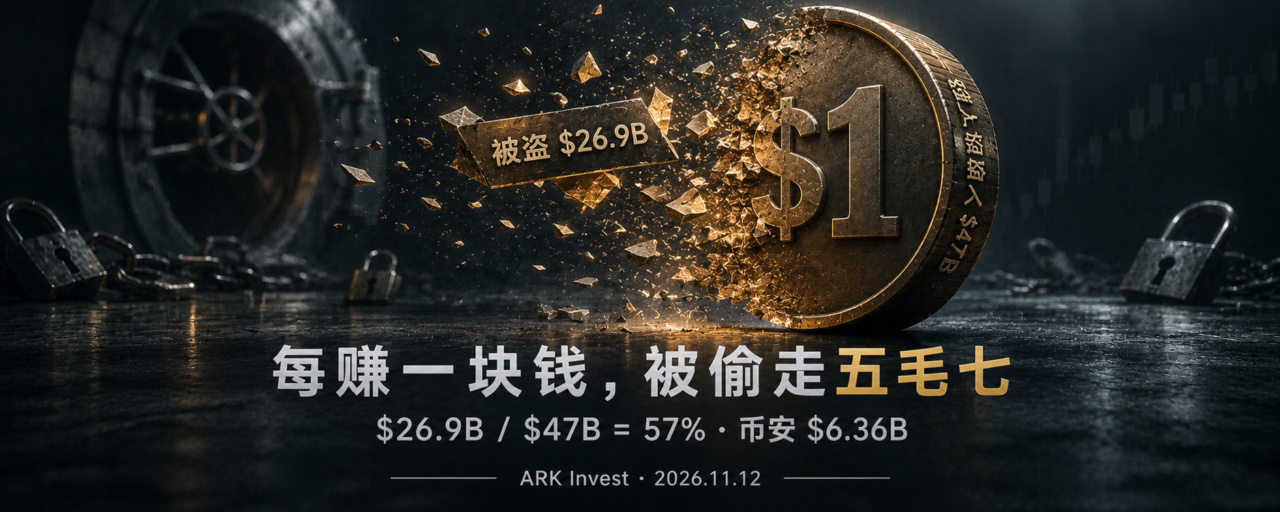

في 12 نوفمبر، نشر لورينزو فالنتي، رئيس أبحاث الأصول الرقمية في ARK Invest، على منصة X نسبةً تعكس حجم القطاع: فمنذ عام 2017، تكبّد قطاع العملات المشفّرة خسائر تراكمية تُقدّر بنحو 26.9 مليار دولار بسبب هجمات القرصنة، في حين بلغ إجمالي الإيرادات على السلسلة خلال الفترة نفسها نحو 47 مليار دولار.
مقابل كل دولار واحد من الإيرادات المتحققة على السلسلة، تُسرق أصول بقيمة نحو 57 سنتًا.
هذه ليست بيانات جزئية تخص سنة بعينها أو فئة معينة من البروتوكولات، بل هي حصيلة تراكمية للقطاع بأكمله على مدى العقد الماضي. لقد أُدرجت تكاليف الأمن في حساب الأرباح والخسائر للاقتصاد المشفّر بهذه النسبة.
ليس من الطبيعي أن تنفق صناعةٌ أكثر من نصف إيراداتها الإجمالية على دفع ثمن السرقات. والأكثر غرابة أن هذه النسبة استمرت لما يقارب عقدًا من الزمن.
حادثة واحدة استحوذت على النصيب الأكبر من أصل 57 سنتًا
قسمة 26.9 مليارًا على 47 مليارًا تعطينا 57%. لكن مكوّنات هذه النسبة ليست موزعة بالتساوي.
قدّم Valente مقارنة أكثر إثارة للانتباه: خسائر اختراق Binance وحده (6.36 مليار دولار) تجاوزت جميع الإيرادات على السلسلة حتى الآن في عام 2026. سرقة واحدة التهمت الزيادة في الإيرادات على مدار عام كامل.
تبلغ خسائر حادثة Binance، وفقًا لمنهجية TRM الإحصائية، 6.36 مليار دولار، بينما يقدّرها الإعلان الرسمي لـ Binance بنحو 6.3 مليار دولار. جُمّد أو استُعيد نحو 3 مليارات دولار من الأصول، لكن He Yi أوضحت صراحةً أن استرداد هذه الأصول لا يزال يتطلب اتباع الإجراءات الرسمية؛ فالتجميد لا يعني الإعادة. ولا يزال نحو 3.3 مليارات دولار في عناوين يتحكم بها المخترقون، وتعتمد فرص استردادها على تتبّع المعاملات على السلسلة والتعاون مع جهات إنفاذ القانون لاحقًا.
إذا استبعدنا 6.36 مليارًا من أصل 26.9 مليارًا، فستبقى خسائر بنحو 20.5 مليارًا موزعة على جميع الحوادث الأخرى منذ عام 2017. حادثة Binance ليست «سبب» هذه النسبة، بل هي أحدث تأكيد لها، وأكبرها نطاقًا.
عنق الزجاجة الأمني: استنزاف وقود النمو
خلاصة Valente لا تتجاوز جملة واحدة: «الأمن هو عنق الزجاجة أمام تطور قطاع العملات المشفرة».
معنى هذه العبارة أكثر تحديدًا من مجرد القول إن «الاختراقات كثيرة». فإذا كان القطاع يدفع تكلفة خفية قدرها 57 سنتًا مقابل كل دولار يكسبه، بسبب الثغرات الأمنية، فإن الموارد المتاحة لإعادة الاستثمار وتطوير المنتجات وبناء الامتثال تتقلص بصورة منهجية. الإنفاق الأمني ليس إنفاقًا على النمو، بل هو «ضريبة دفاعية» لا مفر من دفعها. قد ترتفع القيمة الإجمالية للأصول المقفلة (TVL) في بروتوكول ما، كما ترتفع إيراداته، لكن إذا كان استغلال ثغرة واحدة في التفويض قادرًا على محو الإيرادات المتراكمة على مدى سنوات، فلن تتراكم آثار النمو المركّب.
تؤكد بيانات عام 2026 هذا الاستنتاج لحظةً بلحظة. فبحسب إحصاءات DefiLlama حتى 10 نوفمبر، تسببت 338 حادثة هجوم واستغلال للثغرات منذ بداية العام في خسائر بلغت نحو 8.78 مليارات دولار. وهذا الرقم خاص بعام 2026 وحده، ولا يُقاس بالمنهجية نفسها التي يعتمدها رقم ARK البالغ 26.9 مليارًا منذ عام 2017، لكن كلاهما يشير إلى الاتجاه نفسه: الخسائر تتسارع.
كما أن مواضع الهجمات تتغير. فقد تعرّض نطاق Across Protocol للاختطاف عبر الهندسة الاجتماعية؛ واستهدف المهاجمون مسجّل النطاقات Namecheap، واستبدلوا الواجهة الأمامية لخداع المستخدمين ودفعهم إلى توقيع تفويض خبيث. وخرج نحو 350 ألف دولار من محافظ المستخدمين على ست سلاسل، من دون اختراق العقود الذكية نفسها. أما Initia، فخسرت نحو 3.27 ملايين دولار بسبب تسريب مفاتيح GCP؛ إذ تمكن المهاجمون من دخول البنية التحتية عبر حقن الأوامر وسرقة صلاحيات الوصول إلى GitHub. لم تمر الأموال عبر العقود، بل تسرّبت من إعدادات السحابة. وفي حادثة Binance، لم تُستخرج المفاتيح الخاصة من منحنى إهليلجي أيضًا؛ بل جرى استغلال مسار تفويض الصلاحيات.
الثغرة ليست في التشفير، بل في منظومة التشغيل التي بُنيت حوله. النطاقات ومفاتيح السحابة وإجراءات التفويض؛ هذه مبادئ تشغيلية تعلمتها المالية التقليدية على مدى عقود من الحوادث، بينما يشتريها قطاع العملات المشفرة واحدة تلو الأخرى بسعر 57 سنتًا.
الدرس الذي اشترته خسائر الـ26.9 مليارًا ليس معقدًا
إذا فصلنا الخسائر، نجد أن معظم الأموال لم تختفِ بسبب «هجمات تشفيرية فائقة التطور». بل تسرّبت عبر آليات التفويض في المحافظ الساخنة، ومنطق التحقق في الجسور العابرة للسلاسل، وواجهات خدمة العملاء لدى مسجّلي النطاقات، وبيانات اعتماد الوصول إلى الخدمات السحابية.
لا يكمن حلّ عنق الزجاجة الأمني في تشفير أكثر تعقيدًا، بل في انضباط هندسي أساسي: تقليل الصلاحيات إلى الحد الأدنى، وإمكانية إلغاء التفويض، وتدقيق سلسلة التوريد، وتوفير إجراءات احتياطية للموظفين. لم يقدّم منشور Valente حلًا، بل قدّم مرآة: إذا سُرق من قطاعٍ ما 57 سنتًا من كل دولار يكسبه، فإن مدى قربه من «النضج» لا تحدده القيمة السوقية أو حجم صناديق ETF، بل يبدأ حين تنخفض هذه النسبة.
تنويه: المحتوى لأغراض معلوماتية فقط. يُرجى إجراء أبحاثكم الخاصة.