
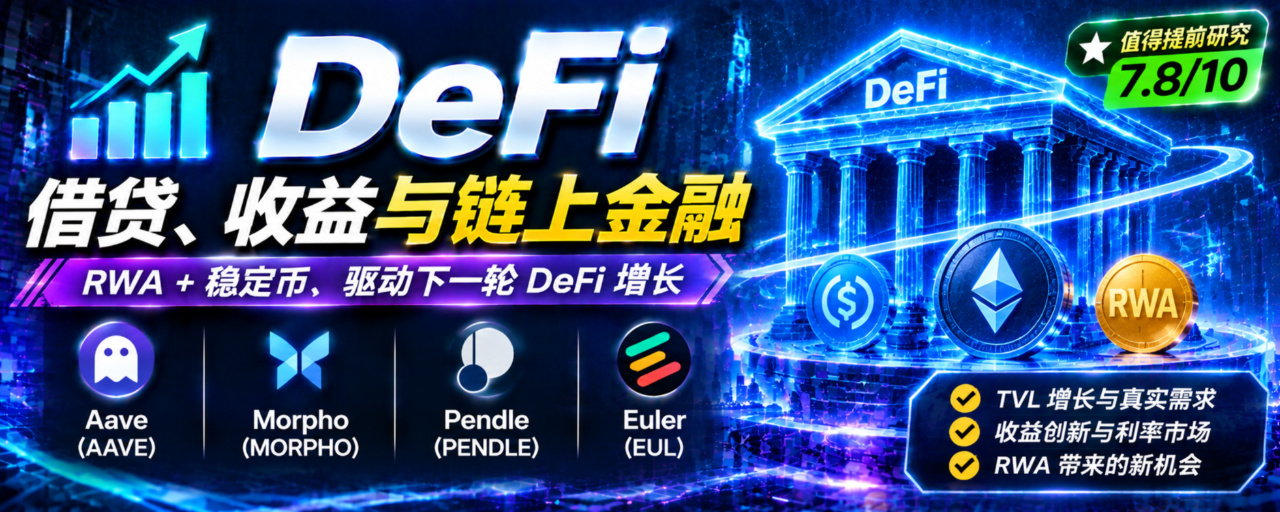
يا جماعة، عندما نتحدث عن DeFi، فأول ما يتبادر إلى أذهان كثيرين هو: العائد السنوي، وتعدين السيولة، والتنافس المحموم على TVL. في بدايات صيف DeFi، كانت الآلية بسيطة ومباشرة: يوزّع البروتوكول الرموز كمكافآت، ويودع الناس أصولهم للتعدين، فترتفع TVL بسرعة ويبدو المشهد مزدهرًا. لكن وراء ذلك كانت تكمن فقاعة ضخمة — فالأموال كانت ترقد في المجمعات بلا حراك، ولم يكن أحد يقترضها أصلًا. وما إن خُفّضت المكافآت حتى هربت الأموال جماعيًا في اليوم نفسه. كان الازدهار زائفًا، والطلب وهميًا.
أما DeFi اليوم، فقد تغيّر مساره بهدوء. لم يعد يعتمد على دعم الرموز ليستمر، بل ينتظر دخول أصول ذات تدفقات نقدية حقيقية، مثل العملات المستقرة وأصول العالم الحقيقي (RWA)، لبناء منظومة مالية على السلسلة قادرة على الاستمرار ذاتيًا: هناك من يودع أمواله لكسب الفائدة، ومن يقترض لزيادة الرافعة المالية، ومن يرهن أصوله للحصول على السيولة، ومن يتداول أسعار الفائدة والعوائد الآجلة. وباختصار: ينتقل DeFi من «لعبة تعدين» إلى بنية تحتية حقيقية للائتمان والعوائد.
لن نكدّس اليوم معادلات مملّة؛ بل سنفكك تجربة أربعة مشاريع بارزة، Aave وMorpho وPendle وEuler، ونتحدث عنها ببساطة، لنوضح موقع كل منها ومزاياها، وكذلك المخاطر الكبيرة المختبئة خلف أرقامها البراقة.
لنبدأ بتوضيح المنطق الأساسي: لماذا تستحق DeFi الآن أن ندرسها بعمق من جديد؟ الركيزة الأولى هي العملات المستقرة. العملات المستقرة هي «العملة الأساسية» للقطاع المالي بأكمله على السلسلة. وكلما ازداد حجم USDC وUSDT، نشأت لدى حامليها احتياجات مالية تلقائية: لا يريدون ترك أموالهم عاطلة، فيودعونها لكسب الفائدة؛ وعند التداول يريدون رهن العملات المستقرة لاقتراض الأموال واستخدام الرافعة المالية؛ أما المؤسسات التي تحصل على عملات مستقرة فتحتاج إلى أدوات لإدارة الأموال والاقتراض قصير الأجل على السلسلة. العملات المستقرة ليست مجرد وسيلة وسيطة لشراء العملات وبيعها، بل هي المصدر المتواصل للأموال التي تغذي سوق الإقراض في DeFi.
الزيادة الثانية تأتي من أصول RWA التي يتحدث عنها الجميع. ففي التمويل التقليدي، تُعد سندات الخزانة وصناديق سوق النقد وسندات الشركات أصولًا ذات تدفقات نقدية مستقرة بطبيعتها، ويزيد حجمها أضعافًا لا تُحصى على حجم الأصول المشفّرة الأصلية. إن ترميز هذه الأصول وإدخالها إلى السلسلة له أهمية كبيرة لـDeFi: فهو يوسّع مجمّع الضمانات مباشرةً، بحيث لا يقتصر على أصول مشفّرة شديدة التقلب مثل ETH وBTC. وتُعد سندات الخزانة المُرمّزة منخفضة المخاطر ومستقرة العوائد، ما يجعلها مناسبة جدًا لتكون ضمانات أساسية وتجذب الأموال المؤسسية. لكن احرصوا على الانتباه إلى هذه النقطة: الترميز لا يعني أنك تملك الأصل الأساسي مباشرةً. يجب التحقق من كل مسألة على حدة: من هي الجهة الحافظة؟ كيف صيغت الاتفاقيات القانونية؟ هل يمكن استرداد الأصل؟ هل يمكن تجميده؟ وكيف تُضمن حمايته في حال الإفلاس؟ يندفع كثيرون لمجرد رؤيتهم الأحرف الثلاثة RWA، ويتجاهلون المخاطر القانونية ومخاطر الحفظ، ثم يقعون في ورطة كبيرة.
التحول الجوهري الثالث: انتقل معيار التقييم من TVL إلى معدل استخدام الأموال. كان الناس يقارنون TVL عند فتح DeFi، وينظرون مباشرةً إلى DeFiLlama، ويعدّون المشروع صاحب الرقم الأكبر هو الرائد. لكن هذا المعيار لم يعد صالحًا منذ زمن. إن TVL لا يمثل سوى «الأموال المودعة»، أما Active Loans فيمثل الأموال التي أُقرضت فعليًا وأسهمت في نشاط مالي. فإذا استقرت مليارات الأموال في مجمّع من دون أن يقترضها أحد، وكان معدل استخدامها منخفضًا جدًا، واعتمدت عوائد الإيداع بالكامل على حوافز البروتوكول، فهذا ازدهار زائف. لا تكتمل دورة DeFi سليمة إلا بتوافر ثلاثة عناصر معًا: مزوّدون مستعدون لإيداع الأموال، ومقترضون لديهم طلب حقيقي، وآليات متكاملة لإدارة المخاطر والتصفية؛ ثم يتولد عن ذلك دخل مستدام للبروتوكول.
أولًا: المشاريع الأربعة ليست متنافسة في المجال نفسه أصلًا
يقارن كثيرون بين هذه المشاريع الأربعة وكأنها جميعًا منصات إقراض، لكنها تؤدي أدوارًا مختلفة تمامًا، وتتكامل معًا لتشكّل دورة مالية كاملة على السلسلة: مصادر الأموال (العملات المستقرة وRWA والأصول المشفّرة) ← البنية الأساسية للإقراض (Aave وMorpho وEuler) ← تقسيم العوائد وتسعيرها (Pendle) ← إدارة المخاطر والتصفية وأوراكل الأسعار ← توليد الفوائد والرسوم وإيرادات البروتوكول.
Aave: مصرف شامل كبير، ينشئ مجمّعات سيولة ضخمة ويركز على التوسع؛
Morpho: بنية تحتية أساسية للائتمان، توفر خدمات الإقراض للمنصات الخارجية عبر سلاسل التوريد، وتتيح أسواقًا معيارية قابلة للتخصيص؛
Pendle: منصة تداول متخصصة في تداول «العوائد المستقبلية» والمضاربة على توقعات أسعار الفائدة؛
Euler: مصنع قروض صغيرة مخصص، يركز على إنشاء الأسواق بمرونة وعزل المخاطر بقوة.
لنتحدث عن كل واحد منها بالتدريج.
Aave (AAVE): العملاق المخضرم في إقراض DeFi، وV4 معركته الحاسمة
Aave هي المحطة الأولى التي يتعرف فيها معظم الناس على إقراض DeFi. لا تكمن ميزتها الأساسية في براعة الشيفرة البرمجية، بل في السيولة والعلامة التجارية وخبرة إدارة المخاطر التي راكمتها على مدى سنوات. وبعد توسعها إلى سلاسل متعددة، يصعب كسر حاجز الثقة الذي بنته لدى المستخدمين ومزوّدي الأموال.
أهم ترقية هذه المرة هي Aave V4، بهندسة Hub & Spoke، وهو تصميم يناسب تمامًا التوجه الكبير نحو RWA. ببساطة، Hub هو مجمّع سيولة عام مشترك، أما Spoke فهو مجموعة من الأسواق الصغيرة المستقلة. يمكن لكل Spoke تحديد نسبة الضمان وقواعد التصفية وأوراكل الأسعار الخاصة به، ما يعزل المخاطر، مع إمكانية مشاركة الأموال الموجودة في Hub. في السابق، لم يكن من الممكن وضع سندات الخزانة والعملات البديلة شديدة التقلب في المجمّع نفسه؛ إذ كان انهيار أحدها سيضر بالمجمّع كله. أما بعد V4، فيمكن تخصيص Spoke مستقل لسندات الخزانة المُرمّزة، وآخر للأصول السهمية، وثالث للأصول المشفّرة؛ فتُفصل المخاطر وتُشارك السيولة، ما يلائم تمامًا احتياجات الأموال المؤسسية في مجال RWA. وقد وسّعت Aave بالفعل نطاق V4 إلى شبكات Avalanche وBase وCircle Arc، وأطلقت حتى سوقًا للأسهم المُرمّزة. طموحها واضح: ألا تقتصر على الإقراض في عالم العملات المشفّرة، بل تمتد إلى الأصول التقليدية المُرمّزة.
تبدو الأرقام متينة: تقترب الودائع من 30 مليارًا، وتبلغ القروض القائمة 12 مليارًا، فيما تجاوزت إيرادات البروتوكول التراكمية هذا العام 80 مليونًا. وأكثر ما يلفت الانتباه في رمز AAVE هو آلية إعادة الشراء التي أقرّتها DAO، بميزانية سنوية قدرها 50 مليون دولار لإعادة شراء الرموز من إيرادات البروتوكول. لكن علينا تقييم الأمر بواقعية: ميزانية إعادة الشراء لا تعني أن إعادة الشراء قد نُفذت فعلًا؛ يجب متابعة قدرة إيرادات البروتوكول على الاستقرار والاستمرار في الوفاء بها. ومخاطرها واقعية أيضًا: فباعتبارها أكبر بروتوكول للإقراض، ستكون الأشد تأثرًا عند وقوع أحداث استثنائية غير متوقعة أو تصفيات متسلسلة أو مشكلات في أوراكل الأسعار.
خلاصة Aave في جملة واحدة: إنها سهم كبير في سوق الائتمان على السلسلة؛ لذا يُفضّل متابعتها بعقلية تحليل القوائم المالية التقليدية، والتركيز على حجم القروض والإيرادات والديون المعدومة، لا على المضاربة بالسرديات وحدها.
Morpho (MORPHO): شبكة ائتمان أساسية صاعدة بهدوء، ونهجها مختلف تمامًا
نهج Morpho معاكس تمامًا لنهج Aave. تتولى Aave الواجهة الأمامية والعلامة التجارية وجذب المستخدمين بنفسها؛ أما Morpho فتركز على البنية التحتية الأساسية من خلال Morpho Blue، الذي يتيح إنشاء أسواق إقراض مخصصة ومفتوحة، إلى جانب Vault وCurator (مدير الاستراتيجية). يمكن للمنصات والمؤسسات وفرق الاستراتيجيات إنشاء أسواق إقراض خاصة بها على Morpho، مع تخصيص الضمانات وأسعار الفائدة ومعايير التصفية. ولا يحتاج المستخدم العادي إلى دراسة المخاطر بنفسه؛ إذ يمكنه إيداع أمواله في Vault، ليتولى مدير محترف توزيعها وفق القواعد.
أكثر قصصها إثارةً للتوقعات هي توفير البنية التحتية الخلفية للإقراض لمنصات التكنولوجيا المالية مثل Coinbase وCharles Schwab. ينقر المستخدم العادي على «Earn» في منصة تداول مركزية أو تطبيق للاستثمار، من دون أن يدرك وجود Morpho، بينما يدير Morpho سوق الإقراض في الخلفية. إذا نجح هذا النموذج، فلن يكون Morpho مجرد بروتوكول DeFi، بل سيصبح البنية الأساسية للائتمان في عالم Web3 والتمويل التقليدي بأكمله.
هناك فخّ شائع في الفهم يسهل الوقوع فيه: يرى كثيرون أن رسوم Morpho قاربت 28 مليونًا خلال آخر 30 يومًا، فيظنون أن البروتوكول يحقق أرباحًا هائلة. لكن Fees التي تحصيها DeFiLlama هي الفوائد التي يدفعها المقترضون للمودعين، وليست إيرادات يحتفظ بها البروتوكول نفسه. ووفقًا لمنهجية مجمّعات البيانات الحالية، تبلغ الإيرادات التي يحتفظ بها البروتوكول صفرًا. في جوهره، MORPHO حاليًا رمز حوكمة؛ ولا يحتاج المستخدم إلى امتلاك MORPHO للاستفادة من خدمات الإقراض. وهذا هو أكبر سؤال لم يُحسم بعد: مع ازدياد عدد الجهات المنضمة إلى المنظومة وانفجار حجم الإقراض، هل سينتقل هذا النمو إلى الرمز؟ إذا ازدهر النشاط التجاري من دون وجود قناة مستقرة لانتقال القيمة إلى الرمز، فسيظل مبرر الاستثمار في الرمز معلقًا، مهما كانت البنية التحتية قوية.
Pendle (PENDLE): مشروع فريد من نوعه في القطاع، وبورصة أسعار الفائدة في DeFi
Pendle ليست بروتوكول إقراض، بل أداة لتحويل العوائد إلى منتجات مالية، وهذا أكثر ما يعجبني فيها، إذ يمنحها تميزًا واضحًا. آليتها الأساسية هي PT+YT؛ وقد تبدو مربكة في المرة الأولى، لذا سأشرحها ببساطة: يمكن تقسيم أصل واحد يدرّ عائدًا، مثل سندات الخزانة المُرمّزة أو stETH أو إيصال إيداع عملة مستقرة، إلى جزأين: PT = شهادة أصل المبلغ، وتسترد بها أصل المبلغ عند الاستحقاق؛ YT = حق الحصول على العوائد المستقبلية لفترة زمنية محددة.
بعد تقسيم الأصل، يمكن تداول أصل المبلغ والعائد كلٌ على حدة. إذا اشتريت PT، فكأنك تثبّت عائدًا محددًا بسعر مخفّض، وتحصل على فائدة مؤكدة؛ أما إذا اشتريت YT، فأنت تراهن على ارتفاع معدل عائد الأصل الأساسي خلال الفترة المقبلة، وكلما زاد ارتفاعه زادت قيمة YT. وعلى العكس، إذا خفّض الاحتياطي الفيدرالي أسعار الفائدة وانخفضت عوائد سندات الخزانة، فقد تنهار قيمة YT مباشرةً.
في التمويل التقليدي، تُعد منحنيات أسعار الفائدة وتداول أسعار الفائدة الآجلة سوقًا ضخمًا، وتعمل Pendle على إنشاء هذا السوق على السلسلة. مستقبلًا، عندما تُدرج سندات الخزانة من فئة RWA على السلسلة على نطاق واسع، سيحتاج الناس إلى تداول عوائد السندات بآجال مختلفة والتحوّط من تقلبات أسعار الفائدة، ما سيفتح المجال مباشرةً أمام Pendle. وتأتي إيراداتها من حصة عوائد YT ورسوم تداول PT، لذا فإن نموذج أعمالها واضح.
لكن مخاطرها مميزة أيضًا: فهي تعتمد على تقلبات العوائد. فإذا انخفض معدل العائد السنوي (APY) للأصول الأساسية انخفاضًا حادًا، تراجع نشاط السوق وحجم التداول مباشرةً؛ ولا يفيد ارتفاع TVL إذا لم توجد تداولات، إذ لا تداولات تعني عدم وجود رسوم. كذلك، لكل من PT وYT تاريخ استحقاق، ما يجعل السيولة عرضة للجفاف بسهولة. لذا فهي أصول عالية الحساسية والتقلب.
Euler (EUL): مشروع تجريبي في الإقراض المعياري، مرن لكنه لا يزال في مراحله المبكرة
يشبه موقع Euler إلى حد ما موقع Morpho؛ فهو يركز على الخزائن المعيارية القابلة للتهيئة EVK، التي تتيح لأي شخص إنشاء سوق إقراض مستقل وتعديل معاييره بحرية مع عزل المخاطر بقوة. كما يقدم EulerEarn، وهي خزائن عوائد لأصل واحد، تتيح للمستخدمين توزيع الأموال وفق استراتيجيات مختلفة. وتكمن ميزته في مرونته الكبيرة، ما يجعله مناسبًا لإنشاء أسواق إقراض للأصول المتخصصة والمنظومات الناشئة؛ إذ يتركز جزء كبير من TVL لديه حاليًا في Monad.
لكن نقاط ضعفه الحالية واضحة: حجمه صغير، وإيرادات البروتوكول ضئيلة جدًا، كما أن مزادات تدفق الرسوم (Fee Flow Auctions) لا تزال متوقفة، ومعدل رسوم البروتوكول محدد بصفر. أي إن البروتوكول يمارس نشاطًا تجاريًا حاليًا من دون تحقيق إيرادات يحتفظ بها، فيما يقتصر دور رمز EUL في الوقت الراهن أساسًا على الحوكمة والمكافآت. إنه مشروع نمو واعد ذو بنية أنيقة، لكن تسويقه تجاريًا والتقاط القيمة والتوسع عبر المنظومات كلها أمور تحتاج إلى وقت لإثبات جدواها؛ كما أن هامش الخطأ فيه أضيق ومخاطره أعلى بكثير من المشاريع الثلاثة السابقة.
ثانيًا: خمسة محفزات رئيسية للجولة القادمة من DeFi، وهي المحاور الأساسية التي علينا مراقبتها
ترسيخ الإقراض بضمان أصول RWA: هذه أكبر قصة على المدى الطويل. يبدو الحجم الإجمالي لأصول RWA كبيرًا الآن، لكن نسبة ما يُستخدم منها فعليًا كضمان للحصول على قروض منخفضة جدًا. عندما تُدمج سندات الخزانة والسندات المُرمّزة على نطاق واسع في مجمّعات الإقراض، وينشأ طلب حقيقي على الاقتراض بضمانها، عندها فقط ستشهد DeFi تدفقًا مؤسسيًا إضافيًا حقيقيًا. ومن أبرز المستفيدين مباشرةً Aave وMorpho وEuler.
استمرار توسّع العملات المستقرة: كلما كبر سوق العملات المستقرة، زادت الأموال الخاملة، واشتدّ الطلب على الإقراض والاستثمار. ركّزوا على متابعة أسعار الفائدة على إقراض العملات المستقرة ومعدلات استخدام الأموال. انخفاض معدل الاستخدام كثيرًا يعني فائضًا في الأموال، وأن عوائد الإيداع غير جذابة؛ أما ارتفاعه المفرط لفترة طويلة فينطوي على مخاطر تدافع المودعين للسحب.
نضوج سوق العوائد الثابتة على السلسلة: هذا هو المجال الذي تتألق فيه Pendle. مع ازدياد حاجة المؤسسات إلى التحوّط من تقلبات أسعار الفائدة وتوزيع استثماراتها على عوائد بآجال مختلفة، وتشكّل منحنى لأسعار الفائدة على السلسلة، ستُعاد إعادة تقييم قيمة Pendle.
دمج البنية التحتية لـDeFi في منصات التكنولوجيا المالية: المقصود ليس أن يتصل الجميع بالتطبيقات اللامركزية عبر محافظهم بأنفسهم، بل أن تُسنِد منصات التداول المركزية وتطبيقات الاستثمار قدرات الإقراض مباشرةً إلى بروتوكولات أساسية مثل Morpho. هذه بوابة لجذب مستخدمين جدد، وتخفض عتبة استخدام DeFi بشكل كبير.
تفعيل دورة اقتصادية مغلقة للرموز: هذا هو الاختبار النهائي لجميع رموز DeFi. تحقق بروتوكولات كثيرة أعمالًا ضخمة، لكن الرمز لا يعدو كونه صوتًا في الحوكمة، من دون آلية لتوزيع رسوم المعاملات أو إعادة الشراء أو الحرق. وهكذا ينفصل نمو الأعمال تمامًا عن سعر الرمز. نجحت Aave بالفعل في تفعيل عمليات إعادة الشراء، بينما لا تزال آليات Morpho وEuler وPendle قيد المتابعة.
ثالثًا: قائمة مؤشرات تساعدكم على دراسة DeFi بأنفسكم وتجنّب فخاخ البيانات
كفّوا عن الاكتفاء بمتابعة TVL. من الآن فصاعدًا، قيّموا البروتوكولات بهذا الترتيب: ✅ Active Loans (القيمة الفعلية للقروض الممنوحة): تمثل الطلب الحقيقي على الاقتراض، وهي الأعلى أولوية ✅ معدل استخدام الأموال = الأموال المُقرضة / إجمالي الودائع: يقيس كفاءة استخدام الأموال ✅ Fees (الفوائد / الرسوم التي يدفعها المستخدمون): تقيس نشاط السوق ✅ Revenue (صافي الإيرادات التي يحتفظ بها البروتوكول): هل يستطيع البروتوكول تحقيق الأرباح؟ هذا هو جوهر المسألة ✅ صافي إصدار الرموز، وفكّ قفلها، وإعادة شرائها / توزيع الرسوم: عرض الرموز والطلب عليها
من الضروري التمييز بين Fees وRevenue؛ فهذه نقطة يخطئ فيها 90% من الناس: معظم الفوائد التي يدفعها المقترضون تُوزع على المودعين، وهذا ما يُسمى Fees؛ أما ما يتبقى فعليًا لدى البروتوكول بعد اقتطاع حصة مزوّدي السيولة ومديري الاستراتيجيات، فهو Revenue. لدى Morpho رسوم ضخمة، لكن البروتوكول لا يحتفظ بها؛ وEuler لديه رسوم، لكنه لا يتقاضى رسومًا للبروتوكول. نشاط البروتوكول لا يعني أنه يحقق أرباحًا، وتحقيق البروتوكول للأرباح لا يعني أن حاملي رموزه سيحصلون على حصة منها.
رابعًا: مخاطر DeFi التي لا يمكن تجاهلها، فضعوها نصب أعينكم
مخاطر العقود الذكية: تدير بروتوكولات الإقراض أموالًا ضخمة، ومهما كثرت عمليات التدقيق، تظل الثغرات والأحداث النادرة غير المتوقعة قائمة؛
مخاطر التصفية والديون المعدومة: قد تؤدي الانخفاضات الحادة في الأسواق إلى انهيار أسعار الضمانات وارتفاع انزلاق التصفية، ما ينشئ ديونًا معدومة؛
مخاطر أوراكل الأسعار: قد تؤدي مصادر الأسعار الخاطئة إلى عمليات تصفية غير صحيحة، وتتسبب مباشرةً في خسارة الأصول؛
مخاطر حفظ أصول RWA والمخاطر القانونية: الحقوق الأساسية للأصول المُرمّزة لا تحميها العقود على السلسلة، لذا تكمن المخاطر في العالم الواقعي؛
مخاطر أسعار الفائدة: ينطبق ذلك خصوصًا على Pendle، إذ يمكن لدورات انخفاض أسعار الفائدة أن تضغط مباشرةً على سوق تداول العوائد؛
مخاطر التدافع على السيولة: حتى لو كان TVL مرتفعًا، قد تؤدي عمليات السحب الجماعي إلى جفاف السيولة.
الخلاصة
التقييم الإجمالي لقطاع DeFi هو 7.8 من 10، والسبب الأساسي أن نموذج الأعمال أثبت نجاحه، لكن معظم المشاريع لا تزال ضعيفة في ما يتعلق بانتقال القيمة إلى الرموز. هذا ليس سردية مضاربة مؤقتة خاصة بسوق صاعدة، بل هو بنية تحتية أساسية للتمويل المشفّر. Aave ركيزة المشاريع الكبرى؛ راقبوا V4 وتطبيقات RWA. Morpho شبكة ائتمان أساسية واعدة؛ راقبوا انضمام المنصات الخارجية وآلية الرمز. Pendle أصل فريد من نوعه للتعرض لأسعار الفائدة؛ وهي رهان على سوق العوائد الثابتة على السلسلة. Euler مشروع تجريبي في مجال الإقراض المعياري؛ يناسب المتابعة باستثمار صغير.
في موجة DeFi القادمة، لن يكون الفائز هو من يقدم مكافآت تعدين أعلى أو يحقق رقم TVL أجمل. المحور الحقيقي هو الطلب الفعلي على الائتمان: تدفق العملات المستقرة وأصول RWA إلى السلسلة باستمرار، ووجود من يقترض ومن يدفع الفائدة، وتحقيق البروتوكولات إيرادات متواصلة، وحصول الرموز على نصيب من عوائد النمو. وهذا هو المعيار الأساسي الذي سنعتمده لمتابعة هذه المشاريع لاحقًا.
تنويه: ما سبق لا يعدو كونه قراءة شخصية للقطاع، ولا يشكّل أي نصيحة استثمارية.
إذا كنتم مهتمين بالتداول أيضًا، يسعدنا أن تتركوا تعليقًا أو تنضموا إلى غرفة الدردشة لنتبادل الآراء ونتعلم وننمو معًا.
