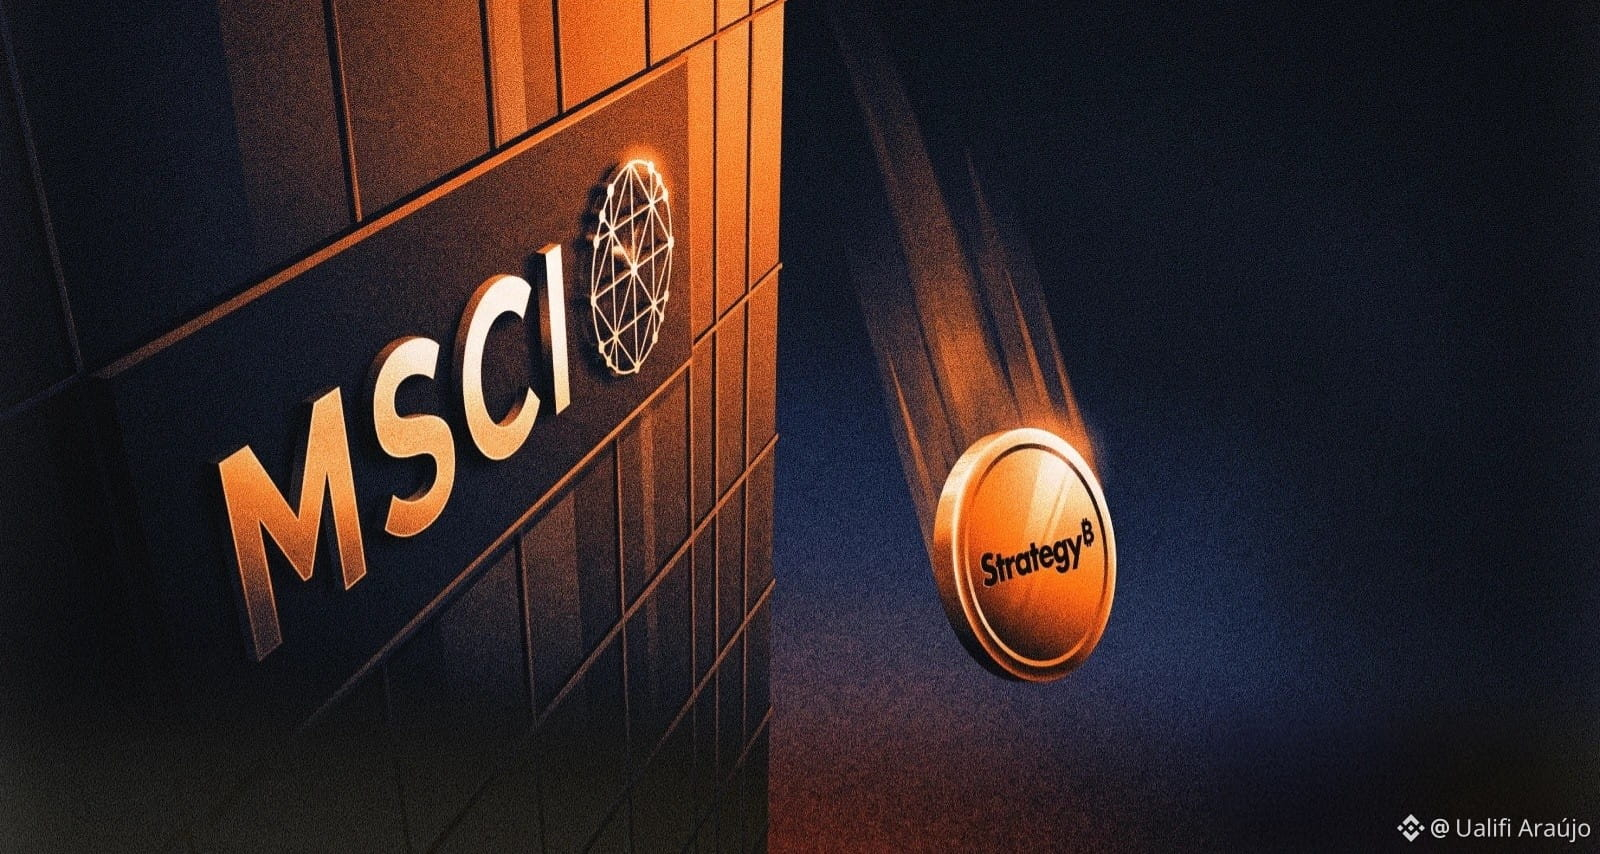

تم تأكيد خروج Strategy من مؤشرات MSCI، وهذا حدث متعلق بالتدفقات، لا بأساسيات Bitcoin.
وُضعت القواعد في 15 أكتوبر. ومنذ ذلك الحين، أُتيحت للسوق فرصة كافية لتعديل توقعاته. أما نشر القائمة النهائية ودخول القرار حيز التنفيذ في نهاية الشهر، فهما مجرد خاتمة إجرائية لأمر كان متوقعًا بالفعل. لذلك، يُرجح أن جزءًا كبيرًا من أثره السعري على MSTR وعلى ارتباطها بـ #BTC قد بدأ يُستوعب بالفعل.
الرقم المتداول، وهو نحو 2.8 مليار دولار من المبيعات القسرية من قِبل الصناديق التي تتبع مؤشرات MSCI، حقيقي على المدى القصير بالنسبة إلى السهم. فالصناديق السلبية لا تختار: إذا خرجت الشركة من المؤشر، فإنها تبيع الأسهم. وهذا يخلق ضغطًا بيعيًا على MSTR، لكنه لا يُلزم Strategy بحد ذاته ببيع أي BTC.
هذا الفرق مهم، لكنني لم أرَ أي محلل يتطرق إليه. فقد أظهرت Strategy خلال الأشهر الماضية أنها قادرة على تعديل آلية تخفيف حصص المساهمين العاديين لجمع رأس المال على نطاق واسع، من دون الحاجة إلى تصفية BTC لتغطية الالتزامات. وما دام السوق يواصل التعامل مع MSTR باعتبارها تعرضًا مُعززًا بالرافعة لـ BTC (وهناك طلب على ذلك)، فستحتفظ الشركة بقدرتها على إصدار الأوراق المالية. وهذا يقلل كثيرًا من مخاطر اضطرار Strategy نفسها إلى بيع BTC في ظل الظروف الحالية.
أما من منظور Bitcoin نفسه، فالأثر محدود أكثر. Strategy هي أكبر شركة حائزة له، لكن سعر الأصل يتحدد بمجموعة أوسع بكثير تشمل صناديق المؤشرات المتداولة الفورية، والتدفقات المؤسسية، وحيازات الشركات والحكومات الأخرى، والتعدين، والطلب على الحفظ الذاتي. إن حذف شركة واحدة من مؤشر، مهما كانت أهميتها في عالم الخزائن، لا يغير إجمالي المعروض ولا الفرضية الاستثمارية طويلة الأجل للأصل.
باختصار: ضجيج متعلق بالمؤشرات وتدفقات الأسهم. ليس نهاية نموذج Strategy، ولا ضربة هيكلية لـ BTC. ومن يؤمن بـ Bitcoin يظل الأصل المباشر الخيار الأنقى للتعرض له. أما الباقي، فهو سعر السوق يتفاعل مع قواعد تصنيف المؤشرات.
تجاهلوا الضجيج!
وُضعت القواعد في 15 أكتوبر. ومنذ ذلك الحين، أُتيحت للسوق فرصة كافية لتعديل توقعاته. أما نشر القائمة النهائية ودخول القرار حيز التنفيذ في نهاية الشهر، فهما مجرد خاتمة إجرائية لأمر كان متوقعًا بالفعل. لذلك، يُرجح أن جزءًا كبيرًا من أثره السعري على MSTR وعلى ارتباطها بـ #BTC قد بدأ يُستوعب بالفعل.
الرقم المتداول، وهو نحو 2.8 مليار دولار من المبيعات القسرية من قِبل الصناديق التي تتبع مؤشرات MSCI، حقيقي على المدى القصير بالنسبة إلى السهم. فالصناديق السلبية لا تختار: إذا خرجت الشركة من المؤشر، فإنها تبيع الأسهم. وهذا يخلق ضغطًا بيعيًا على MSTR، لكنه لا يُلزم Strategy بحد ذاته ببيع أي BTC.
هذا الفرق مهم، لكنني لم أرَ أي محلل يتطرق إليه. فقد أظهرت Strategy خلال الأشهر الماضية أنها قادرة على تعديل آلية تخفيف حصص المساهمين العاديين لجمع رأس المال على نطاق واسع، من دون الحاجة إلى تصفية BTC لتغطية الالتزامات. وما دام السوق يواصل التعامل مع MSTR باعتبارها تعرضًا مُعززًا بالرافعة لـ BTC (وهناك طلب على ذلك)، فستحتفظ الشركة بقدرتها على إصدار الأوراق المالية. وهذا يقلل كثيرًا من مخاطر اضطرار Strategy نفسها إلى بيع BTC في ظل الظروف الحالية.
أما من منظور Bitcoin نفسه، فالأثر محدود أكثر. Strategy هي أكبر شركة حائزة له، لكن سعر الأصل يتحدد بمجموعة أوسع بكثير تشمل صناديق المؤشرات المتداولة الفورية، والتدفقات المؤسسية، وحيازات الشركات والحكومات الأخرى، والتعدين، والطلب على الحفظ الذاتي. إن حذف شركة واحدة من مؤشر، مهما كانت أهميتها في عالم الخزائن، لا يغير إجمالي المعروض ولا الفرضية الاستثمارية طويلة الأجل للأصل.
باختصار: ضجيج متعلق بالمؤشرات وتدفقات الأسهم. ليس نهاية نموذج Strategy، ولا ضربة هيكلية لـ BTC. ومن يؤمن بـ Bitcoin يظل الأصل المباشر الخيار الأنقى للتعرض له. أما الباقي، فهو سعر السوق يتفاعل مع قواعد تصنيف المؤشرات.
تجاهلوا الضجيج!