#英伟达q3财报将至:能否化解市场疑虑? 🚨 العد التنازلي لإعلان نتائج إنفيديا! إيرادات بقيمة 108 مليارات دولار لا تكفي، وما يقلق وول ستريت حقًا هو هامش الربح!
في 17 نوفمبر، ستعلن إنفيديا نتائج الربع الثالث من السنة المالية 2027، ليواجه سوق الذكاء الاصطناعي العالمي اختبارًا حاسمًا جديدًا!
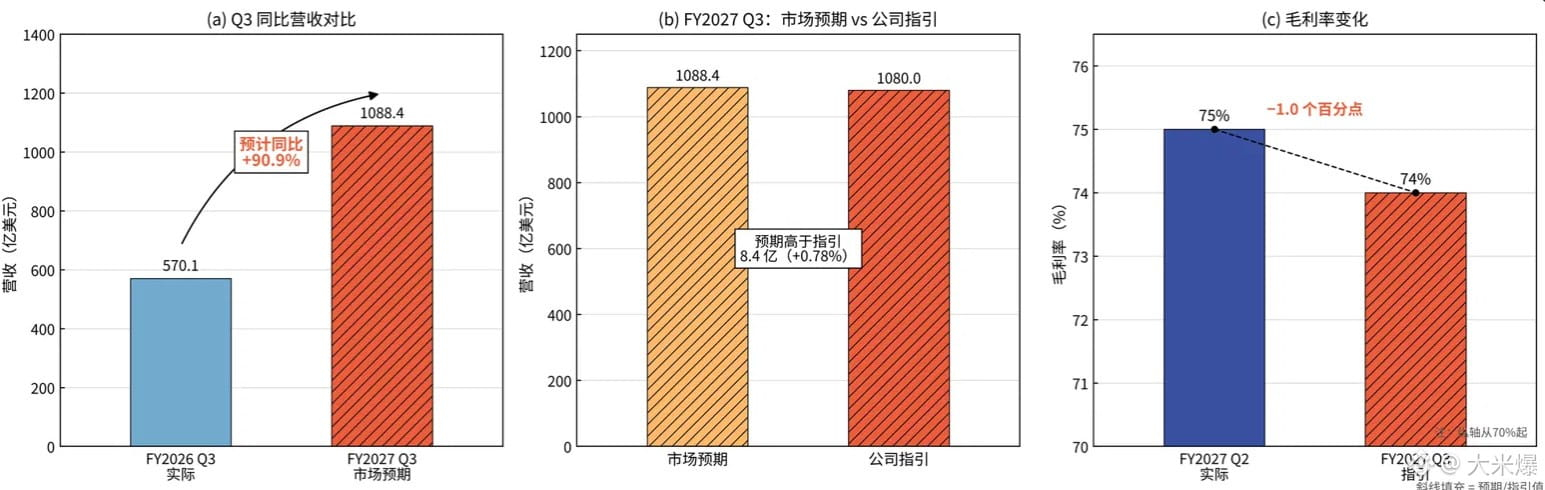
وفقًا للتوجيهات السابقة للشركة، من المتوقع أن تصل إيرادات هذا الربع إلى 108 مليارات دولار، بعدما بلغت الإيرادات الفعلية في الربع السابق 96.2 مليار دولار، بزيادة سنوية قدرها 106%!
لكن هذا النمو المذهل لا يكفي لتبديد مخاوف وول ستريت من المبالغة في الاستثمار بالذكاء الاصطناعي.
هذه المرة، قد لا يكون المؤشر الأهم الذي ينبغي للسوق مراقبته هو الإيرادات، بل هامش الربح الإجمالي!
بلغ هامش الربح الإجمالي لإنفيديا 75% في الربع السابق، لكن توقعات الشركة لهذا الربع انخفضت إلى 74%.
قد يبدو الانخفاض نقطة مئوية واحدة فقط، لكن مع إيرادات فصلية بحجم مئات المليارات، قد تعني التغيرات الطفيفة في هامش الربح اختلافًا كبيرًا في الأرباح.
والأمر الأكثر إثارة للقلق هو أن ضغوط التكاليف آخذة في الازدياد مع توسع شركات الذكاء الاصطناعي حول العالم في بناء مراكز البيانات، بما يشمل وحدات معالجة الرسوميات والتغليف المتقدم وشرائح الذاكرة والبنية التحتية المرتبطة بها.
رغم أن إنفيديا تحتل موقعًا راسخًا في سوق شرائح الذكاء الاصطناعي، لم يعد المستثمرون يكتفون بتحقيق إيرادات قياسية متتالية، بل باتوا يطالبون الشركة بإثبات أن النمو المرتفع يمكن أن يتحول إلى أرباح مرتفعة على المدى الطويل!
وجهة نظري: العامل الحاسم في نتائج إنفيديا هو هوامش الربح المستقبلية ووضوح الرؤية بشأن الطلبيات، وليس مجرد تقديم تقرير إيرادات مبهر!
إذا كان أداء هامش الربح الإجمالي قويًا في الربع الثالث، واستمرت توقعات الربع الرابع في تجاوز التوقعات، فقد تتعزز ثقة السوق في التقييمات المرتفعة لقطاع الذكاء الاصطناعي.
وعلى العكس، حتى لو سجلت الإيرادات مستوى قياسيًا جديدًا، فإن انخفاض هامش الربح بوضوح عن التوقعات أو ضعف التوجيهات بشأن النمو المستقبلي قد يعرّض أسهم التكنولوجيا لموجة تصحيح جديدة!
أما سوق العملات المشفرة، فسيتابع أيضًا سردية القدرة الحاسوبية للذكاء الاصطناعي. قد تتقلب العملات المرتبطة بهذا المجال، مثل RENDER وTAO، تبعًا لمعنويات أسهم التكنولوجيا، لكن ذلك لا يعني أنها ستستفيد مباشرةً.
في 17 نوفمبر، ستعلن إنفيديا نتائج الربع الثالث من السنة المالية 2027، ليواجه سوق الذكاء الاصطناعي العالمي اختبارًا حاسمًا جديدًا!
وفقًا للتوجيهات السابقة للشركة، من المتوقع أن تصل إيرادات هذا الربع إلى 108 مليارات دولار، بعدما بلغت الإيرادات الفعلية في الربع السابق 96.2 مليار دولار، بزيادة سنوية قدرها 106%!
لكن هذا النمو المذهل لا يكفي لتبديد مخاوف وول ستريت من المبالغة في الاستثمار بالذكاء الاصطناعي.
هذه المرة، قد لا يكون المؤشر الأهم الذي ينبغي للسوق مراقبته هو الإيرادات، بل هامش الربح الإجمالي!
بلغ هامش الربح الإجمالي لإنفيديا 75% في الربع السابق، لكن توقعات الشركة لهذا الربع انخفضت إلى 74%.
قد يبدو الانخفاض نقطة مئوية واحدة فقط، لكن مع إيرادات فصلية بحجم مئات المليارات، قد تعني التغيرات الطفيفة في هامش الربح اختلافًا كبيرًا في الأرباح.
والأمر الأكثر إثارة للقلق هو أن ضغوط التكاليف آخذة في الازدياد مع توسع شركات الذكاء الاصطناعي حول العالم في بناء مراكز البيانات، بما يشمل وحدات معالجة الرسوميات والتغليف المتقدم وشرائح الذاكرة والبنية التحتية المرتبطة بها.
رغم أن إنفيديا تحتل موقعًا راسخًا في سوق شرائح الذكاء الاصطناعي، لم يعد المستثمرون يكتفون بتحقيق إيرادات قياسية متتالية، بل باتوا يطالبون الشركة بإثبات أن النمو المرتفع يمكن أن يتحول إلى أرباح مرتفعة على المدى الطويل!
وجهة نظري: العامل الحاسم في نتائج إنفيديا هو هوامش الربح المستقبلية ووضوح الرؤية بشأن الطلبيات، وليس مجرد تقديم تقرير إيرادات مبهر!
إذا كان أداء هامش الربح الإجمالي قويًا في الربع الثالث، واستمرت توقعات الربع الرابع في تجاوز التوقعات، فقد تتعزز ثقة السوق في التقييمات المرتفعة لقطاع الذكاء الاصطناعي.
وعلى العكس، حتى لو سجلت الإيرادات مستوى قياسيًا جديدًا، فإن انخفاض هامش الربح بوضوح عن التوقعات أو ضعف التوجيهات بشأن النمو المستقبلي قد يعرّض أسهم التكنولوجيا لموجة تصحيح جديدة!
أما سوق العملات المشفرة، فسيتابع أيضًا سردية القدرة الحاسوبية للذكاء الاصطناعي. قد تتقلب العملات المرتبطة بهذا المجال، مثل RENDER وTAO، تبعًا لمعنويات أسهم التكنولوجيا، لكن ذلك لا يعني أنها ستستفيد مباشرةً.