
#CanNvidiaEarningsEaseMarketConcerns?
للوهلة الأولى، توحي هذه الأرقام بطلب استثنائي.
لكن انظر إلى توقعات الهوامش.
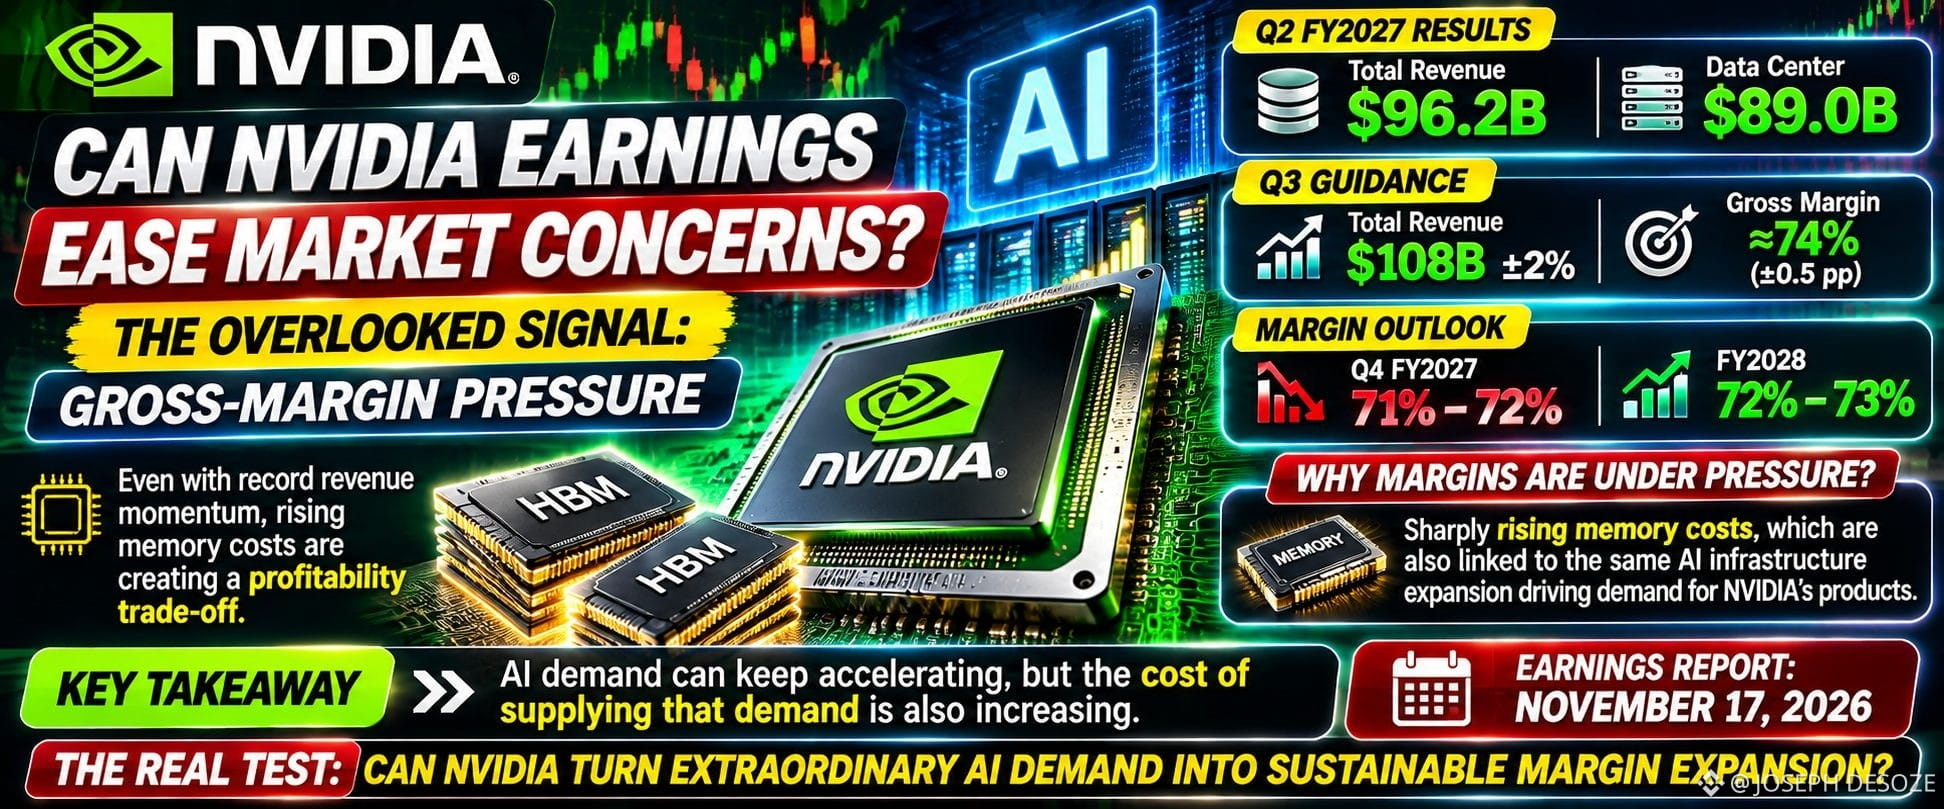
توقعت NVIDIA هامشًا إجماليًا يقارب 74% في الربع الثالث، وحذرت من احتمال انخفاض الهوامش إلى 71–72% في الربع الرابع قبل أن تتعافى إلى نحو 72–73% في السنة المالية 2028.
لماذا؟
حددت الإدارة تحديدًا الارتفاع الحاد في تكاليف الذاكرة بوصفه ضغطًا رئيسيًا. وأوضحت أيضًا أن هذه التكاليف مرتبطة بالتوسع نفسه في البنية التحتية للذكاء الاصطناعي، والذي يدفع الطلب على منتجاتها.
وهنا يكمن التناقض المثير للاهتمام: قد يستمر الطلب على الذكاء الاصطناعي في التسارع، بينما ترتفع تكلفة تلبية هذا الطلب.
يهم هذا التمييز السوق الأوسع، لأن NVIDIA تمثل جزءًا مهمًا من سردية الاستثمار في الذكاء الاصطناعي. وقد تدعم الإيرادات القوية معنويات السوق، لكن التوقعات الأضعف للهوامش قد تجعل رد الفعل أكثر تعقيدًا.
أراقب ثلاثة أمور في تقرير 17 نوفمبر: الإيرادات الفعلية مقارنة بالتوقعات، واتجاه الهامش الإجمالي، وتعليقات الإدارة بشأن إمدادات الذاكرة.
الاختبار الحقيقي هو ما إذا كانت NVIDIA قادرة على تحويل الطلب الاستثنائي على الذكاء الاصطناعي إلى توسع مستدام في الهوامش، بدلًا من مجرد زيادة المبيعات.
#AI #CryptoMarket #StockMarket #BinanceSquare
تحقق قبل النشر:
إيرادات الربع الثاني من السنة المالية 2027: 96.2 مليار دولار.
إيرادات مراكز البيانات: 89.0 مليار دولار.
توقعات إيرادات الربع الثالث: 108 مليارات دولار ±2%.
توقعات الهامش الإجمالي للربع الثالث: 74% ±0.5 نقطة مئوية.
توقعات الهامش الإجمالي للربع الرابع: 71–72%.
توقعات الهامش الإجمالي للسنة المالية 2028: 72–73%.
من المقرر إعلان النتائج المالية في 17 نوفمبر 2026.
للوهلة الأولى، توحي هذه الأرقام بطلب استثنائي.
لكن انظر إلى توقعات الهوامش.
توقعت NVIDIA هامشًا إجماليًا يقارب 74% في الربع الثالث، وحذرت من احتمال انخفاض الهوامش إلى 71–72% في الربع الرابع قبل أن تتعافى إلى نحو 72–73% في السنة المالية 2028.
لماذا؟
حددت الإدارة تحديدًا الارتفاع الحاد في تكاليف الذاكرة بوصفه ضغطًا رئيسيًا. وأوضحت أيضًا أن هذه التكاليف مرتبطة بالتوسع نفسه في البنية التحتية للذكاء الاصطناعي، والذي يدفع الطلب على منتجاتها.
وهنا يكمن التناقض المثير للاهتمام: قد يستمر الطلب على الذكاء الاصطناعي في التسارع، بينما ترتفع تكلفة تلبية هذا الطلب.
يهم هذا التمييز السوق الأوسع، لأن NVIDIA تمثل جزءًا مهمًا من سردية الاستثمار في الذكاء الاصطناعي. وقد تدعم الإيرادات القوية معنويات السوق، لكن التوقعات الأضعف للهوامش قد تجعل رد الفعل أكثر تعقيدًا.
أراقب ثلاثة أمور في تقرير 17 نوفمبر: الإيرادات الفعلية مقارنة بالتوقعات، واتجاه الهامش الإجمالي، وتعليقات الإدارة بشأن إمدادات الذاكرة.
الاختبار الحقيقي هو ما إذا كانت NVIDIA قادرة على تحويل الطلب الاستثنائي على الذكاء الاصطناعي إلى توسع مستدام في الهوامش، بدلًا من مجرد زيادة المبيعات.
#AI #CryptoMarket #StockMarket #BinanceSquare
تحقق قبل النشر:
إيرادات الربع الثاني من السنة المالية 2027: 96.2 مليار دولار.
إيرادات مراكز البيانات: 89.0 مليار دولار.
توقعات إيرادات الربع الثالث: 108 مليارات دولار ±2%.
توقعات الهامش الإجمالي للربع الثالث: 74% ±0.5 نقطة مئوية.
توقعات الهامش الإجمالي للربع الرابع: 71–72%.
توقعات الهامش الإجمالي للسنة المالية 2028: 72–73%.
من المقرر إعلان النتائج المالية في 17 نوفمبر 2026.