
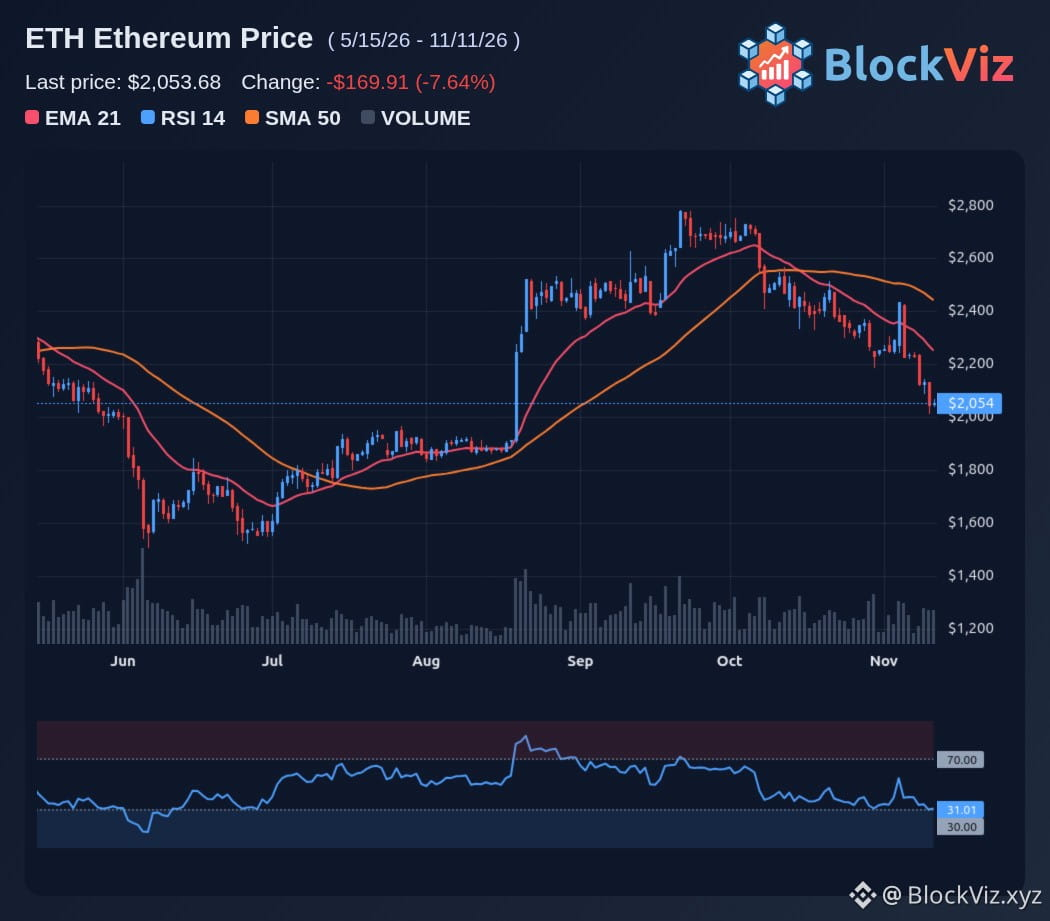
إن الخسارة الدفترية البالغة 6.3 مليار دولار لدى Bitmine لا تفسر وحدها سبب استمرار الشركة في شراء ETH. إذ يمكن تحمّل الخسائر غير المحققة لسنوات إذا كانت الاستراتيجية تقوم على الاحتفاظ بـETH في الخزينة على المدى الطويل. القيد ليس قناعة الشركة، بل السيولة. لا تستطيع Bitmine مواصلة التراكم إلا إذا موّلت مشترياتها من السيولة النقدية، أو إصدار أسهم جديدة، أو الديون، أو مصدر آخر لرأس المال. وقد لا يجبر انخفاض سعر ETH الشركة على البيع فورًا، لكنه قد يقلص حقوق الملكية المعلنة، ويضغط على سعر السهم، ويرفع مخاطر تخفيف الملكية، ويجعل التمويل أكثر كلفة. وهذا يخلق حلقة ارتدادية. فثقة السوق تساعد Bitmine على جمع رأس المال، ويتيح لها هذا المال شراء المزيد من ETH. لكن إذا تراجعت الثقة خلال فترة هبوط، فقد يصبح تمويل الاستراتيجية نفسها أصعب، في الوقت الذي ترغب فيه الشركة تحديدًا في مواصلة الشراء. لذا، فالإشارة الأهم ليست الخسارة الدفترية ولا الحجم المعلن لمركزها في ETH، بل ما إذا كانت المشتريات الجديدة مدعومة برأس مال مستدام، أم أن Bitmine مضطرة إلى مواصلة الاعتماد على ظروف السوق المواتية لتوسيع ميزانيتها العمومية التي تواجه ضغوطًا بالفعل. $ETH
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف