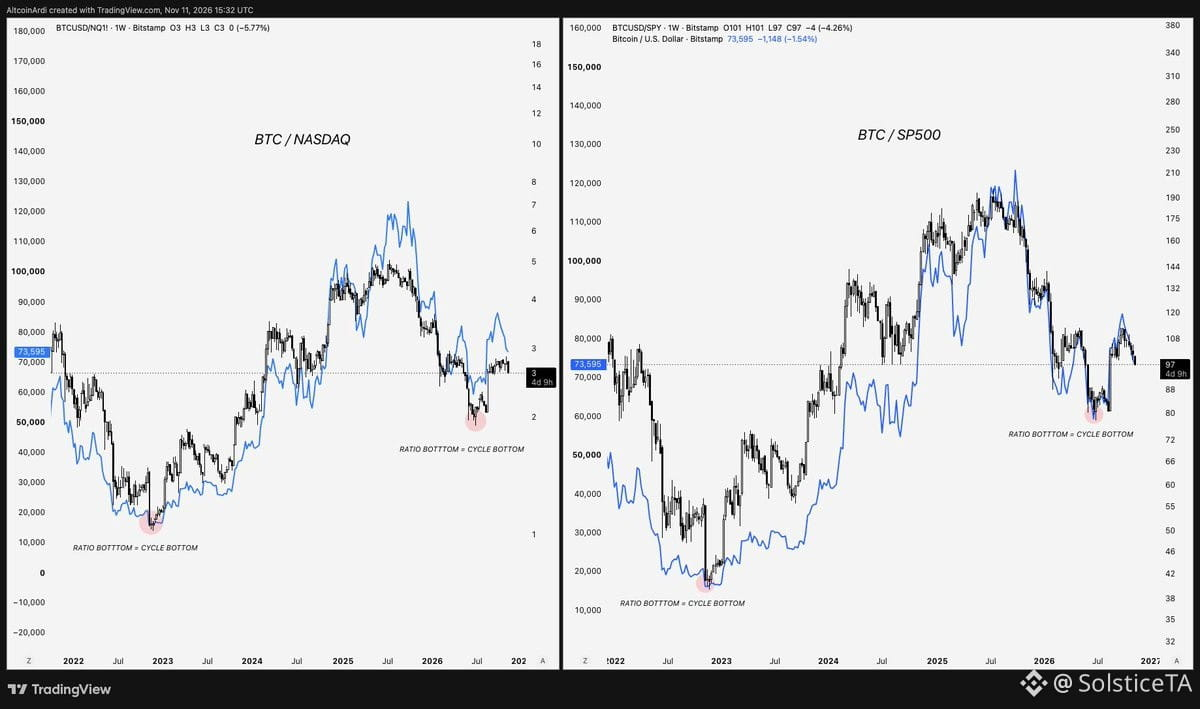
يبدو أن الربع الرابع سيكون الفترة التي يُرجّح أن يسجّل فيها $BTC قاعًا أعلى ضمن دورة التوسع الممتدة لعدة سنوات. صحيح أن الربع الرابع خلال سنوات السوق الهابطة يُعدّ تاريخيًا نقطة ضعف لبيتكوين مقارنةً بالأسهم — إذ يكون أداء الأسهم أضعف وتسحب $BTC معها. لكن إليك النمط المهم: في كلتا الدورتين السابقتين، ما إن سجّلت بيتكوين قاعًا مقابل ناسداك وS&P 500، حتى لم تسجّل بعدها قاعًا أدنى بالدولار. أبدًا.
في كل واحدة من هاتين الدورتين، سجّل $BTC أدنى نسبة له في الدورة مقابل المؤشرات بحلول منتصف ديسمبر على أقصى تقدير. أما هذه المرة، فقد شهدنا بالفعل أدنى نسبة مقابل المؤشرات والتباعد في منتصف العام، حين شكّلت بيتكوين قاعها الكلي.
بالتأكيد، «يحدث قاع $BTC دائمًا في الربع الرابع من سنوات انتخابات منتصف الولاية». وقد سجّل أيضًا قاع الدورة دائمًا بعد أن بلغ قاعًا مقابل نسب المؤشرات. لذا، إذا كانت الأسهم هي ما يجرّ بيتكوين إلى الأسفل، فأي السيناريوهين أكثر منطقية: قاع أعلى خلال التعافي، أم استسلام آخر لدورة كاملة؟
لكي تكون هذه المرة استثناءً، ينبغي أن يكون أداء $BTC أضعف بكثير من أداء كلا المؤشرين بعد أن سجّل بالفعل قاعًا رئيسيًا — ثم أن يسجّل قيعان استسلام جديدة مقابل المؤشرات خلال فترة تتراوح بين 30 و45 يومًا، من دون أي ارتداد يُذكر تقريبًا. واصل المراهنة على ذلك إن أردت. أنا أترقّب القاع الأعلى.
في كل واحدة من هاتين الدورتين، سجّل $BTC أدنى نسبة له في الدورة مقابل المؤشرات بحلول منتصف ديسمبر على أقصى تقدير. أما هذه المرة، فقد شهدنا بالفعل أدنى نسبة مقابل المؤشرات والتباعد في منتصف العام، حين شكّلت بيتكوين قاعها الكلي.
بالتأكيد، «يحدث قاع $BTC دائمًا في الربع الرابع من سنوات انتخابات منتصف الولاية». وقد سجّل أيضًا قاع الدورة دائمًا بعد أن بلغ قاعًا مقابل نسب المؤشرات. لذا، إذا كانت الأسهم هي ما يجرّ بيتكوين إلى الأسفل، فأي السيناريوهين أكثر منطقية: قاع أعلى خلال التعافي، أم استسلام آخر لدورة كاملة؟
لكي تكون هذه المرة استثناءً، ينبغي أن يكون أداء $BTC أضعف بكثير من أداء كلا المؤشرين بعد أن سجّل بالفعل قاعًا رئيسيًا — ثم أن يسجّل قيعان استسلام جديدة مقابل المؤشرات خلال فترة تتراوح بين 30 و45 يومًا، من دون أي ارتداد يُذكر تقريبًا. واصل المراهنة على ذلك إن أردت. أنا أترقّب القاع الأعلى.