

من الأخبار السلبية المهمة التي ظهرت مؤخراً احتمال استبعاد شركة مايكروستراتيجي من مؤشر MSCI، وستُعلن النتيجة بعد الساعة السادسة صباحاً بتوقيت بكين يوم 12. فما هو مؤشر MSCI؟ ولماذا تواجه MSTR خطر الاستبعاد؟ وما أثر النتيجة؟
1. مايكروستراتيجي (MSTR، غيّرت اسمها الآن إلى Strategy)
كما يعلم الجميع، كانت مايكروستراتيجي في الأصل شركة متخصصة في برامج ذكاء الأعمال للشركات، وأسّسها سايلور. وبعد عام 2020، غيّرت الشركة نشاطها؛ ويقوم نموذجها الأساسي على إصدار الأسهم والسندات لجمع التمويل، ثم شراء BTC باستمرار، لتصبح الشركة المدرجة صاحبة أكبر حيازة من BTC في العالم. وببساطة، هي شركة مدرجة تبدو كأنها شركة برمجيات، لكنها في جوهرها تكدّس BTC، وتعتمد على دورة متكررة من «علاوة سعر السهم ← جمع التمويل ← شراء العملات ← رفع سعر السهم».
2. ما هو مؤشر MSCI؟
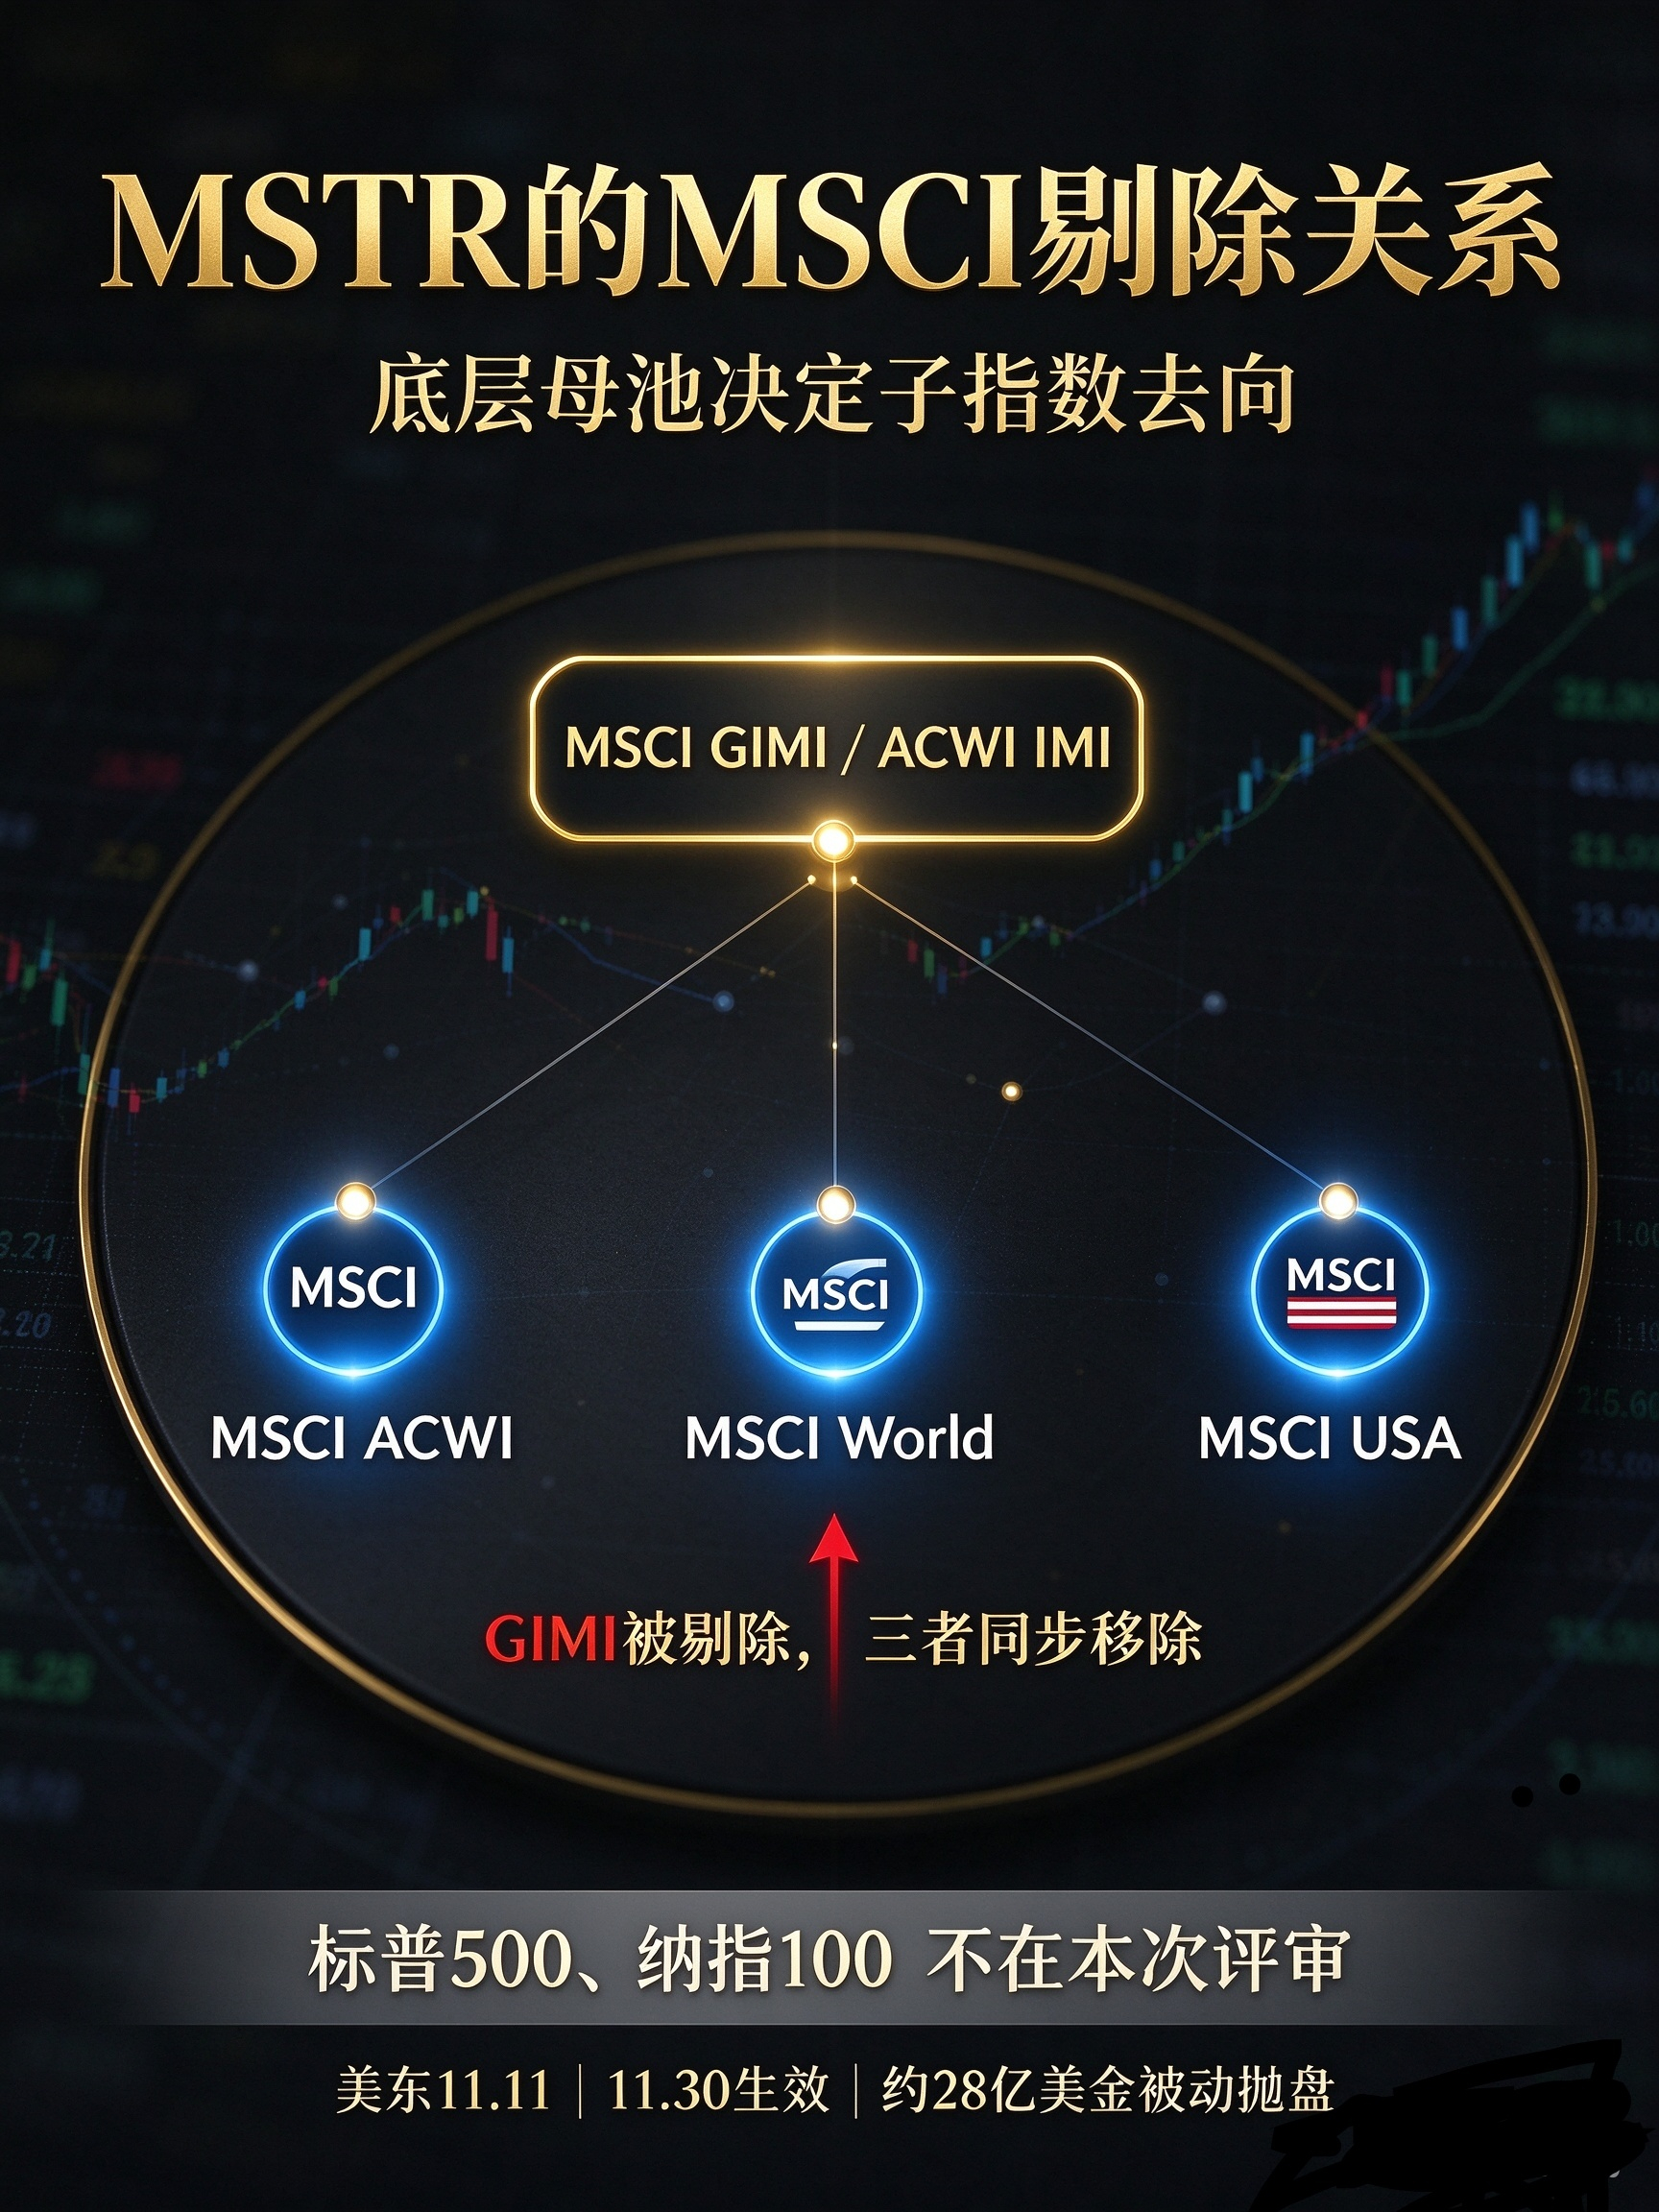
أحد أبرز مزوّدي المؤشرات في العالم. وتتبع كثير من صناديق ETF السلبية والمؤسسات الاستثمارية في الخارج مؤشراته مباشرةً (مثل ACWI وMSCI USA). تتميز الصناديق السلبية بأن القواعد هي الأساس، ولا تأبه بارتفاع الأسعار أو انخفاضها؛ فإذا نصّ المؤشر على البيع، وجب البيع. وعاء المؤشر الأساسي الخاضع للمراجعة هذه المرة هو GIMI؛ وبمجرد الاستبعاد من GIMI، سيُستبعد السهم بالتزامن من ACWI وMSCI USA وMSCI World. ولا علاقة لذلك بناسداك 100 أو ستاندرد آند بورز 500.
3. لماذا يوجد خطر الاستبعاد؟
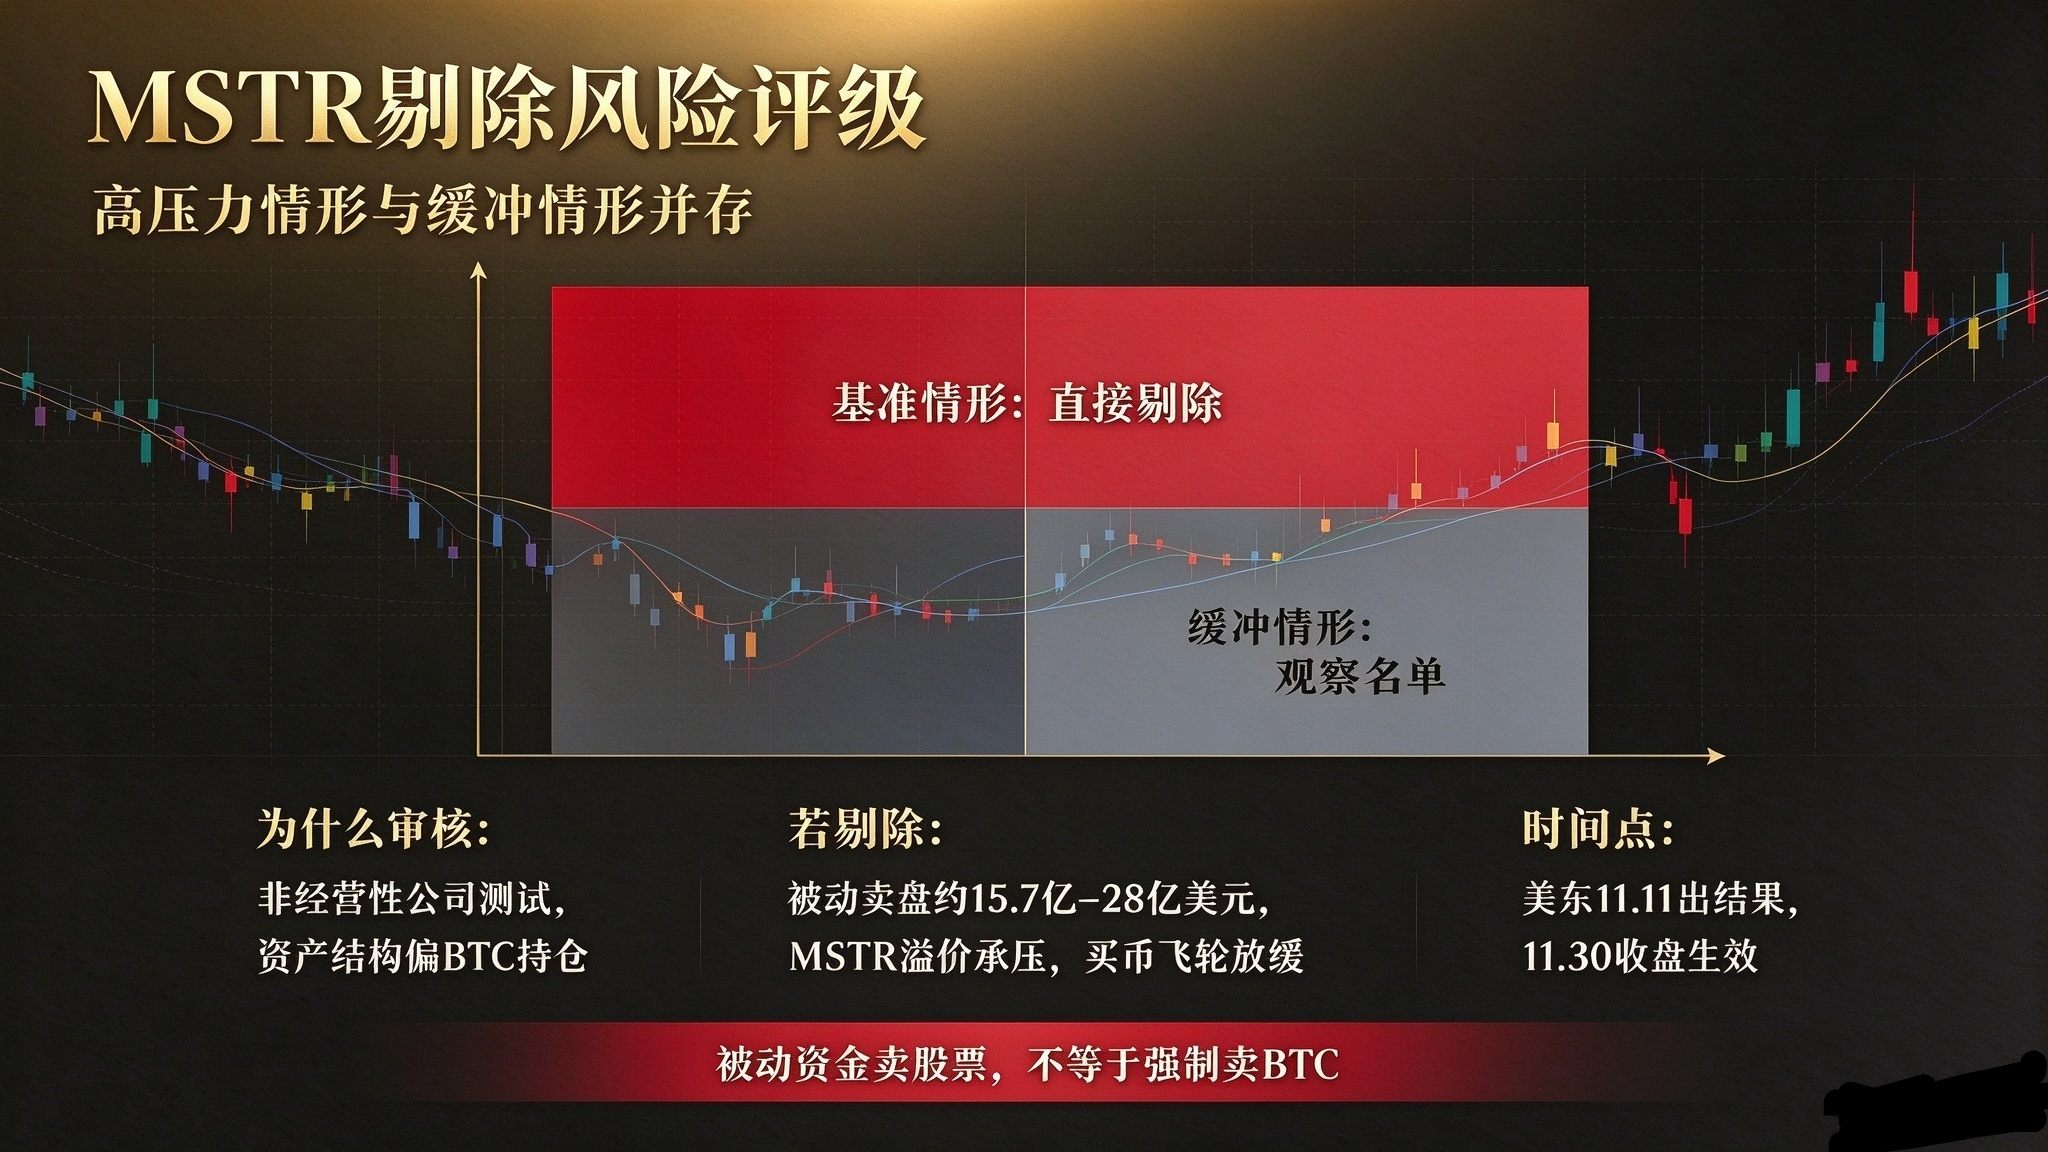
طبّقت MSCI قواعد جديدة في أكتوبر: لا يقبل المؤشر إلا «الشركات التشغيلية»، ولا يقبل الكيانات الصورية التي تمثل حيازات استثمارية مقنّعة. تشكّل عملة BTC الجزء الأكبر من أصول MSTR، بينما لا تمثل أعمال البرمجيات سوى نسبة ضئيلة؛ لذا اعتُبرت الشركة أقرب إلى كيان يحتفظ بالأصول منها إلى شركة تشغيلية عادية.
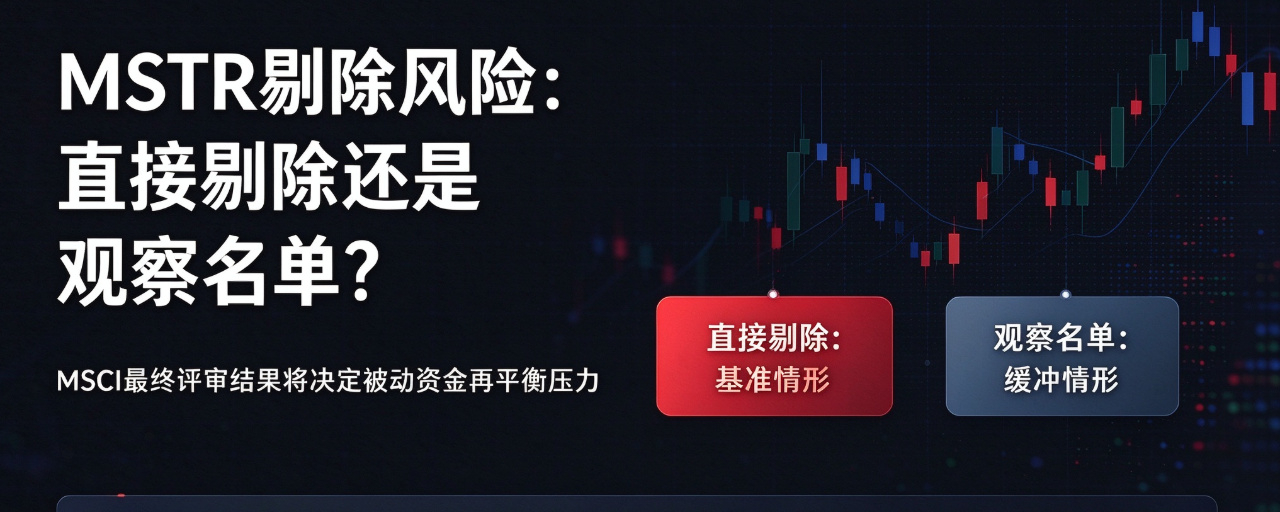
الأهم: لا يتعلق الأمر بمخالفة BTC للقواعد، بل بتعريف المؤشر. والسوق يراهن على الاحتمالين: وفق القواعد، يجب أن يخفق المكوّن القديم في استيفاء الشروط لدورتين متتاليتين قبل استبعاده؛ لكن قد يُستبعد مباشرةً هذه المرة، أو قد يُضاف إلى قائمة المراقبة ويُؤجَّل استبعاده.
4. تأثير النتيجتين المحتملتين
الحالة A: تأكيد الاستبعاد (احتمالها أكبر)
سهم MSTR: يُقدَّر أن تُباع قسراً أسهم بقيمة نحو 2.8 مليار دولار من أموال الصناديق السلبية. ولا تستطيع مؤسسات كثيرة الاستثمار إلا في الأسهم المدرجة ضمن مؤشرات MSCI؛ وبعد الاستبعاد لن تتمكن من تخصيص أموال لها، ما قد يؤدي إلى تراجع علاوة التقييم. BTC: لن يُجبر ذلك MSTR على بيع ما تملكه من BTC. لكن قنوات التمويل لدى MSTR ستضعف، وستتقلص العلاوة؛ وبالتالي ستنخفض قدرتها على شراء BTC بأموال الإصدارات الجديدة مستقبلاً، ما يحرم BTC من مصدر مستقر لطلب المؤسسات. إشارة إلى القطاع: سيصعب على شركات الخزينة المدرجة التي تحاكي نهج سايلور وتكدّس BTC أن تمضي في هذا المسار مستقبلاً. وقد يستوعب السوق الأثر السلبي، ثم يسجّل BTC انخفاضه الأخير قبل أن يرتد.
الحالة B: عدم الاستبعاد، والاكتفاء بإدراجها على قائمة المراقبة. يتلاشى الأثر السلبي على المدى القصير، وقد يرتد كل من MSTR وBTC؛ لكن الخطر لا يزال قائماً، إذ ستُعاد المراجعة والتحقق في الربع المقبل.