
تطلق Anthropic اكتتابًا عامًا أوليًا في ناسداك، بسعر يتراوح بين 70 و78 دولارًا للسهم، مع جمع ما يصل إلى نحو 64.4 مليار دولار من الطرح العام، إضافةً إلى 26 مليار دولار من طرح خاص استراتيجي، ما قد يرفع إجمالي التمويل إلى أكثر من 100 مليار دولار. ظاهريًا، يبدو أنه «أكبر اكتتاب عام أولي لشركة ذكاء اصطناعي في التاريخ»؛ لكن في العمق، تحوّل شركات الحوسبة العملاقة، مثل إنفيديا وغوغل ومايكروسوفت، حساباتها المدينة إلى أسماء في سجل المساهمين. يفكك هذا المقال التقييم، والدورة المغلقة لسلسلة الصناعة، ومزالق الحوكمة، ويقدّم إطارًا عمليًا للمستثمرين الأفراد وحدودًا للمخاطر.
أولًا، لنفصل الأرقام بوضوح: 64.4 مليارًا، و90.4 مليارًا، و100 مليار، و1.4 تريليون؛ فهي ليست رقمًا واحدًا
يمزج السوق الآن بين خمس مجموعات من الأرقام، لكن لكل مجموعة منها أساس حساب مختلف تمامًا:
• من 57.75 إلى 64.35 مليار دولار: حصيلة الطرح العام، محسوبة على أساس 825 مليون سهم بسعر 70-78 دولارًا، ولا تشمل الطرح الخاص أو خيار التخصيص الإضافي.
• نحو 90.4 مليار دولار: المبلغ أعلاه مضافًا إليه 26 مليار دولار من الطرح الاستراتيجي الخاص (أسهم الفئة N).
• نحو 100 مليار دولار: الحد النظري بعد إضافة كامل خيار التخصيص الإضافي لشركات الاكتتاب (بحد أقصى 123.75 مليون سهم).
• نحو 1.02 تريليون دولار: القيمة السوقية الأساسية، محسوبة على أساس نحو 13.087 مليار سهم بعد الطرح وسعر 78 دولارًا للسهم.
• من 1.26 إلى 1.41 تريليون دولار: التقييم على أساس التخفيف الكامل، مع احتساب خيارات الموظفين والأسهم المقيدة جميعها.
هناك تفصيل آخر أغفله معظم الناس: من أصل 825 مليون سهم، نحو 801 مليون سهم جديد تصدره الشركة، بينما 23.65 مليون سهم يبيعها المساهمون الحاليون لتحصيل السيولة — وهذه الأموال لا تدخل حسابات الشركة. لذا فإن القول إن «حصيلة جمع الأموال بلغت 64.35 مليارًا» لا يعني أن «الشركة حصلت على 64.35 مليارًا».
💡 لفهم هذه الشركة، تعلّم أولًا أن تميّز بين «الأموال التي تذهب إلى الشركة، والأموال التي تذهب إلى المساهمين الحاليين، والأموال التي تمثل استثمارًا خاصًا مرتبطًا استراتيجيًا».
ثانيًا: الطرح الخاص البالغ 26 مليارًا هو «المسار الخفي» الحقيقي: فاتورة الحوسبة تتحول إلى قائمة مساهمين
أكثر ما يلفت النظر هذه المرة ليس حجم مشتريات وول ستريت، بل أن بائعي الحوسبة أنفسهم دخلوا السوق لشراء الأسهم:
• Google: 10 مليارات، وNVIDIA: 10 مليارات
• AMD: 2.5 مليار، وBroadcom وMicron وMicrosoft: مليار واحد لكل منها
• TSMC: 500 مليون
المجموع 26 مليار دولار، مقابل الاكتتاب في أسهم الفئة N التي لا تمنح حقوق تصويت، وبسعر يساوي سعر الطرح العام الأولي.
المنطق واضح: ستستهلك Anthropic خلال العقد أو العقدين المقبلين ما يقارب 900 مليار دولار من الحوسبة والبنية التحتية — سحابة Google، ووحدات معالجة الرسوميات من NVIDIA، وشرائح AMD، والتصنيع لدى TSMC، والتأجير من Broadcom. وبدلًا من انتظار سداد الفواتير على أقساط، يمكنها ربطها بها من الآن عبر حصص ملكية.
وهكذا تنشأ دائرة مغلقة:
مصنّعو الشرائح يبيعون أدوات الحفر → شركات النماذج تحصل على التمويل → ثم تعود لشراء أدوات الحفر → فترتفع القيمة الدفترية لشركات الشرائح
هذا ليس مخالفًا للقواعد، وله منطق تجاري حقيقي، لكنه يعني أمرًا واحدًا: الاكتتاب الاستراتيجي ≠ طلب مستقل من السوق. فمهما كبرت الطلبات، لا يعني ذلك أن اكتشاف الأسعار يجري بالكامل وفق آليات السوق.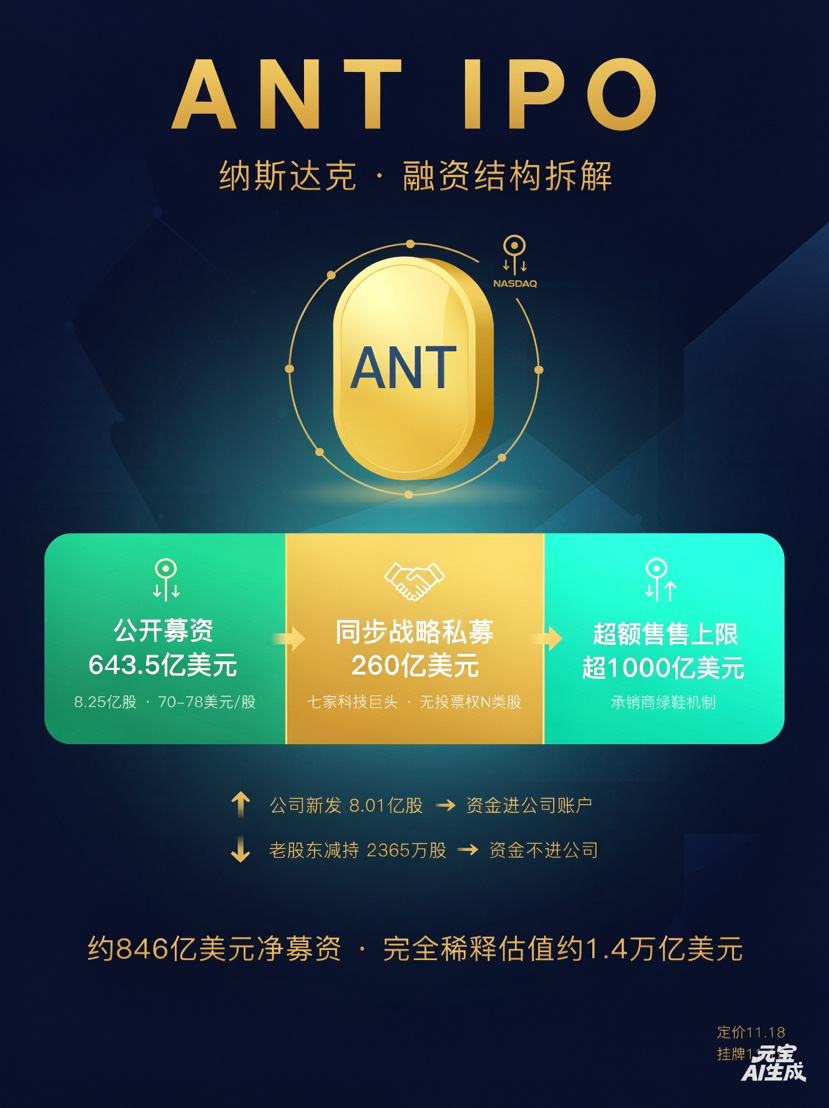
ثالثًا: الإيرادات مذهلة، لكن الفواتير أشد إذهالًا
من أكثر المقارنات التي يسهل على الحسابات التسويقية تجاهلها في نشرة الطرح:
الإيرادات
• بلغت الإيرادات في الأرباع الثلاثة الأولى من 2026 نحو 33.2 مليار دولار، بزيادة سنوية تقارب 1200%
• بلغت إيرادات الربع الثالث وحده 17 مليار دولار، بزيادة 47% عن الربع السابق (مقارنة بزيادة 144% في الربع الثاني، ما يعني تباطؤ النمو)
• بلغ معدل الإيرادات السنوي وفق وتيرة التشغيل 81 مليار دولار حتى نهاية أكتوبر
التكاليف
• التزامات شراء/استئجار الحوسبة والبنية التحتية الموقّعة: نحو 895.4-900.9 مليار دولار
• يستحق نحو 451.6 مليارًا منها قبل 2030، فيما يحل أجل نحو 70.7 مليارًا خلال الاثني عشر شهرًا المقبلة
• يبلغ مجموع النقد والاستثمارات قصيرة الأجل والتسهيلات الائتمانية نحو 146.6 مليارًا
انتبه إلى فخّين في طريقة احتساب الأرقام:
1. مبلغ 81 مليارًا هو معدل الإيرادات السنوي وفق وتيرة التشغيل، وليس إيرادات سنة كاملة محققة؛ إذ جرى تقديره استنادًا إلى الاستخدام خلال الأيام الـ28 الأخيرة.
2. إن مبلغ 900 مليار ليس دينًا، بل التزامات تعاقدية طويلة الأجل، لكن نسبة «غير القابلة للإلغاء» ليست قليلة، ما يجعلها شديدة الصرامة.
بلغ الربح التشغيلي المعدّل في الربع الثالث نحو 2.5 مليار، بهامش ربح 15%، ما يشير إلى أن نموذج العمل بدأ يثبت نجاحه؛ لكن صافي الخسارة وفق GAAP في الأرباع الثلاثة الأولى بلغ 104 مليارات، ويرجع ذلك أساسًا إلى تغيرات القيمة العادلة للسندات القابلة للتحويل والمشتقات المالية — لا يستنزف ذلك السيولة، لكنه سيواصل الضغط على الأرقام الدفترية.
جوهر التناقض: مع كل تضاعف للإيرادات، قد تتضاعف التزامات الحوسبة مرتين. ولا يصمد قانون الحجم إلا إذا واصلت قدرات النماذج القفز إلى أجيال جديدة، ولم تتراجع رغبة العملاء في الدفع، ولم تخفض المنافسة الأسعار إلى مستويات غير مسبوقة.
رابعًا: شراء ANT لا يعني أنك تتحكم في Anthropic
بصفتها شركة منفعة عامة في ولاية ديلاوير (PBC)، يختلف هيكل الحوكمة في Anthropic تمامًا عن شركات التكنولوجيا العادية:
• تمتلك شركة المؤسسين ذات المسؤولية المحدودة سهمًا واحدًا من الفئة F → ما يمنحها حصة ثابتة قدرها 50.1% من حقوق التصويت
• تسيطر مؤسسة المصالح طويلة الأجل (LTBT)، عبر أسهم الفئة T، على أغلبية مقاعد مجلس الإدارة
• يحق للمساهمين العاديين من الفئة A الحصول على العوائد، لكن حقوق تصويتهم محدودة بما لا يتجاوز 49.9%
بعبارة أخرى: يمكنك شراء ANT وبيعها في السوق الثانوية، ويمكنك جني الأرباح من نمو الأداء، لكن المساهمين العاديين لا يملكون القرار بشأن قبول الشركة صفقة كبيرة، أو تحديد حدود أمان النموذج، أو حجم الإنفاق على بناء مراكز البيانات.
وهذا يعني بالنسبة إلى التقييم أن «علاوة السيطرة» على ANT سلبية؛ فلا يستطيع السوق تسعيرها إلا على أساس التدفقات النقدية المخصومة، لا بمنحها علاوة على قصص إعادة هيكلة السيطرة.
خامسًا: على ماذا يراهن السوق قبيل التسعير وبعده؟
بعد صدور الوثائق في 10 نوفمبر، أفادت Financial Times في 11 نوفمبر بأن شركات الاكتتاب تفكر في تجاوز سقف 78 دولارًا، ورفع التقييم المستهدف إلى 1.5 تريليون دولار أو أكثر.
لكن لا تساوِ بين «قوة طلبات الجولة الترويجية» و«ارتفاع السهم حتمًا بعد الإدراج»:
• تخضع طلبات المؤسسات خلال الجولة الترويجية لفترات حظر بيع، وقد ترتبط بتكامل استراتيجي؛ لذا فهي لا تعادل اختبار ضغط البيع الفعلي بعد افتتاح التداول في السوق الثانوية
• التقديرات المتداولة في السوق غير الرسمية عن تقييم قدره 1.8 تريليون دولار مصدرها في الغالب شركات وساطة تروّج لإعادة بيع وحدات SPV؛ وقد أوضحت Anthropic أنها لا تقرّ ببعض عروض الأسعار في السوق الثانوية
• الخلفية الاقتصادية الحالية: ارتفاع عوائد سندات الخزانة الأمريكية، وتقلب أسهم التكنولوجيا، وانتقال قطاع الذكاء الاصطناعي من التركيز على «الإيرادات» إلى التركيز على «فترة استرداد العوائد»
ثلاثة سيناريوهات محتملة:
• متفائل: تسعير عند 78-85 دولارًا، وارتفاع بنسبة 15%-25% في اليوم الأول، ما يدفع أسهم NVIDIA وBroadcom وسلسلة Google إلى إعادة تقييم أخرى
• محايد: تسعير قرب 80 دولارًا، وتذبذب في اليوم الأول ضمن ±10%، بانتظار نتائج الربع الرابع للتحقق من وتيرة النمو
• تحت الضغط: إذا تجاوز التسعير التوقعات ثم انخفض السهم عن سعر الطرح عند الافتتاح، فهذا يعني أن «الطلبات الاستراتيجية» لا تستطيع دعم التقييم، وأن منطق سلسلة البنية التحتية للذكاء الاصطناعي بأكملها يتعرض لضربة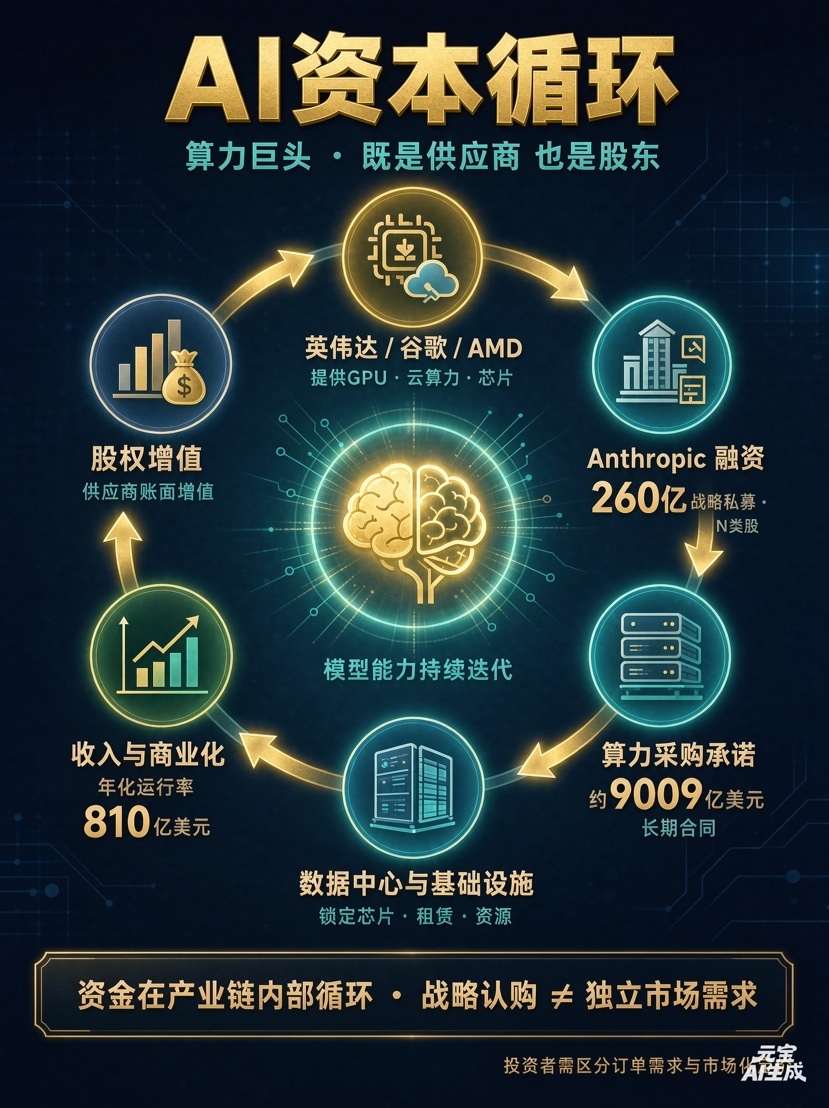
سادسًا: استراتيجية التعامل وحدود المخاطر (لا توصيات بالشراء أو البيع، بل إطار عام)
1. بالنسبة إلى ANT نفسها: لا تتعجل الشراء عند الافتتاح، وانتظر «إعادة التسعير الثانية»
• لا تطارد موجة الحماس في اليوم الأول: تتأثر الأسعار خلال الأيام الثلاثة الأولى من الطرح العام الأولي بصناع السوق ومزاج المستثمرين الأفراد، ولا تعكس تسعيرًا قائمًا على الأساسيات
• فترة المراقبة: من أسبوعين إلى أربعة أسابيع بعد الإدراج. راقب ثلاثة مؤشرات: متوسط معدل دوران السهم اليومي، والخصم على الصفقات الكبيرة للمؤسسات، وما إذا كانت الإيرادات السنوية وفق الوتيرة الحالية في الربع الرابع ستبقى فوق 80 مليارًا
• الحد الأقصى لحجم المركز: يُنصح بألا تتجاوز حصة شركة رائدة واحدة في الذكاء الاصطناعي لم تحقق أرباحًا 3%-5% من المحفظة الاستثمارية، وأن يكون الاستثمار من «أموال يمكنك تحمّل خسارتها» فقط
2. بالنسبة إلى سلسلة صناعة الذكاء الاصطناعي: انكشاف «أكثر نقاءً» من شراء ANT مباشرة
إذا كنت متفائلًا بشأن البنية التحتية للذكاء الاصطناعي، لكنك لا تريد تحمل مخاطر حوكمة Anthropic وتقييمها، فيمكنك النظر إلى القطاعات على مستويات مختلفة:
• التقنيات المتقدمة في المراحل الأولية: NVIDIA وBroadcom وTSMC وAMD — وضوح أكبر بشأن الطلبات، لكن التقييمات تتضمن بالفعل توقعات متفائلة؛ لذا يناسبها الشراء على دفعات عند التراجعات
• الذاكرة والوحدات الضوئية: سلسلة Micron وSeagate/Western Digital وشركات الاتصالات الضوئية المدرجة في الصين — إمكانات صعود كبيرة وتقلبات أشد، وتناسب مراكز صغيرة تحركها الأحداث
• السحابة والتطبيقات: Google وMicrosoft وAWS — توفر انكشافًا على Anthropic إلى جانب تدفقاتها النقدية الذاتية التي تشكل عامل تحوط
3. مؤشرات وقف الخسارة والتحقق
راقب أربع إشارات، وخفّض مركزك إذا تدهور أي منها:
• هل تستمر حصة إيرادات منتجات الوكلاء مثل Claude Code في الارتفاع؟ (وهذا يحدد إمكانية الحفاظ على السعر لكل وحدة)
• هل يتراجع هامش الربح التشغيلي المعدّل في الربع الرابع إلى أقل من 10%؟
• هل تتسارع وتيرة الوفاء بالتزامات الحوسبة؟ (ما قد يعني استهلاكًا نقديًا أعلى من المتوقع)
• هل يستمر خفض تقييم جولات التمويل اللاحقة لـ OpenAI؟ (ما يشير إلى تزعزع مرجع التقييم للقطاع)
4. الخطر الأكبر ليس «الهبوط»، بل «عدم الارتفاع على المدى الطويل»
• التقييم يستبق بالفعل 3-5 سنوات من النمو المرتفع
• المساهمون العاديون لا يملكون سلطة الحوكمة
• إذا ضعف الطلب في أي مرحلة من دورة الحوسبة، فقد تتحول الالتزامات الثابتة إلى عبء ثقيل
• إذا لم تنخفض أسعار الفائدة، فسيظل معدل الخصم لأسهم النمو طويلة الأجل تحت الضغط
سابعًا: الخلاصة — هذا ليس شراءً لشركة ذكاء اصطناعي، بل رهان على «قيمة الذكاء الاصطناعي مستقبلًا»
خلال العامين الماضيين، كان السوق يراهن على «حجم المستقبل الذي يمكن للذكاء الاصطناعي أن يصنعه». أما إدراج ANT فيقلب السؤال: كم من رأس المال علينا دفعه مقدمًا الآن من أجل ذلك المستقبل؟
إذا استقر تقييم ANT قرب 1.5 تريليون دولار، فهذا يعني أن رأس المال لا يزال مستعدًا لضخ المزيد دعمًا لقانون الحجم، وأن مستوى التقييم العام لسلسلة الذكاء الاصطناعي يرتفع. أما إذا بدأ السوق يحسب فترة استرداد فاتورة الحوسبة البالغة 900 مليار، فلن تقتصر إعادة التقييم على Anthropic، بل ستمتد إلى شبكة علاقات الحوسبة بأكملها، بما فيها NVIDIA وGoogle وMicrosoft.
⚠️ أهم ما ينبغي للمستثمر العادي تذكّره: استثمار المساهمين الاستراتيجيين 26 مليارًا لا يعني أن عليك أن تحذو حذوهم بكل أموالك. فبين الطلب المرئي والعوائد القابلة للتحقق يمتد منحنى إهلاك كامل للبنية التحتية.
التسعير في 18 نوفمبر، والإدراج في 19 نوفمبر. لكن الحدث الحقيقي ليس مقدار ارتفاع السهم عند الافتتاح، بل ما إذا كان السوق سيواصل الدفع مقابل «معدل التشغيل» في أول موسم نتائج مالية بعد الإدراج.#CPI高于预期,美股与BTC再度承压 #Zcash自9月以来首次跌破1000美元 #Strategy或遭MSCI剔除,面临最高28亿美元卖盘 #Anthropic拒绝延期IPO,本周路演估值几何? #比特币ETF11月净流出16亿美元 $BTC


