

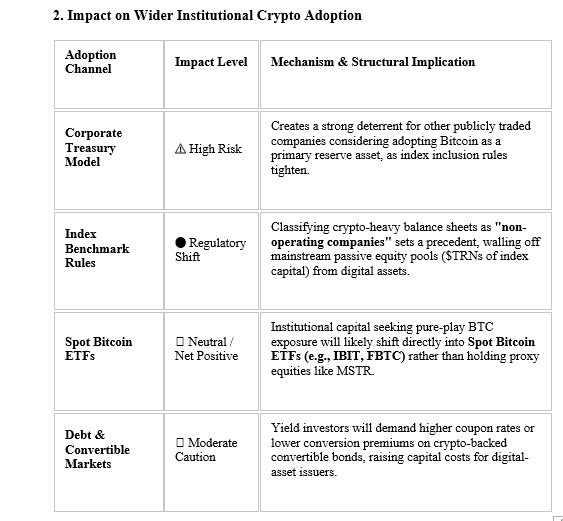
إن احتمال استبعاد ستراتيجي (MSTR) من مؤشر MSCI يؤثر مباشرةً في ديناميكيات أسعار بيتكوين الفورية، وكذلك في السردية الأوسع المحيطة بتبني المؤسسات للعملات المشفرة.
ينبع الخطر الأساسي من تعطيل «حلقة النمو بين الأسهم وبيتكوين» لدى ستراتيجي، لا من اضطرارها إلى تصفية احتياطياتها الحالية من بيتكوين.
1. التأثير المباشر على أسعار بيتكوين الفورية
ضغط السيولة غير المباشر (فقدان رأس المال الجديد)
لا بيع مباشر لبيتكوين: ستراتيجي مساهم في الأسهم، وليست صندوقًا ملزمًا باسترداد الأصول الأساسية. ولا يتعين عليها بيع رصيدها في الميزانية العمومية البالغ نحو 850,000+ بيتكوين لتغطية التدفقات الخارجة من الأسهم.
تعطّل آلة الشراء: ستُجبر صناديق المؤشرات السلبية (مثل صناديق تتبّع MSCI World وMSCI USA) التي تمتلك نحو 13 مليون سهم من MSTR على بيع أسهم MSTR بقيمة تقديرية تتراوح بين 1.57 مليار دولار وأكثر من 2.8 مليار دولار.
انكماش mNAV (مضاعف صافي قيمة الأصول): يؤدي انخفاض تقييم السهم إلى تقليص قدرة Strategy على إصدار أسهم جديدة عبر عروض السوق المفتوحة (ATM) بعلاوة مرتفعة. وهذا يوقف مصدراً رئيسياً لرأس المال النقدي المستخدم لشراء البيتكوين الفوري، ما يبطئ بشدة إجمالي حجم طلبات الشراء في السوق.
خسائر غير محققة وضغوط الهامش
إذا انخفض سعر BTC الفوري بينما تراجع سهم MSTR، فقد يصبح متوسط سعر شراء Strategy للبيتكوين أعلى من سعر السوق، ما يؤدي إلى خسائر غير محققة.
رغم أن Strategy تستخدم سندات قابلة للتحويل طويلة الأجل بدلاً من الاقتراض قصير الأجل المتقلب، فإن استمرار تداول أسهمها بخصم يجبرها على إنفاق رأس المال على إعادة شراء أسهمها أو ديونها بدلاً من شراء البيتكوين الفوري.
الخلاصة
إن مخاطر الاستبعاد من مؤشرات MSCI، التي قد تبلغ 2.8 مليار دولار، تتمثل أساساً في صدمة لتقييم الأسهم. ولا تجبر هذه المخاطر Strategy على بيع حيازاتها من البيتكوين، لكنها تعطل حلقة المراجحة المؤسسية التي ضخت باستمرار رؤوس الأموال من سوق الأسهم التقليدية لشراء البيتكوين الفوري.