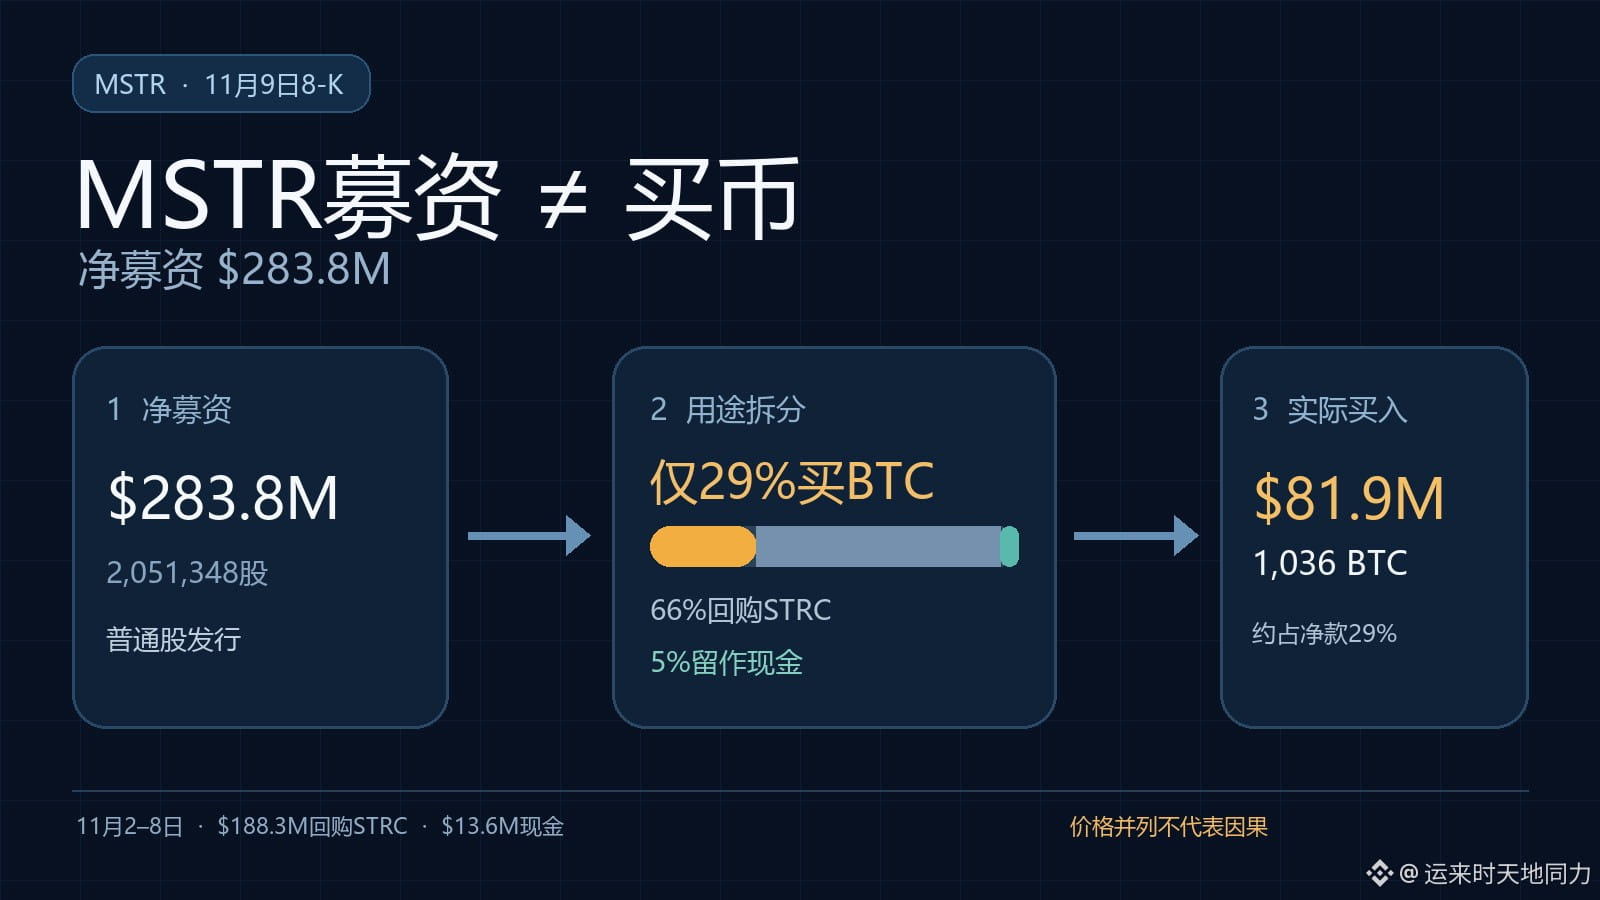
الاستراتيجية: أظهر إعلان هيئة الأوراق المالية والبورصات الأمريكية (SEC) الصادر في 9 نوفمبر أن صافي حصيلة الأسهم العادية لشركة MSTR بلغ 283.8 مليون دولار؛ وربطت نقاشات السوق بين إصدار الأسهم والطلب على BTC، لكن قيمة الإصدار لا تعادل الطلب الفعلي. والتوقع الذي تركز عليه السوق هو: ما مقدار صافي الأموال التي سيتحول إلى مشتريات إضافية من BTC؟
من صافي العائدات، استُخدم 81.9 مليون دولار لشراء 1,036 BTC، و188.3 مليون دولار لإعادة شراء STRC، واحتُفظ بـ13.6 مليون دولار نقدًا؛ أي إن نحو 29% فقط خُصصت لشراء BTC. وعند مقارنة وقت إغلاق سوق الأسهم الأمريكية نفسه في 9 و10 نوفمبر، تراجعت MSTR بنسبة 3.60% وBTC بنسبة 1.45%؛ وهذا مجرد تزامن في ردود الفعل، ولا يثبت أن الإفصاح تسبب في الهبوط.
إذا أظهر الإفصاح اللاحق وفق النموذج 8-K أن معظم صافي العائدات ما زال يُستخدم لإعادة شراء STRC، فسيظل الاستنتاج القائل إن قيمة التمويل لا تعادل مشتريات BTC بالقيمة نفسها قائمًا؛ أما إذا اقتربت مشتريات BTC الفعلية من قيمة التمويل، فينبغي إعادة التقييم. يشارك هذا المحتوى في تعدين المحتوى على ساحة Binance، وقد يحصل الكاتب على عمولات من المنصة ومكافآت تفاعلية.
من صافي العائدات، استُخدم 81.9 مليون دولار لشراء 1,036 BTC، و188.3 مليون دولار لإعادة شراء STRC، واحتُفظ بـ13.6 مليون دولار نقدًا؛ أي إن نحو 29% فقط خُصصت لشراء BTC. وعند مقارنة وقت إغلاق سوق الأسهم الأمريكية نفسه في 9 و10 نوفمبر، تراجعت MSTR بنسبة 3.60% وBTC بنسبة 1.45%؛ وهذا مجرد تزامن في ردود الفعل، ولا يثبت أن الإفصاح تسبب في الهبوط.
إذا أظهر الإفصاح اللاحق وفق النموذج 8-K أن معظم صافي العائدات ما زال يُستخدم لإعادة شراء STRC، فسيظل الاستنتاج القائل إن قيمة التمويل لا تعادل مشتريات BTC بالقيمة نفسها قائمًا؛ أما إذا اقتربت مشتريات BTC الفعلية من قيمة التمويل، فينبغي إعادة التقييم. يشارك هذا المحتوى في تعدين المحتوى على ساحة Binance، وقد يحصل الكاتب على عمولات من المنصة ومكافآت تفاعلية.