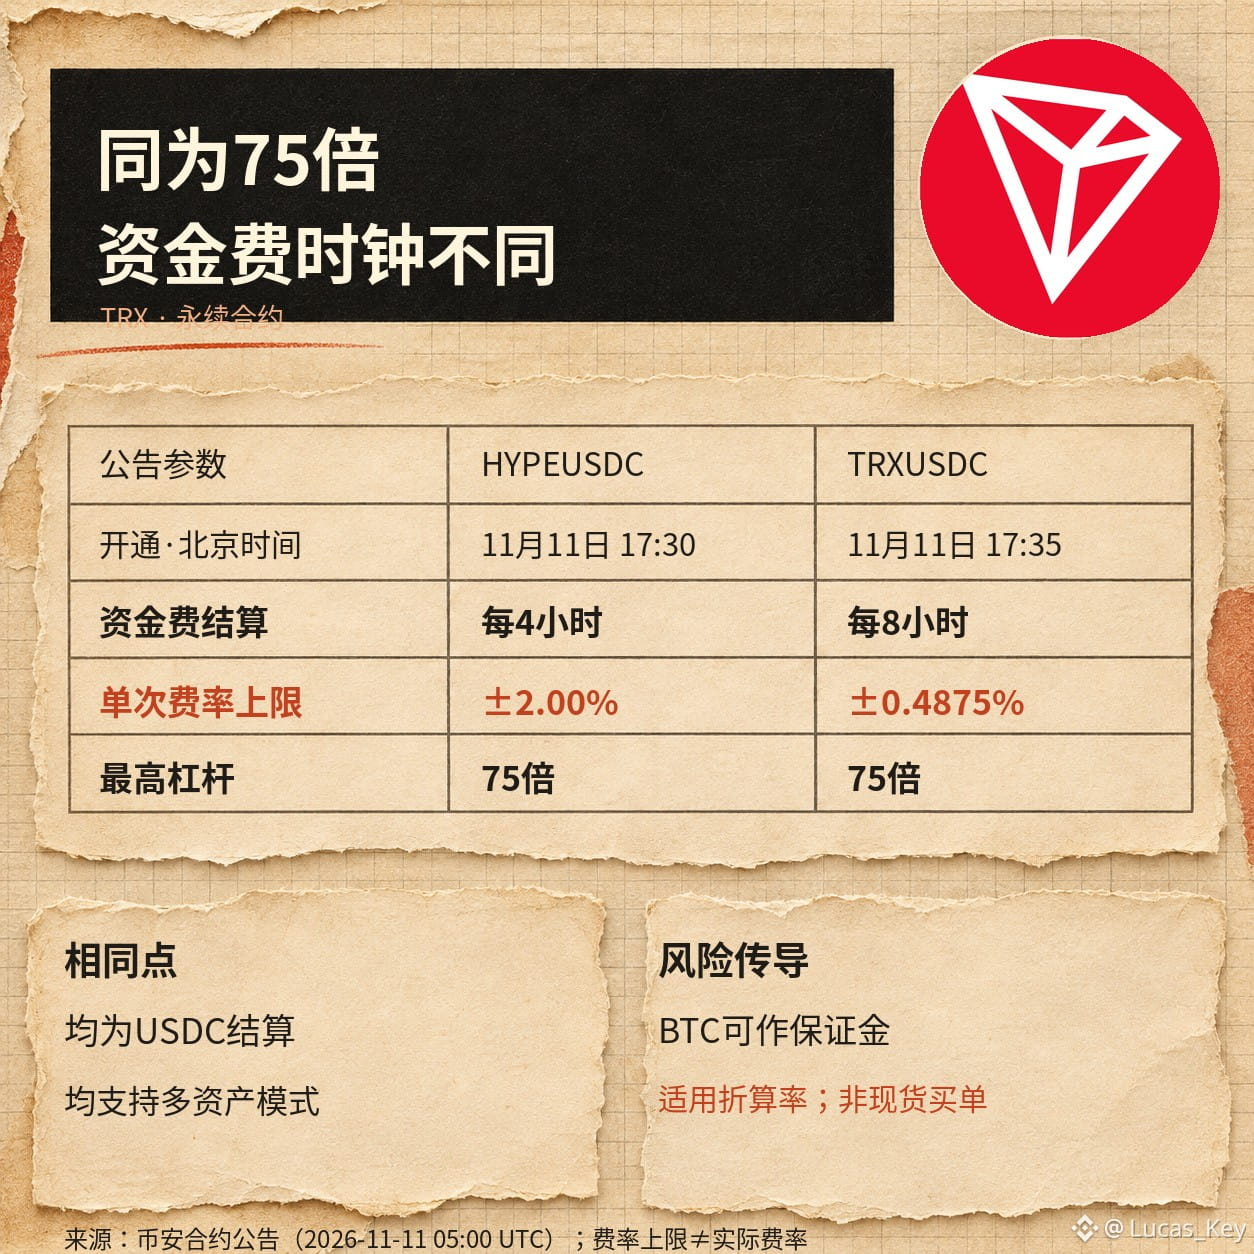
عقود HYPE وTRX الدائمة المسوّاة بعملة USDC، التي أُضيفت اليوم برقمَي $TRX و$HYPE ، تعلن جميعها عن «رافعة مالية تصل إلى 75 ضعفًا». التركيز على مضاعف الرافعة وحده قد يحجب بندًا أشد تأثيرًا في تكلفة الاحتفاظ بالمراكز: تُسوّى رسوم التمويل لعقد HYPE كل 4 ساعات، بحد أقصى ±2.00%؛ أما عقد TRX فتُسوّى رسومه كل 8 ساعات، بحد أقصى ±0.4875%. هذان الحدان الأقصيان هما حدّان لكل تسوية، وليسا معدّلي التمويل الفعليين، ولا يمكن استخدامهما مباشرةً لمقارنة التكلفة اليومية.
الدليل على أن «إضافة قناة تداول جديدة تعزز اكتشاف الأسعار» واضح: قد تجذب أصول التسوية المختلفة وإيقاعات الرسوم المتباينة مراكز تحوّط كانت تُفتح سابقًا في أماكن أخرى. يذكر إعلان بينانس أن وقت فتح التداول بتوقيت بكين هو 17:30 و17:35 يوم 11 نوفمبر على التوالي، وأن كليهما يدعم وضع الأصول المتعددة؛ وعند استيفاء قواعد التحويل، يمكن أيضًا استخدام $BTC ضمانًا لهذه العقود، لذا لا يقتصر مسار التمويل على بيع الأصول الفورية واستبدالها بعملة USDC.
ومن جهة أخرى، فإن المخاوف مبررة أيضًا: إضافة قناة أخرى لتداول العقود لا تعني بالضرورة ظهور صافي طلب مماثل في السوق الفورية؛ إذ يمكن أن يرتفع حجم المراكز المفتوحة معًا لدى أصحاب المراكز الطويلة والقصيرة، كما أن حد الرافعة البالغ 75 ضعفًا لا يعكس الرافعة الفعلية التي يستخدمها معظم المتداولين. ولا يوجد ما يبرر مناقشة ما إذا كان الطلب الجديد سينتقل إلى الأصل الأساسي إلا إذا استمر انحراف معدل التمويل، وارتفع حجم المراكز المفتوحة، وواكب ذلك نشاط التداول الفوري. أما إذا اقتصر الأمر على انتقال التداول بين عقود مختلفة، فينبغي تهدئة التوقعات بشأن حركة الأسعار.
ما أركز عليه أكثر هو ما إذا كان معدل التمويل الفعلي وحجم المراكز المفتوحة وحجم التداول الفوري تتحرك في الاتجاه نفسه بعد فتح التداول، لا استنتاج العوائد أو تكلفة المخاطر من الحدود القصوى المذكورة في الإعلان. قد تضخّم الرافعة الخسائر وتؤدي إلى التصفية القسرية، ولا تشكل هذه المقالة نصيحة تداول.
الدليل على أن «إضافة قناة تداول جديدة تعزز اكتشاف الأسعار» واضح: قد تجذب أصول التسوية المختلفة وإيقاعات الرسوم المتباينة مراكز تحوّط كانت تُفتح سابقًا في أماكن أخرى. يذكر إعلان بينانس أن وقت فتح التداول بتوقيت بكين هو 17:30 و17:35 يوم 11 نوفمبر على التوالي، وأن كليهما يدعم وضع الأصول المتعددة؛ وعند استيفاء قواعد التحويل، يمكن أيضًا استخدام $BTC ضمانًا لهذه العقود، لذا لا يقتصر مسار التمويل على بيع الأصول الفورية واستبدالها بعملة USDC.
ومن جهة أخرى، فإن المخاوف مبررة أيضًا: إضافة قناة أخرى لتداول العقود لا تعني بالضرورة ظهور صافي طلب مماثل في السوق الفورية؛ إذ يمكن أن يرتفع حجم المراكز المفتوحة معًا لدى أصحاب المراكز الطويلة والقصيرة، كما أن حد الرافعة البالغ 75 ضعفًا لا يعكس الرافعة الفعلية التي يستخدمها معظم المتداولين. ولا يوجد ما يبرر مناقشة ما إذا كان الطلب الجديد سينتقل إلى الأصل الأساسي إلا إذا استمر انحراف معدل التمويل، وارتفع حجم المراكز المفتوحة، وواكب ذلك نشاط التداول الفوري. أما إذا اقتصر الأمر على انتقال التداول بين عقود مختلفة، فينبغي تهدئة التوقعات بشأن حركة الأسعار.
ما أركز عليه أكثر هو ما إذا كان معدل التمويل الفعلي وحجم المراكز المفتوحة وحجم التداول الفوري تتحرك في الاتجاه نفسه بعد فتح التداول، لا استنتاج العوائد أو تكلفة المخاطر من الحدود القصوى المذكورة في الإعلان. قد تضخّم الرافعة الخسائر وتؤدي إلى التصفية القسرية، ولا تشكل هذه المقالة نصيحة تداول.