ETH يهبط 43%! شركة Bitmine العملاقة في إيثيريوم تسجل خسارة صافية قدرها 6.3 مليارات دولار في السنة المالية، مع خسائر تقييم تصل إلى 6.2 مليارات
أعلنت شركة Bitmine، المتخصصة في خزينة إيثيريوم والتي يقودها توم لي، نتائج سنتها المالية 2026 المنتهية في نهاية أغسطس. وأظهر التقرير أن صافي خسائر الشركة للسنة المالية بأكملها بلغ 6.313 مليارات دولار، منها 6.229 مليارات دولار ناجمة عن خسائر تقييم غير محققة في العملات المشفرة التي تحتفظ بها. وكانت الشركة قد حققت صافي أرباح قدره 328 مليون دولار في السنة المالية السابقة.
وأقرت الشركة بأن السبب الرئيسي لتحول نتائجها الدفترية من الربح إلى الخسارة هو تطبيقها محاسبة القيمة العادلة على حيازاتها من الإيثر، ما يعني أن الانخفاض الحاد في سعره ينعكس مباشرة على قائمة الأرباح والخسائر.
وفقًا للتقرير السنوي 10-K الذي قدمته Bitmine إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC):
المصروفات التشغيلية والخسائر: من صافي الخسائر البالغ 6.313 مليارات دولار، تُعزى 6.229 مليارات دولار إلى خسائر تقييم غير محققة في الأصول الرقمية، ما أدى إلى ارتفاع إجمالي المصروفات التشغيلية إلى 6.606 مليارات دولار.
تعديلات البنود الأخرى: سجلت الشركة مكاسب تقييم من أوامر شراء الأسهم بقيمة 257.9 مليون دولار، وخسائر من المشتقات بقيمة 143.7 مليون دولار. وبعد استبعاد هذه العوامل المتقلبة، بلغ EBITDA المعدل -154.5 مليون دولار.
المصروفات الإدارية: بلغت المصروفات الإدارية 376.9 مليون دولار، بما في ذلك 200 مليون دولار من النفقات الاستشارية والقانونية لمرة واحدة. وفي نهاية أغسطس، بلغت الخسائر التراكمية للشركة نحو 6 مليارات دولار.
الخسائر غير نقدية، لكن تكاليف التمويل حقيقية
خلال السنة المالية المشمولة بالتقرير، نشطت Bitmine في إدارة التمويل ورأس المال:
إصدار أسهم إضافية عبر برنامج ATM: أصدرت الشركة وباعت خلال الفترة 395.1 مليون سهم، وجمعت إجمالي 13.202 مليار دولار (وصافي 12.941 مليار دولار). وارتفع عدد الأسهم المتداولة في السوق بشدة من 232 مليون سهم في السنة المالية السابقة إلى 613 مليون سهم.
إعادة شراء الأسهم: رفع مجلس الإدارة في أبريل سقف التفويض لإعادة شراء الأسهم من مليار دولار إلى 4 مليارات دولار. وخلال السنة المالية، أعادت الشركة شراء 20.82 مليون سهم بمتوسط سعر 17 دولارًا للسهم، وظل لديها في نهاية أغسطس 3.6 مليارات دولار من التفويض غير المستخدم.
ضغوط النقد والأسهم الممتازة: بلغ النقد وما يعادله المسجل في الدفاتر 545 مليون دولار. كما أصدرت الشركة 3.5 ملايين سهم ممتاز قابل للاسترداد، بمعدل فائدة 9.5% (وبأولوية تصفية قدرها 350 مليون دولار)، وصُنفت ضغوط دفع توزيعاته النقدية ضمن المخاطر الرئيسية في تقرير 10-K.
متوسط تكلفة حيازة العملات 3380 دولارًا، بينما لم يتجاوز سعر السوق 2467 دولارًا
في نهاية أغسطس، كانت حيازات Bitmine وتكاليفها على النحو التالي:
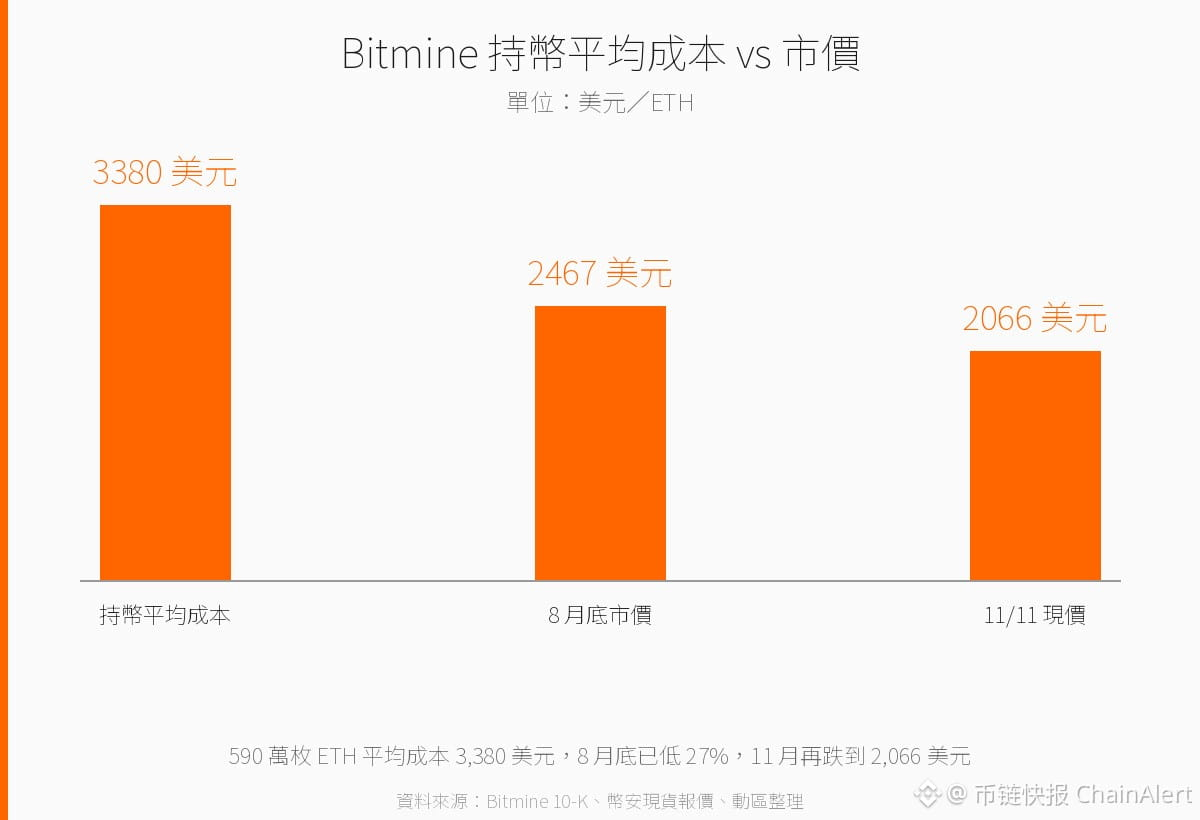
حيازات ETH: تمتلك الشركة 5,901,837 ETH، بقيمة عادلة تقارب 14.559 مليار دولار، أي نحو 4.9% من إجمالي المعروض المتداول من ETH آنذاك. وبالمقارنة مع أساس التكلفة البالغ 19.948 مليار دولار، كما ورد في التقرير السنوي 10-K، يبلغ متوسط تكلفة اقتناء هذه الحيازات من ETH نحو 3380 دولارًا. لكن سعر السوق في نهاية أغسطس لم يتجاوز 2467 دولارًا، ما يعني أن الخسائر الدفترية في هذا البند وحده تجاوزت 5.3 مليارات دولار.
حيازات BTC: تمتلك الشركة 211 BTC، بقيمة عادلة تقارب 16.6 مليون دولار.
خلال السنة المالية، هبط سعر الإيثر من نحو 4314 دولارًا في أوائل سبتمبر 2025 إلى 2467 دولارًا في نهاية السنة المالية، مسجلًا تراجعًا إجماليًا بنسبة 43%. وإذا احتُسبت الحيازات على أساس السعر الفوري في منصة Binance، البالغ 2066 دولارًا في 11 نوفمبر، فستكون قيمتها السوقية أقل بنحو 16% إضافية مقارنة بنهاية السنة المالية، ما يعني أن الشركة قد تواجه جولة جديدة من خسائر التقييم في الربع المالي الأول التالي (المنتهي في 30 نوفمبر).
إيرادات التخزين تدعم النشاط الرئيسي، لكن حجمها لا يكفي لسد فجوة الخزينة
بلغت إيرادات Bitmine السنوية 124.8 مليون دولار، منها 121.4 مليون دولار من إيرادات التخزين والتحقق، أي ما يصل إلى 97%. ويُعزى هذا الدخل بشكل رئيسي إلى المساهمة الناتجة عن دمج منصة MAVAN بعد إتمام الاستحواذ على Pier Two في 24 مارس من هذا العام؛ في حين بلغت إيرادات التعدين الذاتي 1.4 مليون دولار، بانخفاض سنوي قدره 56.7%.
وبالمقارنة مع حجم الحيازات الضخم البالغ 14.559 مليار دولار، فإن عائد إيرادات التخزين البالغة 121.4 مليون دولار يقل عن 1%، وهو أقل بوضوح من مستويات عوائد التخزين الشائعة على الشبكة. ومنذ 4 سبتمبر، أصبحت الشركة تستعين بشركة American Validator لتقديم خدمات استشارات التخزين، مقابل رسوم تبلغ 1.5% من مكافآت التخزين الأصلي المؤهلة.
تأثير السوق ومحاور المتابعة المقبلة
كان العام الماضي مرحلة سعي Bitmine إلى تحقيق هدف امتلاك 5% من إجمالي حيازات العملة. فمنذ أن أعلنت الشركة في يونيو 2025 عن هدفها المتمثل في امتلاك ETH بما يعادل 5% من الإجمالي، رفعت حيازاتها إلى 4.97% عبر إصدارات أسهم متواصلة. واعتبارًا من 9 نوفمبر، بلغ إجمالي حيازاتها 6,070,092 ETH، كما صرحت الشركة بوضوح بأنها ستوقف الشراء بعد بلوغ الهدف.
ومع تعليق خطة شراء العملات مؤقتًا، سيتحول اهتمام السوق بـBitmine إلى محاور أخرى:
الخصم وأثر إعادة الشراء: في ظل تداول ETH دون سعر السوق في نهاية السنة المالية، يراقب المستثمرون ما إذا كانت الشركة ستتمكن من تقليص الخصم بين صافي قيمة الأصول (NAV) لكل سهم وسعر السوق باستخدام تفويض إعادة الشراء البالغ 4 مليارات دولار، وما إذا كانت التدفقات النقدية الناتجة عن التخزين ستغطي توزيعات الأسهم الممتازة البالغة 9.5%.
خسائر التقييم في التقرير الفصلي: هل ستسجل الشركة مجددًا خسائر تقييم غير محققة بمليارات الدولارات في التقرير المالي للربع الجديد المنتهي في 30 نوفمبر، نتيجة تراجع سوق العملات المشفرة؟
تحول زخم السردية: بعد وقف زيادة الحيازات، لن تعزز الشركة انكشافها على الإيثر، وستصبح العلاقة بين سعر سهمها وسعر العملة أكثر مباشرة، لكنها ستفقد أيضًا الاهتمام الإعلامي الذي وفره «الشراء المستمر للعملات».
أعلنت شركة Bitmine، المتخصصة في خزينة إيثيريوم والتي يقودها توم لي، نتائج سنتها المالية 2026 المنتهية في نهاية أغسطس. وأظهر التقرير أن صافي خسائر الشركة للسنة المالية بأكملها بلغ 6.313 مليارات دولار، منها 6.229 مليارات دولار ناجمة عن خسائر تقييم غير محققة في العملات المشفرة التي تحتفظ بها. وكانت الشركة قد حققت صافي أرباح قدره 328 مليون دولار في السنة المالية السابقة.
وأقرت الشركة بأن السبب الرئيسي لتحول نتائجها الدفترية من الربح إلى الخسارة هو تطبيقها محاسبة القيمة العادلة على حيازاتها من الإيثر، ما يعني أن الانخفاض الحاد في سعره ينعكس مباشرة على قائمة الأرباح والخسائر.
وفقًا للتقرير السنوي 10-K الذي قدمته Bitmine إلى هيئة الأوراق المالية والبورصات الأمريكية (SEC):
المصروفات التشغيلية والخسائر: من صافي الخسائر البالغ 6.313 مليارات دولار، تُعزى 6.229 مليارات دولار إلى خسائر تقييم غير محققة في الأصول الرقمية، ما أدى إلى ارتفاع إجمالي المصروفات التشغيلية إلى 6.606 مليارات دولار.
تعديلات البنود الأخرى: سجلت الشركة مكاسب تقييم من أوامر شراء الأسهم بقيمة 257.9 مليون دولار، وخسائر من المشتقات بقيمة 143.7 مليون دولار. وبعد استبعاد هذه العوامل المتقلبة، بلغ EBITDA المعدل -154.5 مليون دولار.
المصروفات الإدارية: بلغت المصروفات الإدارية 376.9 مليون دولار، بما في ذلك 200 مليون دولار من النفقات الاستشارية والقانونية لمرة واحدة. وفي نهاية أغسطس، بلغت الخسائر التراكمية للشركة نحو 6 مليارات دولار.
الخسائر غير نقدية، لكن تكاليف التمويل حقيقية
خلال السنة المالية المشمولة بالتقرير، نشطت Bitmine في إدارة التمويل ورأس المال:
إصدار أسهم إضافية عبر برنامج ATM: أصدرت الشركة وباعت خلال الفترة 395.1 مليون سهم، وجمعت إجمالي 13.202 مليار دولار (وصافي 12.941 مليار دولار). وارتفع عدد الأسهم المتداولة في السوق بشدة من 232 مليون سهم في السنة المالية السابقة إلى 613 مليون سهم.
إعادة شراء الأسهم: رفع مجلس الإدارة في أبريل سقف التفويض لإعادة شراء الأسهم من مليار دولار إلى 4 مليارات دولار. وخلال السنة المالية، أعادت الشركة شراء 20.82 مليون سهم بمتوسط سعر 17 دولارًا للسهم، وظل لديها في نهاية أغسطس 3.6 مليارات دولار من التفويض غير المستخدم.
ضغوط النقد والأسهم الممتازة: بلغ النقد وما يعادله المسجل في الدفاتر 545 مليون دولار. كما أصدرت الشركة 3.5 ملايين سهم ممتاز قابل للاسترداد، بمعدل فائدة 9.5% (وبأولوية تصفية قدرها 350 مليون دولار)، وصُنفت ضغوط دفع توزيعاته النقدية ضمن المخاطر الرئيسية في تقرير 10-K.
متوسط تكلفة حيازة العملات 3380 دولارًا، بينما لم يتجاوز سعر السوق 2467 دولارًا
في نهاية أغسطس، كانت حيازات Bitmine وتكاليفها على النحو التالي:
حيازات ETH: تمتلك الشركة 5,901,837 ETH، بقيمة عادلة تقارب 14.559 مليار دولار، أي نحو 4.9% من إجمالي المعروض المتداول من ETH آنذاك. وبالمقارنة مع أساس التكلفة البالغ 19.948 مليار دولار، كما ورد في التقرير السنوي 10-K، يبلغ متوسط تكلفة اقتناء هذه الحيازات من ETH نحو 3380 دولارًا. لكن سعر السوق في نهاية أغسطس لم يتجاوز 2467 دولارًا، ما يعني أن الخسائر الدفترية في هذا البند وحده تجاوزت 5.3 مليارات دولار.
حيازات BTC: تمتلك الشركة 211 BTC، بقيمة عادلة تقارب 16.6 مليون دولار.
خلال السنة المالية، هبط سعر الإيثر من نحو 4314 دولارًا في أوائل سبتمبر 2025 إلى 2467 دولارًا في نهاية السنة المالية، مسجلًا تراجعًا إجماليًا بنسبة 43%. وإذا احتُسبت الحيازات على أساس السعر الفوري في منصة Binance، البالغ 2066 دولارًا في 11 نوفمبر، فستكون قيمتها السوقية أقل بنحو 16% إضافية مقارنة بنهاية السنة المالية، ما يعني أن الشركة قد تواجه جولة جديدة من خسائر التقييم في الربع المالي الأول التالي (المنتهي في 30 نوفمبر).
إيرادات التخزين تدعم النشاط الرئيسي، لكن حجمها لا يكفي لسد فجوة الخزينة
بلغت إيرادات Bitmine السنوية 124.8 مليون دولار، منها 121.4 مليون دولار من إيرادات التخزين والتحقق، أي ما يصل إلى 97%. ويُعزى هذا الدخل بشكل رئيسي إلى المساهمة الناتجة عن دمج منصة MAVAN بعد إتمام الاستحواذ على Pier Two في 24 مارس من هذا العام؛ في حين بلغت إيرادات التعدين الذاتي 1.4 مليون دولار، بانخفاض سنوي قدره 56.7%.
وبالمقارنة مع حجم الحيازات الضخم البالغ 14.559 مليار دولار، فإن عائد إيرادات التخزين البالغة 121.4 مليون دولار يقل عن 1%، وهو أقل بوضوح من مستويات عوائد التخزين الشائعة على الشبكة. ومنذ 4 سبتمبر، أصبحت الشركة تستعين بشركة American Validator لتقديم خدمات استشارات التخزين، مقابل رسوم تبلغ 1.5% من مكافآت التخزين الأصلي المؤهلة.
تأثير السوق ومحاور المتابعة المقبلة
كان العام الماضي مرحلة سعي Bitmine إلى تحقيق هدف امتلاك 5% من إجمالي حيازات العملة. فمنذ أن أعلنت الشركة في يونيو 2025 عن هدفها المتمثل في امتلاك ETH بما يعادل 5% من الإجمالي، رفعت حيازاتها إلى 4.97% عبر إصدارات أسهم متواصلة. واعتبارًا من 9 نوفمبر، بلغ إجمالي حيازاتها 6,070,092 ETH، كما صرحت الشركة بوضوح بأنها ستوقف الشراء بعد بلوغ الهدف.
ومع تعليق خطة شراء العملات مؤقتًا، سيتحول اهتمام السوق بـBitmine إلى محاور أخرى:
الخصم وأثر إعادة الشراء: في ظل تداول ETH دون سعر السوق في نهاية السنة المالية، يراقب المستثمرون ما إذا كانت الشركة ستتمكن من تقليص الخصم بين صافي قيمة الأصول (NAV) لكل سهم وسعر السوق باستخدام تفويض إعادة الشراء البالغ 4 مليارات دولار، وما إذا كانت التدفقات النقدية الناتجة عن التخزين ستغطي توزيعات الأسهم الممتازة البالغة 9.5%.
خسائر التقييم في التقرير الفصلي: هل ستسجل الشركة مجددًا خسائر تقييم غير محققة بمليارات الدولارات في التقرير المالي للربع الجديد المنتهي في 30 نوفمبر، نتيجة تراجع سوق العملات المشفرة؟
تحول زخم السردية: بعد وقف زيادة الحيازات، لن تعزز الشركة انكشافها على الإيثر، وستصبح العلاقة بين سعر سهمها وسعر العملة أكثر مباشرة، لكنها ستفقد أيضًا الاهتمام الإعلامي الذي وفره «الشراء المستمر للعملات».