
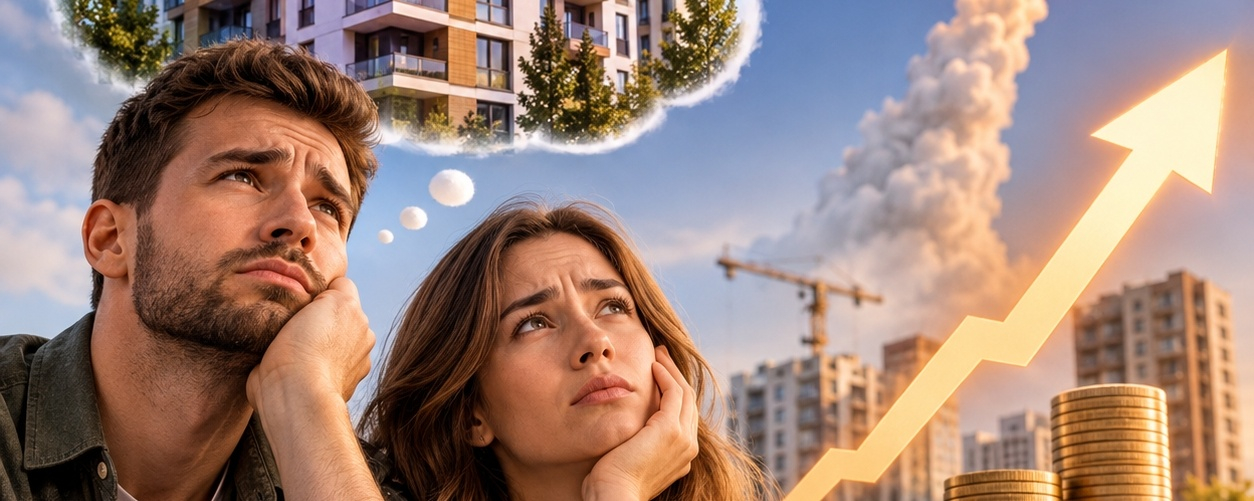
🏠 تعمل طوال حياتك، لكن امتلاك منزل يظل مجرد حلم. لماذا يحدث ذلك؟
لنتخيل وضعًا عاديًا: شخص يعمل في أوكرانيا، ويتقاضى راتبًا متوسطًا، ولا يتبع عادات مكلفة، ويحاول ادخار المال والتخطيط لمستقبله المالي.
قد يبدو أنه يمكن ادخار ما يكفي لشراء شقة خاصة خلال بضع سنوات. لكن الواقع مختلف تمامًا.
📈 **ترتفع الرواتب ببطء، بينما ترتفع أسعار العقارات بوتيرة أسرع بكثير.**
على سبيل المثال، إذا كان الشخص يكسب 25 000 هريفنيا شهريًا ويدخر 5 000 هريفنيا، فسيجمع 60 000 هريفنيا خلال عام.
وخلال خمس سنوات، سيجمع 300 000 هريفنيا. وذلك بشرط ألا ينفق هذه الأموال ولو مرة واحدة على احتياجات غير متوقعة.
والآن، لنلقِ نظرة على تكلفة الشقة.
حتى الشقة الصغيرة التي تبلغ قيمتها 2 000 000 هريفنيا ستتطلب أكثر من 33 عامًا من الادخار بهذا المعدل. وهذا من دون احتساب التضخم أو تغير أسعار العقارات أو النفقات الأخرى.
في الواقع، يركض الإنسان في ماراثون يبتعد فيه خط النهاية باستمرار. 🚀
🏠 تعمل طوال حياتك، لكن امتلاك مسكنك يظل حلمًا. لماذا يحدث ذلك؟
لنتخيل حالة اعتيادية: شخص يعمل في أوكرانيا، ويتقاضى 25 000 هريفنيا شهريًا، وليس لديه عادات مكلفة، ويحاول ادخار المال والتخطيط لمستقبله المالي.
قد يبدو أنه يستطيع ادخار ما يكفي لشراء شقة خلال بضع سنوات. لكن الواقع مختلف تمامًا.
📈 ترتفع الرواتب ببطء، بينما ترتفع أسعار العقارات بوتيرة أسرع بكثير.
على سبيل المثال، إذا كان الشخص يكسب 25 000 هريفنيا شهريًا ويدخر 5 000 هريفنيا، فسيجمع 60 000 هريفنيا خلال عام.
وخلال خمس سنوات، سيجمع 300 000 هريفنيا. وذلك بشرط ألا ينفق هذه الأموال ولو مرة واحدة على احتياجات غير متوقعة.
والآن، لنلقِ نظرة على تكلفة الشقة.
لنفترض أن سعر شقة افتراضية يبلغ 2 000 000 هريفنيا.
سيتطلب ادخار هذا المبلغ، مع توفير 5 000 هريفنيا شهريًا، نحو 33 عامًا.
وذلك بشرط ألا يتغير سعر الشقة إطلاقًا!
في الواقع، يركض الإنسان في ماراثون يبتعد فيه خط النهاية باستمرار. 🚀
🌍 وكيف يبدو الوضع في البلدان الأخرى؟
لنتخذ بولندا مثالًا.
في عام 2025، بلغ متوسط الراتب الشهري الإجمالي نحو 8 769 زلوتي، بينما وصل متوسط سعر المتر المربع المعروض لشقة جديدة في وارسو خلال الربع الثالث إلى 17 322 زلوتي.
أي إن شقة مساحتها 40 م² ستبلغ تكلفتها نحو 692 880 زلوتي.
وهذا يعادل قرابة 79 راتبًا شهريًا متوسطًا، بافتراض إنفاق الراتب كله على الشقة وعدم صرف أي شيء على المعيشة.
بالتأكيد، تواجه بولندا أيضًا مشكلة في القدرة على تحمّل تكاليف السكن، ولا سيما في المدن الكبرى. فارتفاع الراتب لا يعني تلقائيًا أن العقارات في متناول اليد.
📊 ماذا يعني هذا من الناحية المالية؟
هناك مؤشر مهم، وهو نسبة تكلفة السكن إلى الدخل السنوي.
يساعد هذا المؤشر على فهم مدى قدرة الشخص العادي على تحمّل تكلفة العقارات.
لكن هناك عامل مهم آخر، وهو التضخم.
فالمال الذي يبدو اليوم مبلغًا كبيرًا قد تكون له قدرة شرائية مختلفة تمامًا بعد 5–10 سنوات.
لذلك، لا يكفي الاكتفاء بادخار المال. من المهم فهم كيفية عمل التضخم والاستثمار والفائدة المركبة وتنويع رأس المال.
💡 وهنا يبرز السؤال: هل ينبغي للإنسان أن يعمل طوال حياته لمجرد أن يتمكن من تلبية حاجة أساسية — امتلاك سقف يأويه؟
ربما لا تقتصر الثقافة المالية الحديثة على كيفية كسب المزيد، بل تشمل أيضًا كيفية الحفاظ على قيمة مدخراتنا.
ما رأيكم: هل امتلاك مسكن اليوم هدف مالي واقعي لشخص يتقاضى راتبًا متوسطًا، أم أنه أصبح ترفًا لا يقدر عليه إلا قلة؟
#الثقافة_المالية #الاستثمار #العقارات #الاقتصاد
مصادر الأرقام: هيئة الإحصاء البولندية والتقرير التحليلي لشركة Cushman & Wakefield للربع الثالث من عام 2025. assets.cushmanwakefield.com +1