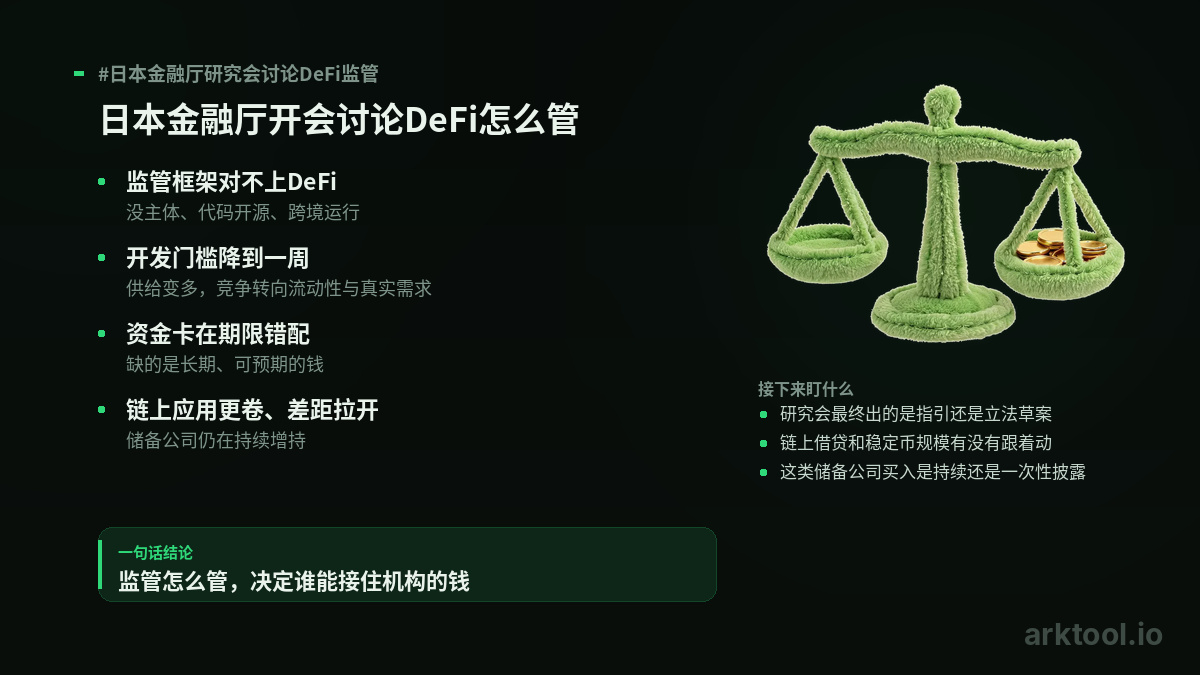
بدأت مجموعة الدراسة التابعة لوكالة الخدمات المالية اليابانية مناقشة تنظيم التمويل اللامركزي (DeFi). المسألة الأساسية ليست ما إذا كان ينبغي تنظيمه، بل كيفية ذلك.
لا توجد في بروتوكولات التمويل اللامركزي جهة تشغيل محددة بوضوح، فالشيفرة مفتوحة المصدر، ويمكن تشغيلها بمجرد نشرها، وهي عابرة للحدود ولا تتطلب إذنًا. لذلك لا ينطبق عليها الإطار التقليدي القائم على المؤسسات المرخّصة والمقار الرئيسية والتقارير.
ويترتب على ذلك أثران متتابعان.
أولهما العتبة. يمكن اليوم تطوير بروتوكول تداول لامركزي وتشغيله في عطلة نهاية أسبوع واحدة. ومع زيادة المعروض، يتحول محور المنافسة من مجرد القدرة على الإنشاء إلى امتلاك السيولة والطلب الحقيقي والقدرة على الاستمرار على المدى الطويل. وقد يؤدي وضوح التنظيم، على نحو مفارق، إلى رفع العتبة أمام المشاريع القادرة على استقطاب الأموال الحقيقية.
وثانيهما التمويل. تتمثل المشكلة القديمة في إقراض DeFi في عدم التوافق بين آجال الاستحقاق: إذ يمكن اقتراض عشرات الملايين من الدولارات، لكن يصعب الحصول على تمويل مضمون لمدة عام. المشكلة ليست نقص المال، بل نقص الأموال طويلة الأجل والقابلة للتوقع والمعترف بها تنظيميًا.
بالنسبة إلى هذه الشبكة $SOL ، يتركز الأثر في أمرين: ستشتد المنافسة بين تطبيقات التداول، لكن الفجوة ستتسع لصالح الجزء القادر فعلًا على استيعاب أموال المؤسسات. وقد بدأت المؤسسات بالفعل بالتحرك: إذ أعلنت شركة احتياطيات مدرجة في سوق الأسهم الأمريكية الأسبوع الماضي عن زيادة حيازاتها بمقدار 8,881 وحدة، ليرتفع إجمالي ما تملكه إلى أكثر من 2.6 مليون وحدة.
راقبوا ثلاثة أمور في المرحلة المقبلة: هل ستصدر مجموعة الدراسة اليابانية إرشادات أم مسودة قانون؟ وهل ستشهد أحجام الإقراض على السلسلة والعملات المستقرة تغيرًا؟ وهل ستكون مشتريات شركات الاحتياطيات هذه متواصلة أم مجرد إفصاح لمرة واحدة؟
#日本金融厅研究会讨论DeFi监管
لا توجد في بروتوكولات التمويل اللامركزي جهة تشغيل محددة بوضوح، فالشيفرة مفتوحة المصدر، ويمكن تشغيلها بمجرد نشرها، وهي عابرة للحدود ولا تتطلب إذنًا. لذلك لا ينطبق عليها الإطار التقليدي القائم على المؤسسات المرخّصة والمقار الرئيسية والتقارير.
ويترتب على ذلك أثران متتابعان.
أولهما العتبة. يمكن اليوم تطوير بروتوكول تداول لامركزي وتشغيله في عطلة نهاية أسبوع واحدة. ومع زيادة المعروض، يتحول محور المنافسة من مجرد القدرة على الإنشاء إلى امتلاك السيولة والطلب الحقيقي والقدرة على الاستمرار على المدى الطويل. وقد يؤدي وضوح التنظيم، على نحو مفارق، إلى رفع العتبة أمام المشاريع القادرة على استقطاب الأموال الحقيقية.
وثانيهما التمويل. تتمثل المشكلة القديمة في إقراض DeFi في عدم التوافق بين آجال الاستحقاق: إذ يمكن اقتراض عشرات الملايين من الدولارات، لكن يصعب الحصول على تمويل مضمون لمدة عام. المشكلة ليست نقص المال، بل نقص الأموال طويلة الأجل والقابلة للتوقع والمعترف بها تنظيميًا.
بالنسبة إلى هذه الشبكة $SOL ، يتركز الأثر في أمرين: ستشتد المنافسة بين تطبيقات التداول، لكن الفجوة ستتسع لصالح الجزء القادر فعلًا على استيعاب أموال المؤسسات. وقد بدأت المؤسسات بالفعل بالتحرك: إذ أعلنت شركة احتياطيات مدرجة في سوق الأسهم الأمريكية الأسبوع الماضي عن زيادة حيازاتها بمقدار 8,881 وحدة، ليرتفع إجمالي ما تملكه إلى أكثر من 2.6 مليون وحدة.
راقبوا ثلاثة أمور في المرحلة المقبلة: هل ستصدر مجموعة الدراسة اليابانية إرشادات أم مسودة قانون؟ وهل ستشهد أحجام الإقراض على السلسلة والعملات المستقرة تغيرًا؟ وهل ستكون مشتريات شركات الاحتياطيات هذه متواصلة أم مجرد إفصاح لمرة واحدة؟
#日本金融厅研究会讨论DeFi监管