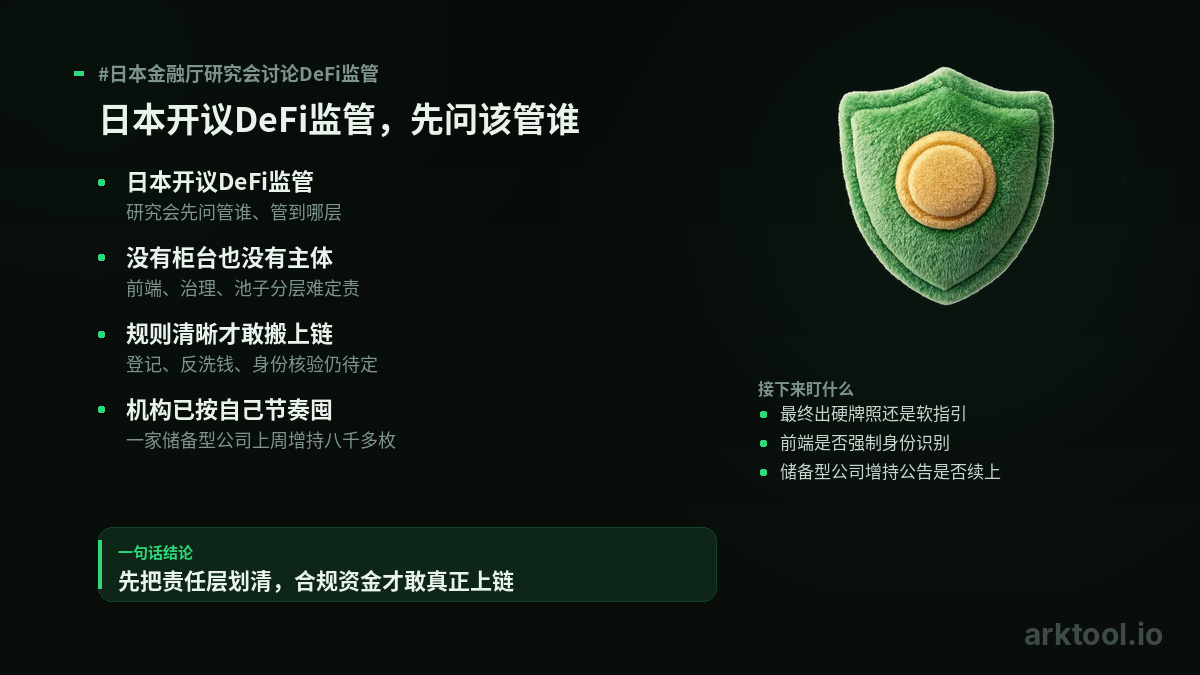
بدأت مجموعة بحثية تابعة لوكالة الخدمات المالية اليابانية مناقشة كيفية تنظيم DeFi. والسؤال الأساسي ليس ما إذا كان ينبغي تنظيمه، بل من الذي ينبغي تنظيمه.
لا توجد في DeFi مكاتب استقبال أو خدمة عملاء أو جهة تشغيل واضحة. فمن المسؤول عن تصميم الواجهة الأمامية، والتصويت على رموز الحوكمة، وصيانة مجمعات السيولة؟ وعلى أي مستوى تقع المسؤولية؟ هذا هو السؤال الأول.
أما السؤال الثاني، والأكثر عملية، فهو ما إذا كان ينبغي إخضاع الإقراض والتبادل على السلسلة لمتطلبات التسجيل نفسها المفروضة على شركات تداول الأصول المشفرة التقليدية، وكيفية تطبيق قواعد مكافحة غسل الأموال والتحقق من الهوية. فإذا طُلب من الواجهات الأمامية فرض قيود، فستصبح مشاركة المستخدمين اليابانيين في بروتوكولات السلسلة أكثر تعقيدًا. وفي المقابل، فإن اعتماد نهج محايد تجاه الشيفرة مع ترخيص مخفف سيبعث إشارة واضحة إلى رؤوس الأموال المتوافقة التي تنتظر اتضاح الصورة.
بالنسبة إلى $SOL ، يتعلق الأمر بالأساسيات. تتمثل نقاط قوة هذه السلسلة في السرعة وانخفاض التكلفة، ويُعد الإقراض والتبادل على السلسلة من أبرز استخداماتها ذات النشاط المتكرر. وعندما تتضح القواعد، ستصبح المؤسسات مستعدة لنقل عمليات التسوية والإقراض إلى السلسلة؛ ومع زيادة عدد المستخدمين، سيحظى النشاط على السلسلة والرسوم بما يدعمهما. ومن جهة أخرى، زادت شركة مدرجة في البورصة تتخذ من هذه العملة احتياطيًا لها حيازتها بأكثر من ثمانية آلاف وحدة الأسبوع الماضي، ليرتفع إجمالي حيازتها إلى أكثر من مليونين وستمئة ألف وحدة. وهذا يشير إلى أن بعض المؤسسات تكدّسها وفقًا لوتيرتها الخاصة، حتى قبل إقرار القواعد.
تابعوا ثلاثة أمور في المرحلة المقبلة: هل ستصدر التراخيص بصيغة ملزمة أم ستصدر إرشادات غير ملزمة؟ وهل سيُفرض التحقق من الهوية على الواجهات الأمامية؟ وهل ستواصل هذه الشركات التي تحتفظ بالعملة كاحتياطي الإعلان عن زيادة حيازاتها؟
#日本金融厅研究会讨论DeFi监管
لا توجد في DeFi مكاتب استقبال أو خدمة عملاء أو جهة تشغيل واضحة. فمن المسؤول عن تصميم الواجهة الأمامية، والتصويت على رموز الحوكمة، وصيانة مجمعات السيولة؟ وعلى أي مستوى تقع المسؤولية؟ هذا هو السؤال الأول.
أما السؤال الثاني، والأكثر عملية، فهو ما إذا كان ينبغي إخضاع الإقراض والتبادل على السلسلة لمتطلبات التسجيل نفسها المفروضة على شركات تداول الأصول المشفرة التقليدية، وكيفية تطبيق قواعد مكافحة غسل الأموال والتحقق من الهوية. فإذا طُلب من الواجهات الأمامية فرض قيود، فستصبح مشاركة المستخدمين اليابانيين في بروتوكولات السلسلة أكثر تعقيدًا. وفي المقابل، فإن اعتماد نهج محايد تجاه الشيفرة مع ترخيص مخفف سيبعث إشارة واضحة إلى رؤوس الأموال المتوافقة التي تنتظر اتضاح الصورة.
بالنسبة إلى $SOL ، يتعلق الأمر بالأساسيات. تتمثل نقاط قوة هذه السلسلة في السرعة وانخفاض التكلفة، ويُعد الإقراض والتبادل على السلسلة من أبرز استخداماتها ذات النشاط المتكرر. وعندما تتضح القواعد، ستصبح المؤسسات مستعدة لنقل عمليات التسوية والإقراض إلى السلسلة؛ ومع زيادة عدد المستخدمين، سيحظى النشاط على السلسلة والرسوم بما يدعمهما. ومن جهة أخرى، زادت شركة مدرجة في البورصة تتخذ من هذه العملة احتياطيًا لها حيازتها بأكثر من ثمانية آلاف وحدة الأسبوع الماضي، ليرتفع إجمالي حيازتها إلى أكثر من مليونين وستمئة ألف وحدة. وهذا يشير إلى أن بعض المؤسسات تكدّسها وفقًا لوتيرتها الخاصة، حتى قبل إقرار القواعد.
تابعوا ثلاثة أمور في المرحلة المقبلة: هل ستصدر التراخيص بصيغة ملزمة أم ستصدر إرشادات غير ملزمة؟ وهل سيُفرض التحقق من الهوية على الواجهات الأمامية؟ وهل ستواصل هذه الشركات التي تحتفظ بالعملة كاحتياطي الإعلان عن زيادة حيازاتها؟
#日本金融厅研究会讨论DeFi监管