هل يعاني سوق العملات المشفرة فعلًا من نقص الأموال؟ ومن يحدد موعد السوق الصاعدة التالية؟
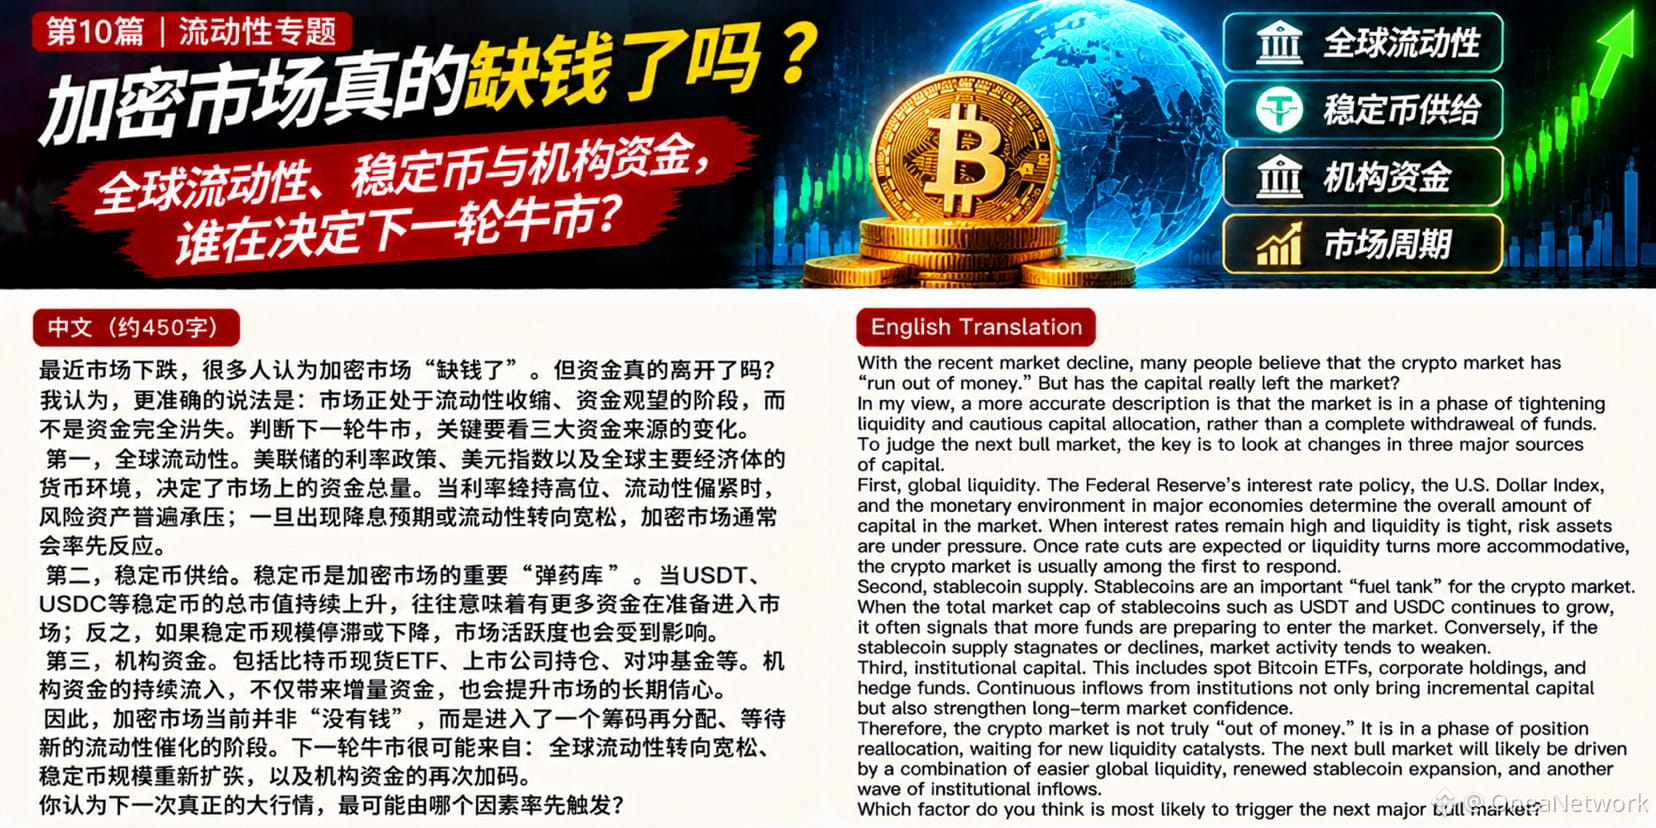
شهد سوق العملات المشفرة تراجعًا مستمرًا مؤخرًا، وبدأ كثير من المستثمرين يعتقدون أن السوق لم تعد تستقطب أموالًا جديدة. لكنني أرى أن الأدق هو القول إن السوق تمر بمرحلة انكماش في السيولة، وترقب من جانب المستثمرين، وإعادة تسعير للأصول.
للتنبؤ بالسوق الصاعدة التالية، علينا التركيز على ثلاثة مصادر رئيسية للأموال.
أولًا، السيولة العالمية. تحدد سياسة أسعار الفائدة لدى الاحتياطي الفيدرالي، ومؤشر الدولار، والظروف النقدية في الاقتصادات الكبرى حول العالم، تكلفة الأموال في السوق عمومًا. فعندما تظل أسعار الفائدة مرتفعة وتكون السيولة شحيحة، تتعرض الأصول عالية المخاطر لضغوط أكبر عادةً. وعلى العكس، إذا تعززت التوقعات بخفض أسعار الفائدة مستقبلًا وأخذت الظروف التمويلية في التحسن تدريجيًا، فقد يكون سوق العملات المشفرة من أوائل الأسواق التي تستجيب.
ثانيًا، المعروض من العملات المستقرة. يُعد USDT وUSDC من أهم وسائل التداول واحتياطيات الأموال في سوق العملات المشفرة. ويمكن للتغيرات في إجمالي المعروض من العملات المستقرة أن تساعدنا على رصد ما إذا كانت القاعدة التمويلية لسوق العملات المشفرة تتوسع. لكن تجدر الإشارة إلى أن نمو العملات المستقرة لا يعني بالضرورة أن الأموال ستتجه فورًا إلى شراء البيتكوين.
ثالثًا، أموال المؤسسات. تؤثر صناديق المؤشرات المتداولة الفورية للبيتكوين، وحيازات الشركات المدرجة، وقرارات توزيع الأصول لدى المؤسسات الاستثمارية المتخصصة، في هيكل الأموال في سوق العملات المشفرة. ولا تقتصر فائدة استمرار تدفقات المؤسسات على توفير الأموال، بل قد تعزز أيضًا ثقة السوق على المدى الطويل.
لذلك، أرى أن سوق العملات المشفرة لا تعاني فعلًا من غياب الأموال، بل إن الأموال تعيد اختيار وجهتها. وقد يتطلب بدء السوق الصاعدة التالية تحقق ثلاثة شروط معًا: تحسن السيولة العالمية، واستئناف نمو المعروض من العملات المستقرة، وعودة تدفقات أموال المؤسسات بصورة مستمرة.
ما يستحق المتابعة فعلًا ليس حجم التداول على المدى القصير، بل ما إذا كانت الأموال الجديدة ستبدأ في تكوين اتجاه مستدام.
ما الإشارة التي تعتقد أنها ستظهر أولًا قبل السوق الصاعدة التالية: خفض الاحتياطي الفيدرالي لأسعار الفائدة، أم نمو المعروض من العملات المستقرة، أم عودة المؤسسات إلى شراء البيتكوين على نطاق واسع؟
شهد سوق العملات المشفرة تراجعًا مستمرًا مؤخرًا، وبدأ كثير من المستثمرين يعتقدون أن السوق لم تعد تستقطب أموالًا جديدة. لكنني أرى أن الأدق هو القول إن السوق تمر بمرحلة انكماش في السيولة، وترقب من جانب المستثمرين، وإعادة تسعير للأصول.
للتنبؤ بالسوق الصاعدة التالية، علينا التركيز على ثلاثة مصادر رئيسية للأموال.
أولًا، السيولة العالمية. تحدد سياسة أسعار الفائدة لدى الاحتياطي الفيدرالي، ومؤشر الدولار، والظروف النقدية في الاقتصادات الكبرى حول العالم، تكلفة الأموال في السوق عمومًا. فعندما تظل أسعار الفائدة مرتفعة وتكون السيولة شحيحة، تتعرض الأصول عالية المخاطر لضغوط أكبر عادةً. وعلى العكس، إذا تعززت التوقعات بخفض أسعار الفائدة مستقبلًا وأخذت الظروف التمويلية في التحسن تدريجيًا، فقد يكون سوق العملات المشفرة من أوائل الأسواق التي تستجيب.
ثانيًا، المعروض من العملات المستقرة. يُعد USDT وUSDC من أهم وسائل التداول واحتياطيات الأموال في سوق العملات المشفرة. ويمكن للتغيرات في إجمالي المعروض من العملات المستقرة أن تساعدنا على رصد ما إذا كانت القاعدة التمويلية لسوق العملات المشفرة تتوسع. لكن تجدر الإشارة إلى أن نمو العملات المستقرة لا يعني بالضرورة أن الأموال ستتجه فورًا إلى شراء البيتكوين.
ثالثًا، أموال المؤسسات. تؤثر صناديق المؤشرات المتداولة الفورية للبيتكوين، وحيازات الشركات المدرجة، وقرارات توزيع الأصول لدى المؤسسات الاستثمارية المتخصصة، في هيكل الأموال في سوق العملات المشفرة. ولا تقتصر فائدة استمرار تدفقات المؤسسات على توفير الأموال، بل قد تعزز أيضًا ثقة السوق على المدى الطويل.
لذلك، أرى أن سوق العملات المشفرة لا تعاني فعلًا من غياب الأموال، بل إن الأموال تعيد اختيار وجهتها. وقد يتطلب بدء السوق الصاعدة التالية تحقق ثلاثة شروط معًا: تحسن السيولة العالمية، واستئناف نمو المعروض من العملات المستقرة، وعودة تدفقات أموال المؤسسات بصورة مستمرة.
ما يستحق المتابعة فعلًا ليس حجم التداول على المدى القصير، بل ما إذا كانت الأموال الجديدة ستبدأ في تكوين اتجاه مستدام.
ما الإشارة التي تعتقد أنها ستظهر أولًا قبل السوق الصاعدة التالية: خفض الاحتياطي الفيدرالي لأسعار الفائدة، أم نمو المعروض من العملات المستقرة، أم عودة المؤسسات إلى شراء البيتكوين على نطاق واسع؟