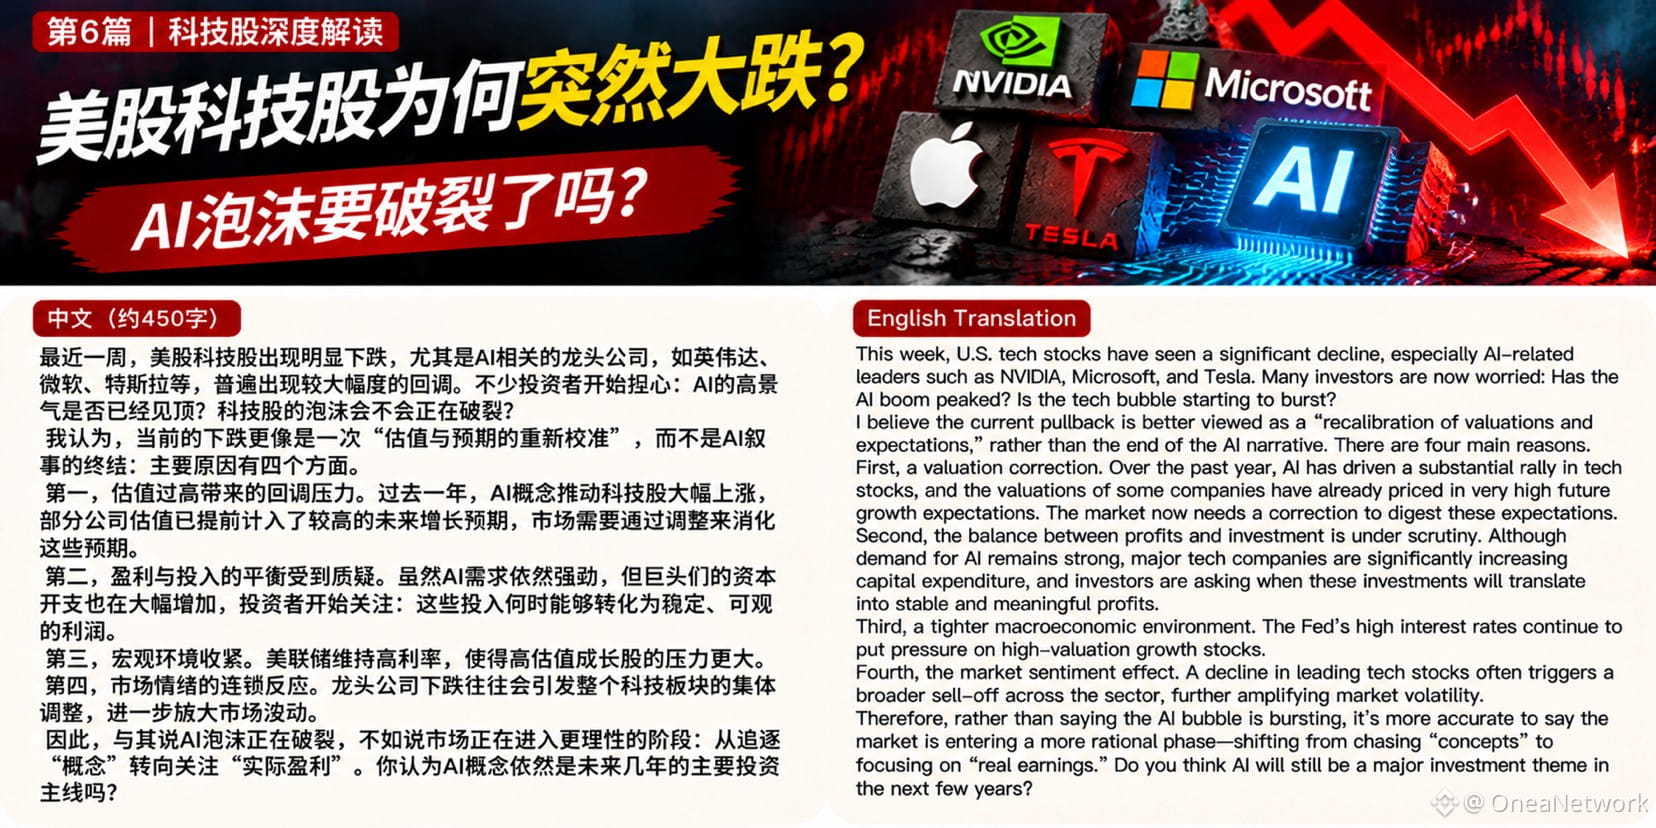
لماذا تراجعت أسهم التكنولوجيا الأمريكية فجأة؟ وهل توشك فقاعة الذكاء الاصطناعي على الانفجار فعلًا؟
شهدت أسهم شركات التكنولوجيا حول العالم مؤخرًا تصحيحًا ملحوظًا، ولا سيما الشركات المرتبطة بسلسلة صناعة الذكاء الاصطناعي. وبدأ المستثمرون يعيدون النظر في منطق الاستثمار في الذكاء الاصطناعي، الذي واصل الصعود على مدى السنوات القليلة الماضية. كما أن تقلبات أسعار أسهم عمالقة التكنولوجيا مثل إنفيديا ومايكروسوفت وتسلا أثارت سؤالًا مهمًا في السوق: هل انتهى العصر الذهبي لصناعة الذكاء الاصطناعي؟
أرى أن الحكم الآن بانفجار فقاعة الذكاء الاصطناعي سابق لأوانه، لكن السوق دخل بالفعل مرحلة أكثر صرامة في اختبار التقييمات.
أولًا، تتزايد ضغوط التقييمات. فقد دفعت مفاهيم الذكاء الاصطناعي أسعار أسهم عدد كبير من شركات التكنولوجيا إلى الارتفاع خلال السنوات القليلة الماضية، وأُدرجت توقعات نمو عدة سنوات مقبلة مسبقًا في تقييم بعض الشركات. وعندما يبدأ السوق بالتشكيك في القدرة على تحقيق الأرباح، تصبح التقييمات المرتفعة عرضة للتصحيح.
ثانيًا، يحظى التباين بين الإنفاق الرأسمالي والعوائد الفعلية باهتمام متزايد. فشركات مثل مايكروسوفت وغوغل وأمازون تواصل ضخ مبالغ ضخمة لبناء مراكز البيانات والبنية التحتية للذكاء الاصطناعي، لكن ما يهم المستثمرين حقًا هو ما إذا كانت هذه الاستثمارات ستتحول في نهاية المطاف إلى إيرادات وأرباح مستدامة.
ثالثًا، لا تزال بيئة أسعار الفائدة المرتفعة تُلحق الضرر بأسهم النمو. فتكاليف التمويل والضغط الناجم عن خصم التدفقات النقدية المستقبلية يجعلان شركات التكنولوجيا ذات التقييمات المرتفعة أكثر حساسية.
رابعًا، بدأت أموال السوق تتجه من جديد نحو الشركات التي تتمتع فعلًا بمزايا تنافسية وقدرة على تحقيق الأرباح، بدلًا من مجرد ملاحقة مفاهيم الذكاء الاصطناعي.
أرى أن هذا لا يغيّر التوجه طويل الأجل لتطور صناعة الذكاء الاصطناعي، لكن منطق الاستثمار فيها قد يتغير مستقبلًا: من ملاحقة المفاهيم التقنية إلى التركيز على التطبيقات التجارية والقدرة على تحقيق الأرباح والتدفقات النقدية.
قد تكون الفرص الحقيقية من نصيب الشركات القادرة على تحويل تقنيات الذكاء الاصطناعي إلى إنتاجية فعلية.
هل تعتقد أن صناعة الذكاء الاصطناعي تمر حاليًا بمرحلة تصحيح طبيعية، أم ظهرت بالفعل مؤشرات مبكرة على انفجار الفقاعة؟
شهدت أسهم شركات التكنولوجيا حول العالم مؤخرًا تصحيحًا ملحوظًا، ولا سيما الشركات المرتبطة بسلسلة صناعة الذكاء الاصطناعي. وبدأ المستثمرون يعيدون النظر في منطق الاستثمار في الذكاء الاصطناعي، الذي واصل الصعود على مدى السنوات القليلة الماضية. كما أن تقلبات أسعار أسهم عمالقة التكنولوجيا مثل إنفيديا ومايكروسوفت وتسلا أثارت سؤالًا مهمًا في السوق: هل انتهى العصر الذهبي لصناعة الذكاء الاصطناعي؟
أرى أن الحكم الآن بانفجار فقاعة الذكاء الاصطناعي سابق لأوانه، لكن السوق دخل بالفعل مرحلة أكثر صرامة في اختبار التقييمات.
أولًا، تتزايد ضغوط التقييمات. فقد دفعت مفاهيم الذكاء الاصطناعي أسعار أسهم عدد كبير من شركات التكنولوجيا إلى الارتفاع خلال السنوات القليلة الماضية، وأُدرجت توقعات نمو عدة سنوات مقبلة مسبقًا في تقييم بعض الشركات. وعندما يبدأ السوق بالتشكيك في القدرة على تحقيق الأرباح، تصبح التقييمات المرتفعة عرضة للتصحيح.
ثانيًا، يحظى التباين بين الإنفاق الرأسمالي والعوائد الفعلية باهتمام متزايد. فشركات مثل مايكروسوفت وغوغل وأمازون تواصل ضخ مبالغ ضخمة لبناء مراكز البيانات والبنية التحتية للذكاء الاصطناعي، لكن ما يهم المستثمرين حقًا هو ما إذا كانت هذه الاستثمارات ستتحول في نهاية المطاف إلى إيرادات وأرباح مستدامة.
ثالثًا، لا تزال بيئة أسعار الفائدة المرتفعة تُلحق الضرر بأسهم النمو. فتكاليف التمويل والضغط الناجم عن خصم التدفقات النقدية المستقبلية يجعلان شركات التكنولوجيا ذات التقييمات المرتفعة أكثر حساسية.
رابعًا، بدأت أموال السوق تتجه من جديد نحو الشركات التي تتمتع فعلًا بمزايا تنافسية وقدرة على تحقيق الأرباح، بدلًا من مجرد ملاحقة مفاهيم الذكاء الاصطناعي.
أرى أن هذا لا يغيّر التوجه طويل الأجل لتطور صناعة الذكاء الاصطناعي، لكن منطق الاستثمار فيها قد يتغير مستقبلًا: من ملاحقة المفاهيم التقنية إلى التركيز على التطبيقات التجارية والقدرة على تحقيق الأرباح والتدفقات النقدية.
قد تكون الفرص الحقيقية من نصيب الشركات القادرة على تحويل تقنيات الذكاء الاصطناعي إلى إنتاجية فعلية.
هل تعتقد أن صناعة الذكاء الاصطناعي تمر حاليًا بمرحلة تصحيح طبيعية، أم ظهرت بالفعل مؤشرات مبكرة على انفجار الفقاعة؟