
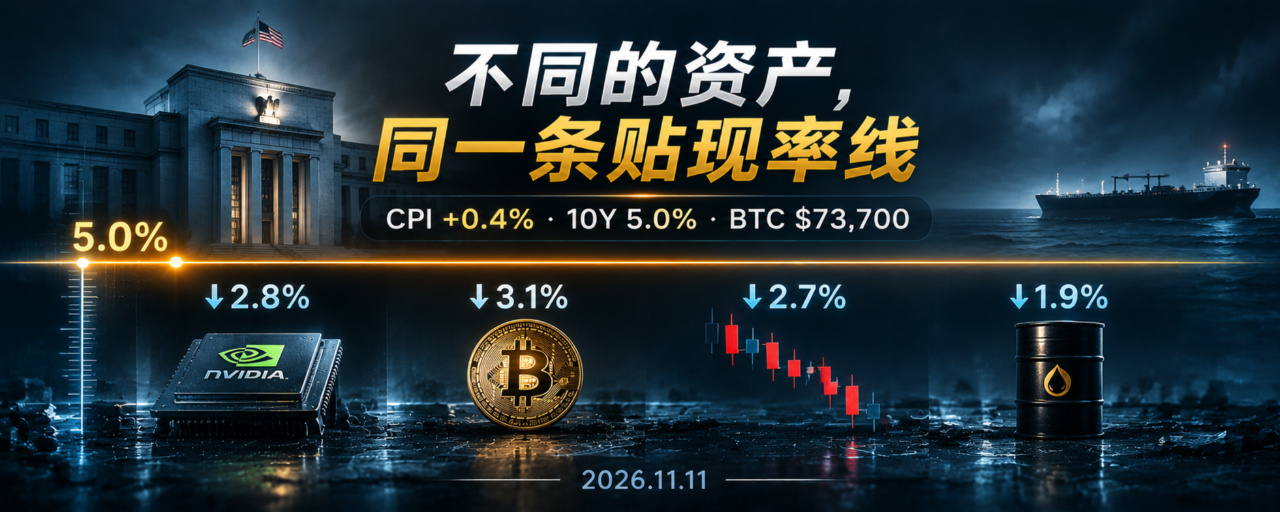

في 10 نوفمبر، أعلن مكتب إحصاءات العمل الأمريكي بيانات مؤشر أسعار المستهلك لشهر أكتوبر: ارتفع المؤشر بنسبة 0.4% على أساس شهري، متجاوزًا التوقعات البالغة 0.3%؛ كما ارتفع المؤشر الأساسي بنسبة 0.3% على أساس شهري، متجاوزًا هو الآخر التوقعات البالغة 0.2%. وبسبب توقف الحكومة الفيدرالية العام الماضي، لم تتوفر بيانات أكتوبر 2025، لذا لم يتضمن هذا التقرير بيانات على أساس سنوي.
بعد صدور البيانات، تجاوز عائد سندات الخزانة الأمريكية لأجل 10 سنوات مستوى 5.0% خلال التداولات، وارتفع عائد السندات لأجل عامين إلى ما فوق 4.68%. وكان والر قد وضع شرطًا قبل صدور البيانات: إذا بلغ التضخم الأساسي 0.3% أو أكثر، فقد تكون هناك حاجة إلى رفع أسعار الفائدة بمقدار 50 نقطة أساس في ديسمبر. وبعد صدور البيانات، تحقق هذا الشرط.
لم يتراجع التضخم، ولم يعد رفع أسعار الفائدة موضع شك، ولم تنخفض العوائد. ومع تأكد الأمور الثلاثة في آن واحد، لم تعد للأصول عالية المخاطر قصص مختلفة ترويها.
التضخم الأساسي عالق عند 0.3% لثلاثة أشهر متتالية، ما يفعّل شرط والر
كانت العوامل المحركة لمؤشر أسعار المستهلك في أكتوبر أكثر تنوعًا منها في سبتمبر. ارتفعت الطاقة 0.7% على أساس شهري، في تباطؤ واضح عن 5.2% في سبتمبر. لكن الغذاء ارتفع 0.5% على أساس شهري، والسكن 0.3%، والخدمات الطبية 0.3%، وخدمات النقل 0.8%.
والأهم من ذلك هو مؤشر أسعار المستهلك الأساسي. فقد تكرر ارتفاعه الشهري بنسبة 0.3% للشهر الثالث على التوالي، من دون أي مؤشر على تقاربه من هدف 2%. وكان والر قد صرّح بوضوح سابقًا بأنه إذا ظل التضخم الأساسي عند نحو 0.3% أو أعلى، فقد يحتاج الاحتياطي الفيدرالي إلى رفع الفائدة 50 نقطة أساس في ديسمبر «للحفاظ على مصداقية الاحتياطي الفيدرالي». وبعد صدور البيانات، لم يعد هذا الشرط مجرد افتراض هامشي.
لا يمكن تفسير تراجع إنفيديا بالتضخم
أغلقت المؤشرات الأمريكية الرئيسية الثلاثة على انخفاض: تراجع ستاندرد آند بورز 500 بنسبة 0.38%، وناسداك بنسبة 0.74%، وداو جونز بنسبة 0.30%. وما يستحق المتابعة فعلًا هو بنية السوق.
هبطت إنفيديا نحو 4.3% في يوم واحد، لتفقد نحو 193 مليار دولار من قيمتها السوقية، وتتجاوز خسائرها 9% خلال يومين. لم يكن التضخم هو ما أطلق هذا الهبوط، بل فضيحة مرتبطة بجنسن هوانغ، إلى جانب دعوى جماعية رفعها مساهمون. وما زالت التغطية الإعلامية المصدر الرئيسي للمعلومات حول إسناد المسؤولية عن هذه القضية، لكنها تزامنت مع تعديلات في مراكز التداول المرتبطة بالذكاء الاصطناعي، ما فاقم الخسائر.
يشهد قطاع أشباه الموصلات تباينًا داخليًا. ارتفعت Broadcom نحو 4%، وTSMC بأكثر من 2%، وAMD وQualcomm بأكثر من 1%؛ فيما اتسم قطاع الذاكرة بالضعف، وتراجعت SK Hynix بأكثر من 3%. ويعود هبوط إنفيديا بدرجة أكبر إلى تضافر سردية خاصة بالشركة مع تكدس المراكز، لا إلى تكرار سيناريو «انهيار تداولات الذكاء الاصطناعي بالكامل».
ظهرت بعد إغلاق السوق مقارنة لافتة: سجلت CoreWeave إيرادات بلغت 3.66 مليار دولار في الربع الثالث، متجاوزة التوقعات البالغة 3.56 مليار، ورفعت توقعاتها السنوية، فارتفع سهمها بأكثر من 7% بعد الإغلاق. تجاوزت الإيرادات التوقعات، لكن صافي الخسارة اتسع إلى 709 ملايين دولار، وبلغت مصروفات الفائدة 850 مليونًا. فالطلب على قدرات الحوسبة للذكاء الاصطناعي حقيقي في الدفاتر، وكذلك تكلفة التمويل.
بيتكوين: نطاق 73,700 دولار، وتصفية مراكز تتجاوز مليارًا
بعد صدور بيانات مؤشر أسعار المستهلك، هبط بيتكوين سريعًا من قرب 74,000 دولار. وفي موجة التراجع بين 8 و9 نوفمبر، لامس بيتكوين خلال التداولات مستوى 73,708 دولارات، وهو أدنى مستوى منذ أغسطس. وبلغت تصفيات العملات المشفرة خلال 24 ساعة ما بين مليار و1.1 مليار دولار.
سبق أن ارتد بيتكوين إلى 81,000 دولار، لكنه تخلّى لاحقًا عن مكاسبه، وأغلق أسبوعيًا دون متوسطه المتحرك لـ50 أسبوعًا، البالغ نحو 75,500 دولار. ولا تعني عوائد سندات الخزانة لأجل 10 سنوات عند 5% بالنسبة إلى بيتكوين أن «الأصول الآمنة ينبغي أن ترتفع»، بل إن «معدل الخصم للأصول عالية المخاطر وطويلة الأجل أصبح أعلى كلفة من جديد». لا يدرّ بيتكوين تدفقات نقدية، ويعتمد تقييمه على تكلفة الفرصة البديلة وتوقعات السيولة. وعندما يتجاوز العائد الخالي من المخاطر 5%، وتعود زيادة الفائدة بمقدار 50 نقطة أساس إلى حسابات السوق، يُعاد تقييم بيتكوين وناسداك وإنفيديا وسائر الأصول المعتمدة على «خصم التدفقات النقدية المستقبلية» على منحنى الخصم نفسه.
أسعار النفط تتراجع، لكن السفن ما زالت تتعرض للهجمات في مضيق هرمز
هبط خام برنت إلى قرب 92 دولارًا، مسجلًا أدنى مستوى منذ أواخر أغسطس. وجاء ذلك بعد تصريح ترامب بأن شن ضربات جديدة على إيران «مستبعد للغاية»، ما خفف مخاوف السوق من انقطاع طويل الأمد للإمدادات من الشرق الأوسط.
لكن ثمة جملة في التقارير نفسها لا يمكن تجاهلها: ما زالت سفن تتعرض للهجمات داخل مضيق هرمز أو بالقرب منه. تتداول أسعار النفط على أساس توقعات «عدم التصعيد»، بينما تظل الوقائع الجيوسياسية على حافة «التصعيد». وإذا تجاوز الوضع هذه العتبة، فلن يكون التأثير على أسعار النفط فحسب، بل على الأمن المادي للبنية التحتية للذكاء الاصطناعي. لا تزال هذه المسألة خلفية للمشهد، لكنها تشترك مع إنفيديا وCoreWeave وبيتكوين في سلسلة «الحوسبة والطاقة والجغرافيا السياسية» نفسها.
ما الذي ينبغي متابعته لاحقًا
هل تستقر عوائد سندات الخزانة لأجل 10 سنوات فوق 5%؟ إذا تحول اختراق مستوى 5% خلال التداولات إلى مستوى مرجعي عند الإغلاق الأسبوعي، فسيُرفع أساس معدل الخصم للأصول العالمية المحفوفة بالمخاطر على نحو منهجي.
هل ستكون زيادة الفائدة في ديسمبر 25 أم 50 نقطة أساس؟ لقد تحقق شرط والر، وإذا أيد مزيد من المسؤولين خيار 50 نقطة أساس، فستحتاج توقعات رفع الفائدة الحالية إلى إعادة صياغة.
هل يمتد هبوط إنفيديا؟ إذا لم ينتشر ضغط البيع قبل إعلان نتائج 17 نوفمبر إلى شركات أشباه الموصلات التي ارتفعت بالفعل، مثل Broadcom وTSMC، فسيكون العامل المرتبط بسردية الشركة أكبر؛ أما إذا امتد إليها، فستحتاج منطقية تسعير تداولات الذكاء الاصطناعي إلى مراجعة.
هل يستطيع بيتكوين استعادة متوسطه المتحرك لـ50 أسبوعًا عند 75.5 ألف دولار؟ هذه أول عقبة فنية تميّز بين «النبضة قصيرة الأجل الناجمة عن صدمة مؤشر أسعار المستهلك» و«كسر الاتجاه».
هل تتصاعد الهجمات على السفن في مضيق هرمز لتصبح ضربات مباشرة للبنية التحتية؟ أسعار النفط تسعّر حاليًا احتمال «عدم التصعيد». وإذا أصبحت مراكز البيانات أو الكابلات أهدافًا فعلية، فلن تقتصر إعادة التسعير على النفط الخام.
التضخم ورفع أسعار الفائدة والعوائد: ثلاثة أمور تشير إلى الاتجاه نفسه. لدى إنفيديا مشكلاتها الخاصة، ولدى CoreWeave دفاتر حساباتها الخاصة، ولدى بيتكوين عمليات التصفية الخاصة بها، لكنها جميعًا تُعاد موازنة قيمتها على منحنى الخصم نفسه. نسبة 5% ليست عتبة رقمية فحسب، بل خط يعيد أصولًا مختلفة إلى مقياس واحد.
تنويه: المحتوى لأغراض معلوماتية فقط. يُرجى إجراء أبحاثكم الخاصة.