صباح الخير، قهوتي للتو جاهزة، لكن تحركات السوق الليلة الماضية لم تدعني أنام مطمئنًا.
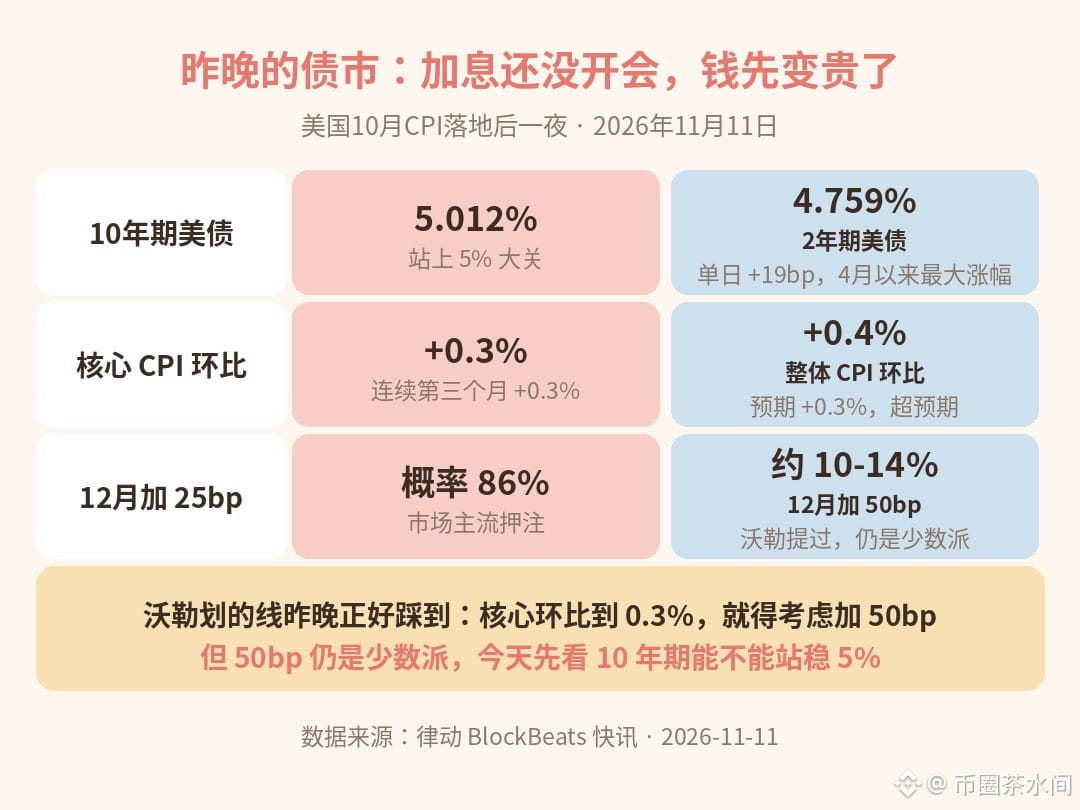
ثلاثة أمور حدثت الليلة الماضية: أولًا، صدرت بيانات مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر؛ ارتفع المؤشر العام 0.4% على أساس شهري، متجاوزًا التوقعات، كما ارتفع المؤشر الأساسي 0.3% للشهر الثالث على التوالي، وكلاهما تجاوز التوقعات. ثانيًا، تعرضت سندات الخزانة الأمريكية للبيع، وتجاوز عائد السندات لأجل 10 سنوات 5.012%، فيما قفز عائد السندات لأجل عامين 19 نقطة أساس في يوم واحد، مسجلًا أكبر ارتفاع يومي منذ أبريل 2025 — لم يجتمعوا بعد لمناقشة رفع الفائدة، لكن سوق السندات سبق الاحتياطي الفيدرالي وشدّد السياسة النقدية. ثالثًا، أطلق مسؤولو الاحتياطي الفيدرالي تصريحات متشددة. سبق أن رسم والر خطًا واضحًا: إذا بلغ التضخم الأساسي 0.3%، فسيأخذ في الاعتبار رفع الفائدة 50 نقطة أساس في ديسمبر. وقد لامس التضخم هذا المستوى الليلة الماضية، لكن رفع الفائدة 50 نقطة أساس لا يزال رأيًا أقلّيًا؛ إذ تراهن السوق أساسًا على رفعها 25 نقطة أساس في ديسمبر، باحتمال يبلغ 86%.
وهناك أيضًا أمر آخر: تعرقلت مجددًا عقود الذكاء الاصطناعي الآجلة المرتبطة بقدرات الحوسبة في الولايات المتحدة بسبب لجنة تداول السلع الآجلة (CFTC)، إذ أُرجئت المراجعة 60 يومًا إضافية على الأقل. ولن تُطرح عقود بورصة شيكاغو التجارية المرتبطة بأسعار استئجار وحدتي Nvidia H100 وB200 في السوق قبل مطلع 2027 على أقرب تقدير.
اليوم أراقب أمرًا واحدًا: هل سيتمكن عائد السندات لأجل 10 سنوات من الاستقرار فوق 5%؟
ما رأيكم، هل ستكون الزيادة في ديسمبر 25 نقطة أساس، أم أن هناك من يجرؤ فعلًا على اقتراح 50 نقطة؟
ثلاثة أمور حدثت الليلة الماضية: أولًا، صدرت بيانات مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر؛ ارتفع المؤشر العام 0.4% على أساس شهري، متجاوزًا التوقعات، كما ارتفع المؤشر الأساسي 0.3% للشهر الثالث على التوالي، وكلاهما تجاوز التوقعات. ثانيًا، تعرضت سندات الخزانة الأمريكية للبيع، وتجاوز عائد السندات لأجل 10 سنوات 5.012%، فيما قفز عائد السندات لأجل عامين 19 نقطة أساس في يوم واحد، مسجلًا أكبر ارتفاع يومي منذ أبريل 2025 — لم يجتمعوا بعد لمناقشة رفع الفائدة، لكن سوق السندات سبق الاحتياطي الفيدرالي وشدّد السياسة النقدية. ثالثًا، أطلق مسؤولو الاحتياطي الفيدرالي تصريحات متشددة. سبق أن رسم والر خطًا واضحًا: إذا بلغ التضخم الأساسي 0.3%، فسيأخذ في الاعتبار رفع الفائدة 50 نقطة أساس في ديسمبر. وقد لامس التضخم هذا المستوى الليلة الماضية، لكن رفع الفائدة 50 نقطة أساس لا يزال رأيًا أقلّيًا؛ إذ تراهن السوق أساسًا على رفعها 25 نقطة أساس في ديسمبر، باحتمال يبلغ 86%.
وهناك أيضًا أمر آخر: تعرقلت مجددًا عقود الذكاء الاصطناعي الآجلة المرتبطة بقدرات الحوسبة في الولايات المتحدة بسبب لجنة تداول السلع الآجلة (CFTC)، إذ أُرجئت المراجعة 60 يومًا إضافية على الأقل. ولن تُطرح عقود بورصة شيكاغو التجارية المرتبطة بأسعار استئجار وحدتي Nvidia H100 وB200 في السوق قبل مطلع 2027 على أقرب تقدير.
اليوم أراقب أمرًا واحدًا: هل سيتمكن عائد السندات لأجل 10 سنوات من الاستقرار فوق 5%؟
ما رأيكم، هل ستكون الزيادة في ديسمبر 25 نقطة أساس، أم أن هناك من يجرؤ فعلًا على اقتراح 50 نقطة؟