
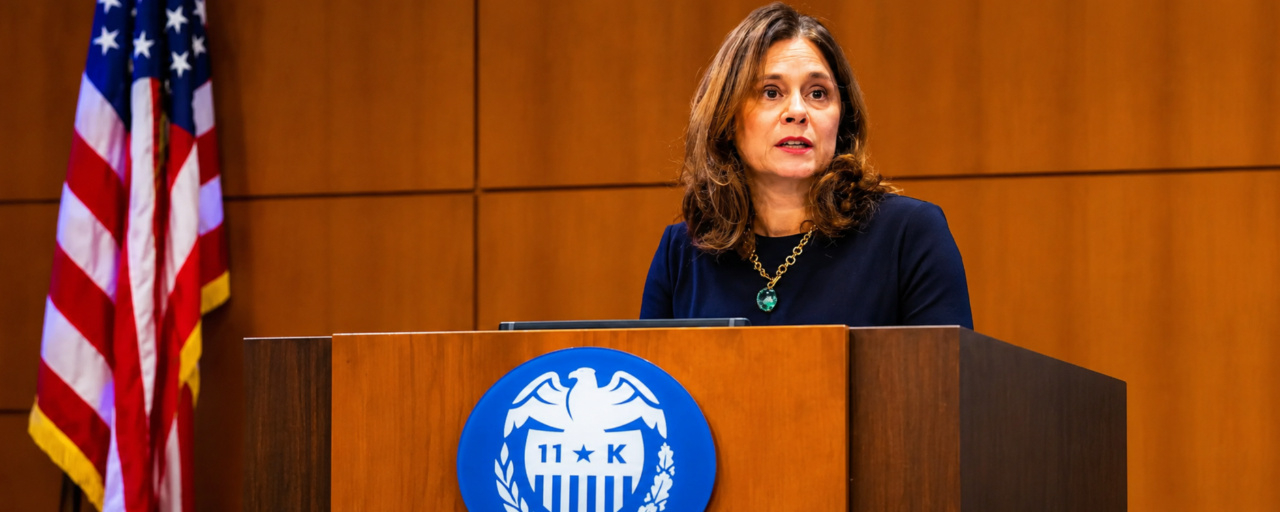
لورِي ك. لوغان، رئيسة بنك الاحتياطي الفيدرالي في دالاس وعضوة لها حق التصويت في اللجنة الفيدرالية للسوق المفتوحة (FOMC) لعام 2026، بموجب مقعد دوري مخصص لرؤساء البنوك الإقليمية، دعت إلى مزيد من التشديد، قائلةً إن من الواضح أن الاحتياطي الفيدرالي يحتاج إلى رفع أسعار الفائدة ربع نقطة مئوية مرتين على الأقل.
ومضت إلى أبعد من ذلك، إذ طرحت احتمال تسريع وتيرة الرفع هذا الشتاء مقارنةً بما أقدم عليه البنك المركزي حتى الآن، وقالت إن التوقف لإعادة التقييم سيكون منطقياً بعد إقرار هاتين الزيادتين. والأرقام هي ما يدفعها إلى الاستعجال: فهي ترى أن سعر الفائدة الأساسي يقل بما لا يقل عن 50 نقطة أساس عن المستوى التقييدي المعتدل، ومع بلوغ سعر الفائدة الحقيقي على الأموال الفيدرالية 78 نقطة أساس فقط، لا تزال السياسة التيسيرية تضيف إلى الضغوط التضخمية.
وحذرت من أن التضخم يتجه إلى الارتفاع بشكل ملحوظ فوق هدف 2%، وأعربت عن قلقها من أن ارتفاع مؤشر أسعار المستهلكين بأكثر من المتوقع قد يعني ارتفاع تضخم نفقات الاستهلاك الشخصي أيضًا. كما أشارت إلى أن ضغوط الأسعار تتجاوز الرسوم الجمركية، ومن المرجح أن يستمر هذا الاتجاه العام.
وانتقالًا إلى الاقتصاد الحقيقي، وصفت لوغان سوق العمل بأنه متوازن، بل إنه يشهد بعض التشدد، كما وصفت النمو بأنه قوي، مع إنفاق استهلاكي متين وإنفاق قوي من الشركات.
تدعم هذه الظروف دعوتها إلى تشديد السياسة النقدية. واختتامًا لملاحظاتها، اعتبرت ارتفاع معدلات سوق السندات علامة على أن السياسة النقدية لا يزال أمامها عمل، لا على أنها توفر دفعة مستقلة للنشاط الاقتصادي.
أبرز التصريحات:
السياسة النقدية
يحتاج الاحتياطي الفيدرالي إلى رفع أسعار الفائدة بمقدار ربع نقطة مئوية مرتين على الأقل.
قد يكون من الممكن رفع أسعار الفائدة بوتيرة أسرع هذا الشتاء مقارنة بما أقدم عليه البنك المركزي الأمريكي حتى الآن.
بعد رفع أسعار الفائدة مرتين إضافيتين، سيكون من المنطقي التوقف وتقييم الإجراءات الإضافية التي قد تكون مناسبة.
يمكن أن يؤدي تعديل السياسة تدريجيًا إلى الحد من مخاطر تدهور النشاط الاقتصادي بوتيرة أشد مما يلزم.
من المهم تحقيق التوازن سريعًا في توقعات التضخم والتوظيف.
موقف السياسة النقدية
يقل سعر الفائدة الذي يحدده الاحتياطي الفيدرالي بما لا يقل عن 50 نقطة أساس عن مستوى تقييدي إلى حد ما.
تزيد السياسة التيسيرية الضغوط التضخمية؛ وتشير البيانات إلى أن سعر الفائدة الحقيقي على الأموال الفيدرالية يبلغ 78 نقطة أساس.
التضخم
التضخم المفرط غير مقبول.
يتجه التضخم إلى الارتفاع بشكل ملحوظ فوق هدف 2%.
يثير القلق أن ارتفاع مؤشر أسعار المستهلكين بأكثر من المتوقع قد يعني ارتفاع تضخم نفقات الاستهلاك الشخصي أيضًا.
اضطرابات إمدادات الطاقة الناجمة عن الحرب ليست المصدر الوحيد لضغوط الأسعار.
ضغوط الأسعار أوسع نطاقًا من الرسوم الجمركية أيضًا، ومن المرجح أن يستمر هذا الاتجاه العام.
سوق العمل
سوق العمل متوازن، بل إنه يشهد بعض التشدد.
النمو والاقتصاد
النمو الاقتصادي قوي، والإنفاق الاستهلاكي متين، وإنفاق الشركات قوي.
الأوضاع المالية
تشير معدلات سوق السندات المرتفعة إلى أن السياسة النقدية لا يزال أمامها عمل، لا إلى أنها توفر دفعة مستقلة للنشاط الاقتصادي.