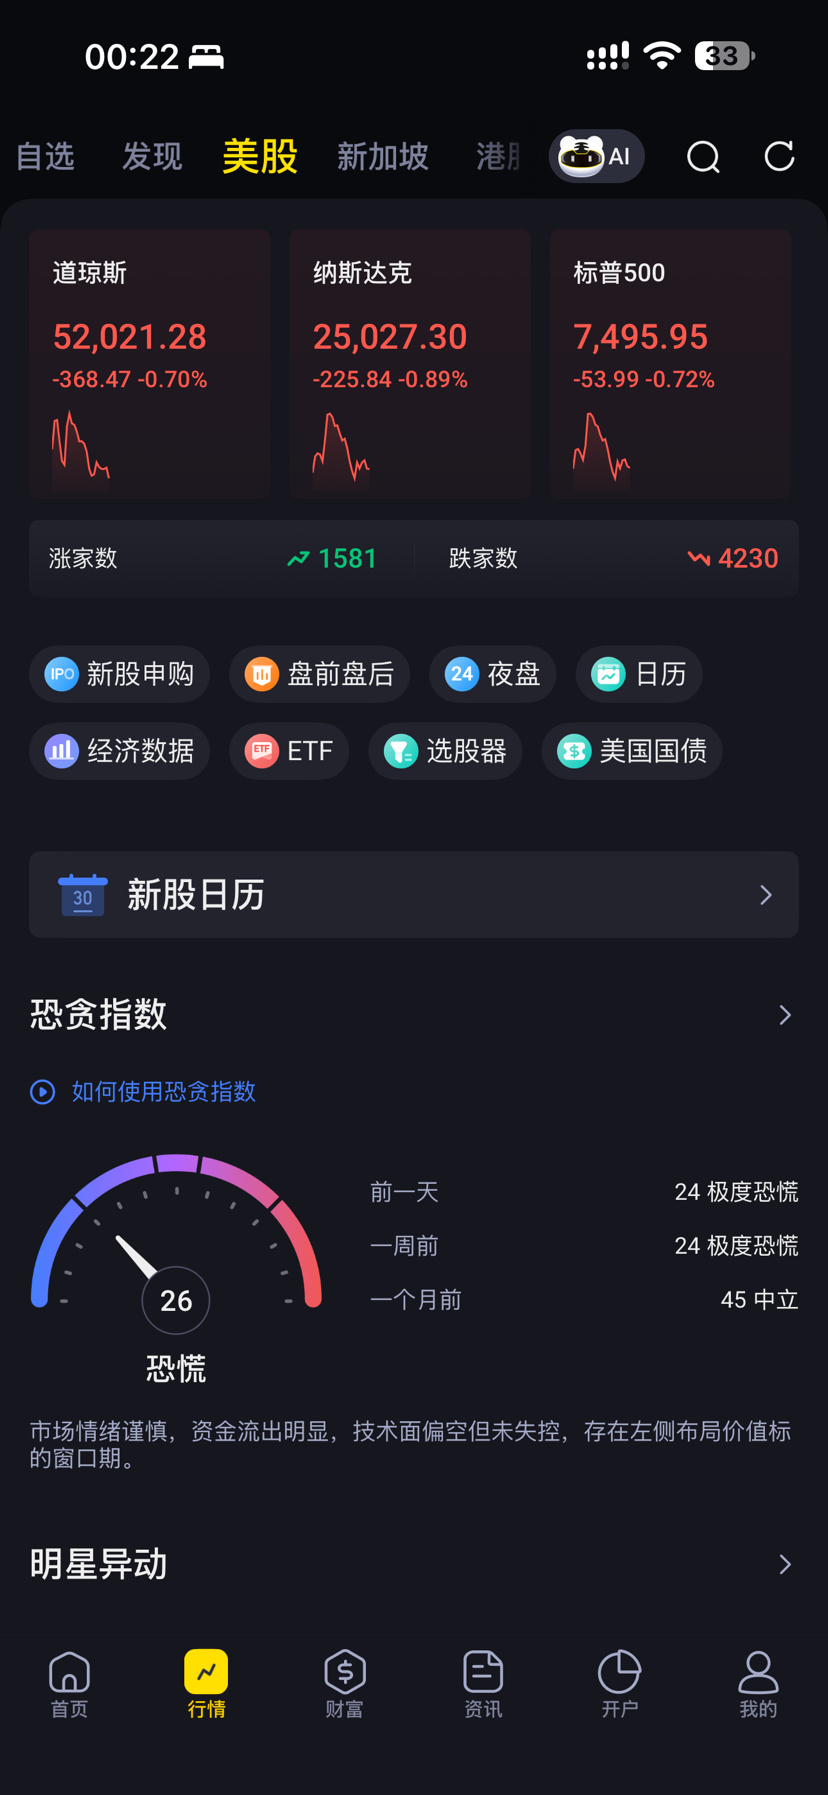

اقتربت الأسهم الأمريكية من قاع قصير الأجل، وأرجّح أن ترتد قبل أن تعاود الهبوط
أعتقد أن الأسهم الأمريكية دخلت على الأرجح منطقة قاع مرحلي.
في الواقع، لا يفتقر السوق إلى الوعي بفقاعة الأسهم الأمريكية. سواء تعلق الأمر بالتقييمات، أو التوقعات المرتبطة بالذكاء الاصطناعي، أو العلاقة بين أسواق رأس المال والاقتصاد الحقيقي، فالجميع يعلم أن الفقاعة قد تكون موجودة، وأنها ستنفجر يومًا ما. لكن المشكلة الحقيقية هي أن لا أحد يستطيع التنبؤ بدقة بموعد انفجارها.
وهذا يذكّرني بسوق العقارات الصينية في الفترة المحيطة بعام 2015.
في ذلك الوقت، كان عدد من الاقتصاديين قد استدلوا، من زوايا متعددة، على أن سوق العقارات الصينية كان ينبغي أن يبدأ الهبوط منذ وقت طويل؛ ومنها عائد الإيجارات، والضغط الذي يفرضه قطاع العقارات على الاقتصاد الحقيقي، وتأثير أسعار المنازل في الزواج وبنية المجتمع.
لكننا رأينا جميعًا ما حدث لاحقًا: حاولت الحكومة جعل سوق الأسهم خزانًا ثانيًا لاستيعاب الأموال، لكن النتيجة لم تكن مرضية. وفي نهاية المطاف، لم يكن أمامها، من أجل استقرار الاقتصاد، سوى مواصلة الاعتماد على قطاع العقارات.
وثمة منطق مشابه إلى حد ما في الأسهم الأمريكية اليوم.
الجميع يعلم أن هناك فقاعة في الأسهم الأمريكية، وأن التقييمات المرتفعة لا يمكن أن تستمر إلى الأبد، لكن هذا لا يعني أن السوق سينهار فورًا. فقد أصبح حجم الأسهم الأمريكية كبيرًا إلى درجة تؤثر فيها في النظام المالي العالمي بأسره، وقد يكون من الصعب تحمّل الصدمة الناجمة عن انهيار شامل للنظام.
وهذا يضعنا أمام واقع ملموس: لقد بلغ حجم الأسهم الأمريكية حدًا يجعلها «أكبر من أن تسقط»، لكن هذه الحالة لا يمكن أن تستمر إلا لفترة محدودة.
ما زلت أميل إلى الحذر في تقديري: ربما تشهد الأسهم الأمريكية حاليًا تمهيدًا لهبوط يمتد على مدى أسابيع. لكن هذا الهبوط قد لا يحدث فورًا. فقد تراجعت تقييمات قطاع أشباه الموصلات إلى مستويات منخفضة نسبيًا، وما زال التداول في السوق نشطًا، كما لم تختفِ الخلافات بين المتفائلين والمتشائمين. وقد تدفع هذه العوامل المؤشرات إلى التذبذب مرارًا ضمن نطاق واسع أولًا، بدلًا من الدخول مباشرة في موجة هبوط بدافع الذعر.
$QQQ $SPY
أعتقد أن الأسهم الأمريكية دخلت على الأرجح منطقة قاع مرحلي.
في الواقع، لا يفتقر السوق إلى الوعي بفقاعة الأسهم الأمريكية. سواء تعلق الأمر بالتقييمات، أو التوقعات المرتبطة بالذكاء الاصطناعي، أو العلاقة بين أسواق رأس المال والاقتصاد الحقيقي، فالجميع يعلم أن الفقاعة قد تكون موجودة، وأنها ستنفجر يومًا ما. لكن المشكلة الحقيقية هي أن لا أحد يستطيع التنبؤ بدقة بموعد انفجارها.
وهذا يذكّرني بسوق العقارات الصينية في الفترة المحيطة بعام 2015.
في ذلك الوقت، كان عدد من الاقتصاديين قد استدلوا، من زوايا متعددة، على أن سوق العقارات الصينية كان ينبغي أن يبدأ الهبوط منذ وقت طويل؛ ومنها عائد الإيجارات، والضغط الذي يفرضه قطاع العقارات على الاقتصاد الحقيقي، وتأثير أسعار المنازل في الزواج وبنية المجتمع.
لكننا رأينا جميعًا ما حدث لاحقًا: حاولت الحكومة جعل سوق الأسهم خزانًا ثانيًا لاستيعاب الأموال، لكن النتيجة لم تكن مرضية. وفي نهاية المطاف، لم يكن أمامها، من أجل استقرار الاقتصاد، سوى مواصلة الاعتماد على قطاع العقارات.
وثمة منطق مشابه إلى حد ما في الأسهم الأمريكية اليوم.
الجميع يعلم أن هناك فقاعة في الأسهم الأمريكية، وأن التقييمات المرتفعة لا يمكن أن تستمر إلى الأبد، لكن هذا لا يعني أن السوق سينهار فورًا. فقد أصبح حجم الأسهم الأمريكية كبيرًا إلى درجة تؤثر فيها في النظام المالي العالمي بأسره، وقد يكون من الصعب تحمّل الصدمة الناجمة عن انهيار شامل للنظام.
وهذا يضعنا أمام واقع ملموس: لقد بلغ حجم الأسهم الأمريكية حدًا يجعلها «أكبر من أن تسقط»، لكن هذه الحالة لا يمكن أن تستمر إلا لفترة محدودة.
ما زلت أميل إلى الحذر في تقديري: ربما تشهد الأسهم الأمريكية حاليًا تمهيدًا لهبوط يمتد على مدى أسابيع. لكن هذا الهبوط قد لا يحدث فورًا. فقد تراجعت تقييمات قطاع أشباه الموصلات إلى مستويات منخفضة نسبيًا، وما زال التداول في السوق نشطًا، كما لم تختفِ الخلافات بين المتفائلين والمتشائمين. وقد تدفع هذه العوامل المؤشرات إلى التذبذب مرارًا ضمن نطاق واسع أولًا، بدلًا من الدخول مباشرة في موجة هبوط بدافع الذعر.
$QQQ $SPY