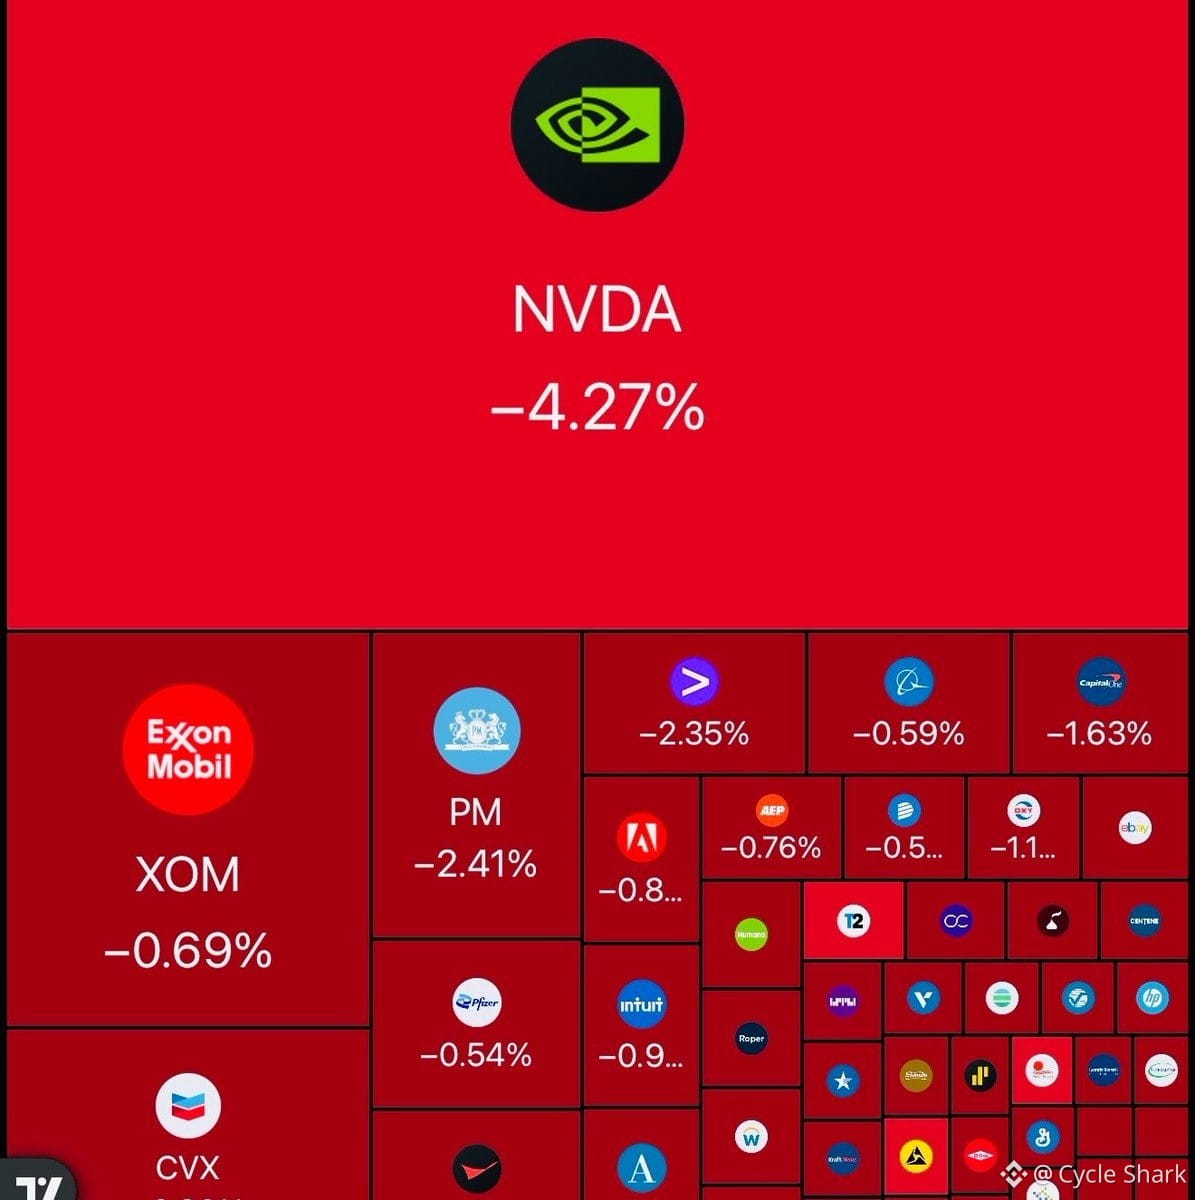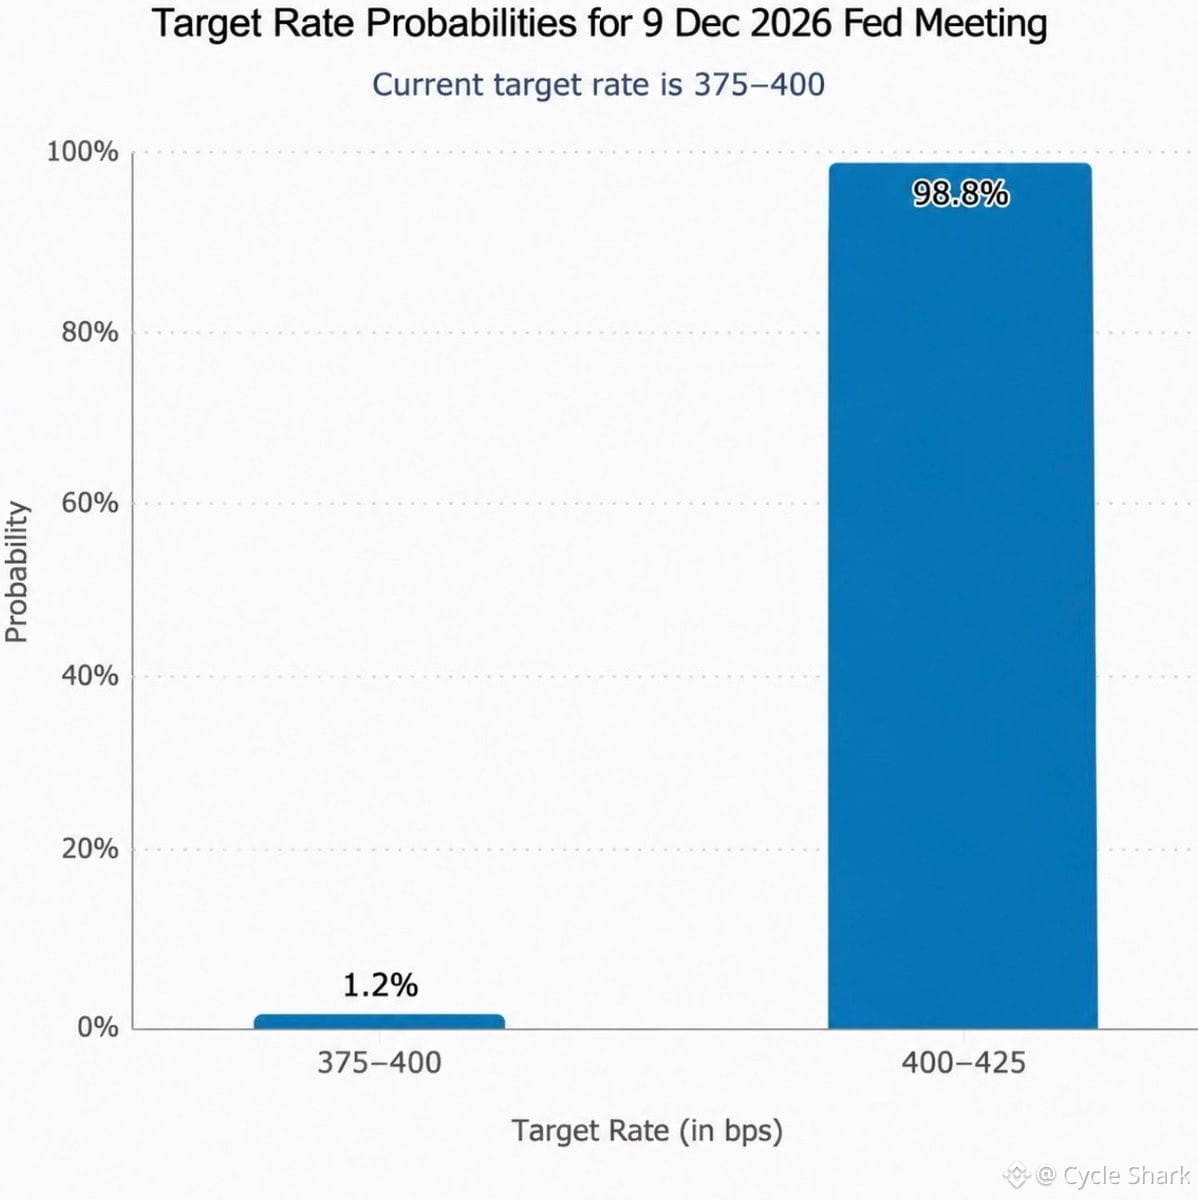
تلقّت الأسواق ضربة قاسية — تبخّر 600 مليار دولار من الأسهم الأمريكية مع افتتاح التداول. ما السبب؟ انقلبت توقعات قرارات الاحتياطي الفيدرالي بشدة، وعادت الآن احتمالات رفع أسعار الفائدة في ديسمبر إلى الطاولة.
ليس هذا مجرد يوم سيئ، بل تحوّل في النظام يحدث أمام أعيننا. فبعدما كانت الأسواق تتوقع خفض الفائدة أو على الأقل تثبيتها، أصبحنا فجأة نواجه احتمال تشديد السياسة النقدية مجددًا. إنه إعادة تسعير عنيفة للمخاطر عبر جميع فئات الأصول.
فكّروا فيما يعنيه ذلك لتدفقات رأس المال:
1. أسعار فائدة أعلى = ضغط يعزز الدولار = صعوبات أكبر للأصول عالية المخاطر عالميًا
2. تبددت توقعات السيولة للتو — وأصبحت رواية «تحوّل الاحتياطي الفيدرالي» التي دعمت انتعاشات الربع الأول موضع شك
3. العملات المشفرة وأسهم شركات التكنولوجيا سريعة النمو وكل ما يتأثر بمدى حساسية الأصول لأسعار الفائدة سيتلقى الضربة الأقوى عندما تنقلب توقعات الفائدة بهذه السرعة
السؤال الحقيقي: هل هذا تشدد في التصريحات بهدف تهدئة بيانات التضخم، أم أننا نتجه فعلًا إلى دورة تشديد جديدة؟ لأنه إن كان الاحتمال الثاني هو الصحيح، فلم ننتهِ بعد من النزيف. فالإقبال على تجنب المخاطر لا يكون حدثًا ليوم واحد حين يغيّر الاحتياطي الفيدرالي نبرته.
راقبوا عائد السندات لأجل عامين ومؤشر الدولار DXY عن كثب. إذا واصلا الارتفاع بقوة، فهذه الـ600 مليار دولار ليست سوى بداية المشهد.
ليس هذا مجرد يوم سيئ، بل تحوّل في النظام يحدث أمام أعيننا. فبعدما كانت الأسواق تتوقع خفض الفائدة أو على الأقل تثبيتها، أصبحنا فجأة نواجه احتمال تشديد السياسة النقدية مجددًا. إنه إعادة تسعير عنيفة للمخاطر عبر جميع فئات الأصول.
فكّروا فيما يعنيه ذلك لتدفقات رأس المال:
1. أسعار فائدة أعلى = ضغط يعزز الدولار = صعوبات أكبر للأصول عالية المخاطر عالميًا
2. تبددت توقعات السيولة للتو — وأصبحت رواية «تحوّل الاحتياطي الفيدرالي» التي دعمت انتعاشات الربع الأول موضع شك
3. العملات المشفرة وأسهم شركات التكنولوجيا سريعة النمو وكل ما يتأثر بمدى حساسية الأصول لأسعار الفائدة سيتلقى الضربة الأقوى عندما تنقلب توقعات الفائدة بهذه السرعة
السؤال الحقيقي: هل هذا تشدد في التصريحات بهدف تهدئة بيانات التضخم، أم أننا نتجه فعلًا إلى دورة تشديد جديدة؟ لأنه إن كان الاحتمال الثاني هو الصحيح، فلم ننتهِ بعد من النزيف. فالإقبال على تجنب المخاطر لا يكون حدثًا ليوم واحد حين يغيّر الاحتياطي الفيدرالي نبرته.
راقبوا عائد السندات لأجل عامين ومؤشر الدولار DXY عن كثب. إذا واصلا الارتفاع بقوة، فهذه الـ600 مليار دولار ليست سوى بداية المشهد.