احتفلنا أمس للتو بارتفاع +5%، واليوم جاء مؤشر أسعار المستهلكين ليطفئ الحماس، فتراجعت أسهم عمالقة التخزين الثلاثة كلها في تداولات ما قبل الافتتاح. يبدو أن هذا الارتداد لم يرسخ أقدامه بعد.
صدر مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر صباح اليوم عند الساعة 8:30: ارتفع المؤشر العام +0.4%، والأساسي +0.3%، وكلاهما أعلى من التوقعات بـ0.1 نقطة مئوية. ارتفع المؤشر الأساسي +0.3% للشهر الثالث على التوالي، وذلك بعدما صرّح عضو مجلس الاحتياطي الفيدرالي وولر للتو بأن بلوغ المؤشر الأساسي +0.3% يستدعي التفكير في رفع الفائدة بمقدار 50 نقطة أساس. بات رفع الفائدة في ديسمبر شبه محسوم، والسؤال الآن هو ما إذا كان ينبغي أن يكون الرفع أشد.
مثلما كانت شمعة الصعود الكبيرة أمس قوية، كان التراجع في تداولات ما قبل الافتتاح اليوم سريعًا. عند إغلاق 9 نوفمبر، سجّلت $SMH 487.41 (+5.05%)، و$MU 733.15 (+6.25%)، و$SNDK 886.51 (+6.16%)، وويسترن ديجيتال 289.78 (+9.86%). أما كوريا الجنوبية فكانت أكثر جنونًا اليوم: ارتفع مؤشر KOSPI بنسبة 4.39%، وسامسونغ +4.74%، وهاينكس +6.69%. لكن ما إن صدر مؤشر أسعار المستهلكين حتى انقلبت الصورة في تداولات ما قبل الافتتاح (الساعة 8:55 صباحًا بتوقيت شرق الولايات المتحدة): SMH نحو 475.52 (-2.44%)، ومايكرون نحو 711.03 (-3.02%)، وسانديسك نحو 852.61 (-3.82%)، وويسترن ديجيتال نحو 284.64 (-1.78%)، ليتبخر قرابة نصف مكاسب أمس.
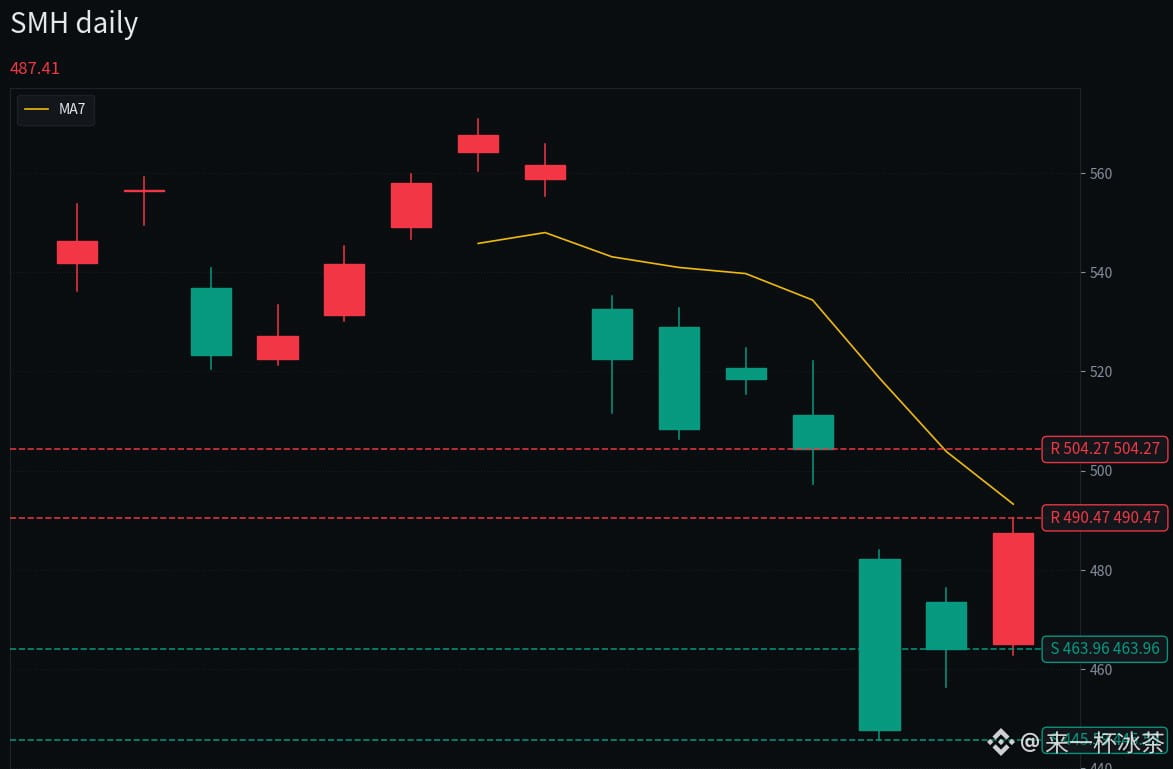
يتضح الأمر في الرسم البياني: هبط SMH بنسبة 19.21% خلال شهر من قمته في 28 أكتوبر عند 567.67، ولم تتمكن شمعة الصعود أمس حتى من الثبات فوق 490.47 قبل أن يعيده مؤشر أسعار المستهلكين إلى الهبوط.
فهل التقييمات مرتفعة فعلًا؟ استنادًا إلى إغلاق 9 نوفمبر، تبلغ مكررات الربحية لمايكرون 9.19 مرة، وسانديسك 6.12 مرة، وويسترن ديجيتال 10.83 مرة (بحسب Finnhub)، وتبدو رخيصة على نحو مبالغ فيه. لكن هذه هي الحيلة المعتادة في الأسهم الدورية: يكون مكرر الربحية المحسوب على الأرباح عند قمتها هو الأرخص دائمًا، كما أن مؤشرات P/B بالنسبة إلى ROE، وEV/EBITDA، والتدفقات النقدية الحرة، تقيس الآن أرباحًا عند الذروة. والحكم على غلاء الأسهم يتوقف على استمرار ارتفاع الأسعار — فتوقعات TrendForce لأسعار العقود في الربع الرابع ما زالت تشير إلى ارتفاع DRAM بنسبة 10–15% وNAND بنسبة 15–20%. ما دام هذا المرتكز قائمًا، لم تصل الدورة بعد إلى نقطة دحض أطروحتها.
تقييمي: الدورة لم تبلغ القمة، لكنني لن ألاحق الأسعار الليلة. مؤشر أسعار المستهلكين ساخن وتوقعات رفع الفائدة تزداد، والتسرع في الدخول أشبه بمراهنة على الاحتياطي الفيدرالي.
الدعم 463.96 / 445.59
المقاومة 490.47 / 504.27
الثبات فوق 463.96 ← الارتداد لم يمت؛ إذا عوّضنا هبوط مؤشر أسعار المستهلكين خلال يومين، فهناك فرصة لاستمرار الصعود
الهبوط دون 445.59 وعدم استعادته خلال يومين ← فشل أطروحة هذا الارتداد؛ اخرج أولًا
تجاوز 490.47 ← تعود المعنويات الإيجابية، وتستعيد رواية نقص المعروض زمام الأمور
موقفي: انتظار مع ميل للصعود؛ لن ألاحق الأسعار، وسأنتظر تراجعًا لاختبار مستويات أدنى أو صدور قرار رفع الفائدة في ديسمبر. أقرّ بخطئي إذا أغلق SMH دون 445.59 ليومين متتاليين، أو انعكست أسعار عقود DRAM إلى الهبوط.
أي الخيارين ستختار الليلة: الشراء تدريجيًا مستفيدًا من تراجع ما قبل الافتتاح، أم الانتظار حتى يصدر قرار رفع الفائدة؟
⚠️ هذا مجرد كلام شخصي، ولا يشكل أي نصيحة استثمارية.
#美国CPI #存储 #أشباه_الموصلات
صدر مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر صباح اليوم عند الساعة 8:30: ارتفع المؤشر العام +0.4%، والأساسي +0.3%، وكلاهما أعلى من التوقعات بـ0.1 نقطة مئوية. ارتفع المؤشر الأساسي +0.3% للشهر الثالث على التوالي، وذلك بعدما صرّح عضو مجلس الاحتياطي الفيدرالي وولر للتو بأن بلوغ المؤشر الأساسي +0.3% يستدعي التفكير في رفع الفائدة بمقدار 50 نقطة أساس. بات رفع الفائدة في ديسمبر شبه محسوم، والسؤال الآن هو ما إذا كان ينبغي أن يكون الرفع أشد.
مثلما كانت شمعة الصعود الكبيرة أمس قوية، كان التراجع في تداولات ما قبل الافتتاح اليوم سريعًا. عند إغلاق 9 نوفمبر، سجّلت $SMH 487.41 (+5.05%)، و$MU 733.15 (+6.25%)، و$SNDK 886.51 (+6.16%)، وويسترن ديجيتال 289.78 (+9.86%). أما كوريا الجنوبية فكانت أكثر جنونًا اليوم: ارتفع مؤشر KOSPI بنسبة 4.39%، وسامسونغ +4.74%، وهاينكس +6.69%. لكن ما إن صدر مؤشر أسعار المستهلكين حتى انقلبت الصورة في تداولات ما قبل الافتتاح (الساعة 8:55 صباحًا بتوقيت شرق الولايات المتحدة): SMH نحو 475.52 (-2.44%)، ومايكرون نحو 711.03 (-3.02%)، وسانديسك نحو 852.61 (-3.82%)، وويسترن ديجيتال نحو 284.64 (-1.78%)، ليتبخر قرابة نصف مكاسب أمس.
يتضح الأمر في الرسم البياني: هبط SMH بنسبة 19.21% خلال شهر من قمته في 28 أكتوبر عند 567.67، ولم تتمكن شمعة الصعود أمس حتى من الثبات فوق 490.47 قبل أن يعيده مؤشر أسعار المستهلكين إلى الهبوط.
فهل التقييمات مرتفعة فعلًا؟ استنادًا إلى إغلاق 9 نوفمبر، تبلغ مكررات الربحية لمايكرون 9.19 مرة، وسانديسك 6.12 مرة، وويسترن ديجيتال 10.83 مرة (بحسب Finnhub)، وتبدو رخيصة على نحو مبالغ فيه. لكن هذه هي الحيلة المعتادة في الأسهم الدورية: يكون مكرر الربحية المحسوب على الأرباح عند قمتها هو الأرخص دائمًا، كما أن مؤشرات P/B بالنسبة إلى ROE، وEV/EBITDA، والتدفقات النقدية الحرة، تقيس الآن أرباحًا عند الذروة. والحكم على غلاء الأسهم يتوقف على استمرار ارتفاع الأسعار — فتوقعات TrendForce لأسعار العقود في الربع الرابع ما زالت تشير إلى ارتفاع DRAM بنسبة 10–15% وNAND بنسبة 15–20%. ما دام هذا المرتكز قائمًا، لم تصل الدورة بعد إلى نقطة دحض أطروحتها.
تقييمي: الدورة لم تبلغ القمة، لكنني لن ألاحق الأسعار الليلة. مؤشر أسعار المستهلكين ساخن وتوقعات رفع الفائدة تزداد، والتسرع في الدخول أشبه بمراهنة على الاحتياطي الفيدرالي.
الدعم 463.96 / 445.59
المقاومة 490.47 / 504.27
الثبات فوق 463.96 ← الارتداد لم يمت؛ إذا عوّضنا هبوط مؤشر أسعار المستهلكين خلال يومين، فهناك فرصة لاستمرار الصعود
الهبوط دون 445.59 وعدم استعادته خلال يومين ← فشل أطروحة هذا الارتداد؛ اخرج أولًا
تجاوز 490.47 ← تعود المعنويات الإيجابية، وتستعيد رواية نقص المعروض زمام الأمور
موقفي: انتظار مع ميل للصعود؛ لن ألاحق الأسعار، وسأنتظر تراجعًا لاختبار مستويات أدنى أو صدور قرار رفع الفائدة في ديسمبر. أقرّ بخطئي إذا أغلق SMH دون 445.59 ليومين متتاليين، أو انعكست أسعار عقود DRAM إلى الهبوط.
أي الخيارين ستختار الليلة: الشراء تدريجيًا مستفيدًا من تراجع ما قبل الافتتاح، أم الانتظار حتى يصدر قرار رفع الفائدة؟
⚠️ هذا مجرد كلام شخصي، ولا يشكل أي نصيحة استثمارية.
#美国CPI #存储 #أشباه_الموصلات