صدر مؤشر أسعار المستهلكين للتو، وجاءت الأرقام أعلى من المتوقع—السوق الأوسع يتراجع، لكن إحدى سلاسل البلوك تشين العامة ارتفعت أولًا بنحو نقطتين. دفتر الحسابات لا يبدو ملاذًا آمنًا: الخسارة الأسبوعية لا تزال عند نحو 16%، والمراكز ليست مزدحمة، لكنها تدفع أعلى معدل تمويل، فيما لم تزد الأموال تقريبًا.
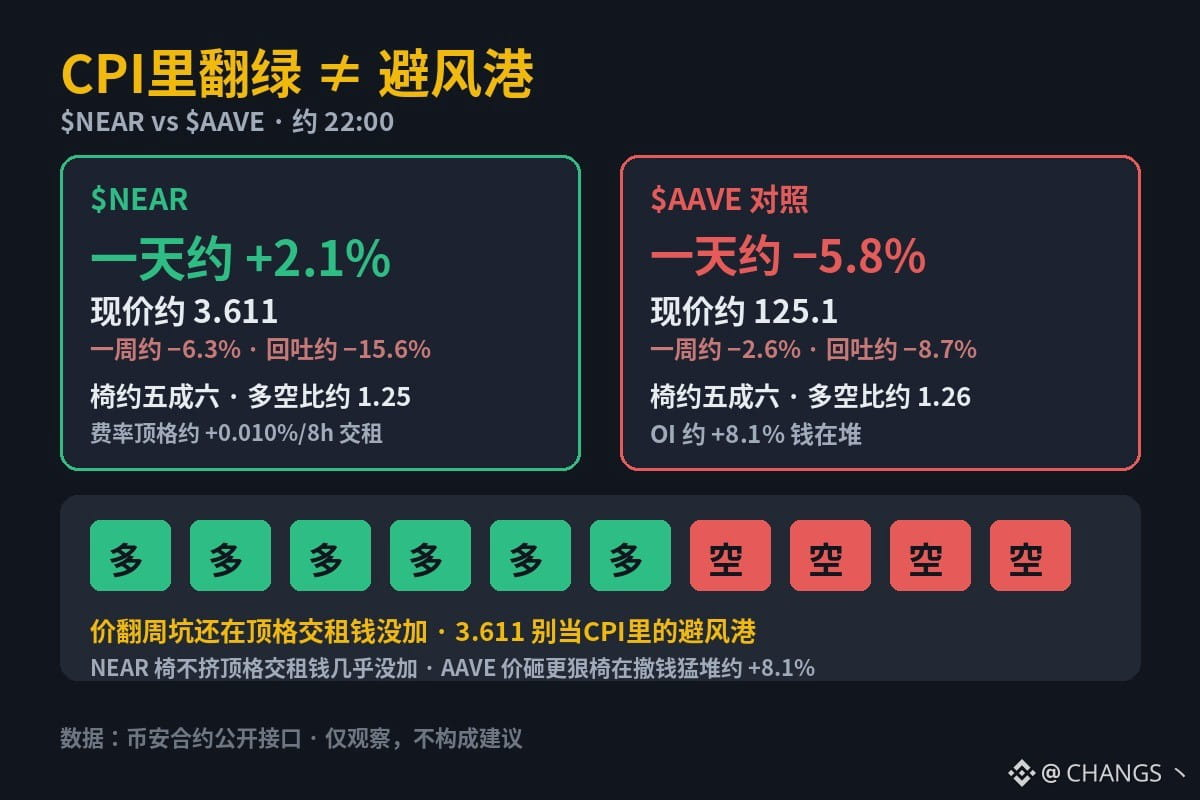
$NEAR : نحو +2.1% خلال يوم / نحو −6.3% خلال أسبوع، والسعر الحالي نحو 3.611. القمة خلال الأسبوع نحو 4.276، والتراجع منها نحو −15.6%. نسبة مراكز الشراء إلى البيع نحو 1.25 (نحو 56% شراء؛ قبل نحو يوم كانت 1.31/57%، أي تراجع طفيف في مراكز الشراء)، ومعدل التمويل عند الحد الأقصى، نحو +0.010%/كل 8 ساعات، وتُدفع رسوم التمويل، فيما ارتفعت الفائدة المفتوحة نحو +1.0% خلال يوم. السعر يرتد، لكن الخسارة الأسبوعية مستمرة، والمراكز غير مزدحمة، ورسوم التمويل عند الحد الأقصى، والأموال لم تزد تقريبًا—لا تعتبروا 3.611 ملاذًا آمنًا وسط الأثر السلبي لمؤشر أسعار المستهلكين، ولا تعتبروا ذلك أداءً مستقلًا لسلسلة بلوك تشين عامة.
في الوقت نفسه، $AAVE : نحو −5.8% خلال يوم، ونحو −2.6% خلال أسبوع، والسعر الحالي نحو 125.1، والقمة خلال الأسبوع نحو 137.0، والتراجع منها نحو −8.7%. مراكز الشراء نحو 56% (نسبة الشراء إلى البيع نحو 1.26؛ قبل نحو يوم كانت 1.48/60%، أي إن مراكز الشراء تتراجع)، ومعدل التمويل نحو +0.0063%/كل 8 ساعات، وتُدفع رسوم التمويل، والفائدة المفتوحة نحو +8.1%. السعر يهبط بقوة أكبر، والمراكز تتراجع لكنها لا تزال تدفع رسوم التمويل، بينما تتكدس الأموال بسرعة.
من جهة، يرتد سعر NEAR وسط صدور مؤشر أسعار المستهلكين، مع دفع أعلى معدل تمويل ومن دون زيادة تُذكر في الأموال؛ ومن جهة أخرى، يهبط قطاع DeFi بقوة أكبر، وقد بدأت الأموال تتكدس فيه بالفعل. أهذا ملاذ آمن، أم أن دفاتر الحسابات تبحث كلٌّ منها عن نبضتها الخاصة؟ اطرحوا رأيًا مخالفًا في التعليقات.
#cpi
$NEAR : نحو +2.1% خلال يوم / نحو −6.3% خلال أسبوع، والسعر الحالي نحو 3.611. القمة خلال الأسبوع نحو 4.276، والتراجع منها نحو −15.6%. نسبة مراكز الشراء إلى البيع نحو 1.25 (نحو 56% شراء؛ قبل نحو يوم كانت 1.31/57%، أي تراجع طفيف في مراكز الشراء)، ومعدل التمويل عند الحد الأقصى، نحو +0.010%/كل 8 ساعات، وتُدفع رسوم التمويل، فيما ارتفعت الفائدة المفتوحة نحو +1.0% خلال يوم. السعر يرتد، لكن الخسارة الأسبوعية مستمرة، والمراكز غير مزدحمة، ورسوم التمويل عند الحد الأقصى، والأموال لم تزد تقريبًا—لا تعتبروا 3.611 ملاذًا آمنًا وسط الأثر السلبي لمؤشر أسعار المستهلكين، ولا تعتبروا ذلك أداءً مستقلًا لسلسلة بلوك تشين عامة.
في الوقت نفسه، $AAVE : نحو −5.8% خلال يوم، ونحو −2.6% خلال أسبوع، والسعر الحالي نحو 125.1، والقمة خلال الأسبوع نحو 137.0، والتراجع منها نحو −8.7%. مراكز الشراء نحو 56% (نسبة الشراء إلى البيع نحو 1.26؛ قبل نحو يوم كانت 1.48/60%، أي إن مراكز الشراء تتراجع)، ومعدل التمويل نحو +0.0063%/كل 8 ساعات، وتُدفع رسوم التمويل، والفائدة المفتوحة نحو +8.1%. السعر يهبط بقوة أكبر، والمراكز تتراجع لكنها لا تزال تدفع رسوم التمويل، بينما تتكدس الأموال بسرعة.
من جهة، يرتد سعر NEAR وسط صدور مؤشر أسعار المستهلكين، مع دفع أعلى معدل تمويل ومن دون زيادة تُذكر في الأموال؛ ومن جهة أخرى، يهبط قطاع DeFi بقوة أكبر، وقد بدأت الأموال تتكدس فيه بالفعل. أهذا ملاذ آمن، أم أن دفاتر الحسابات تبحث كلٌّ منها عن نبضتها الخاصة؟ اطرحوا رأيًا مخالفًا في التعليقات.
#cpi