
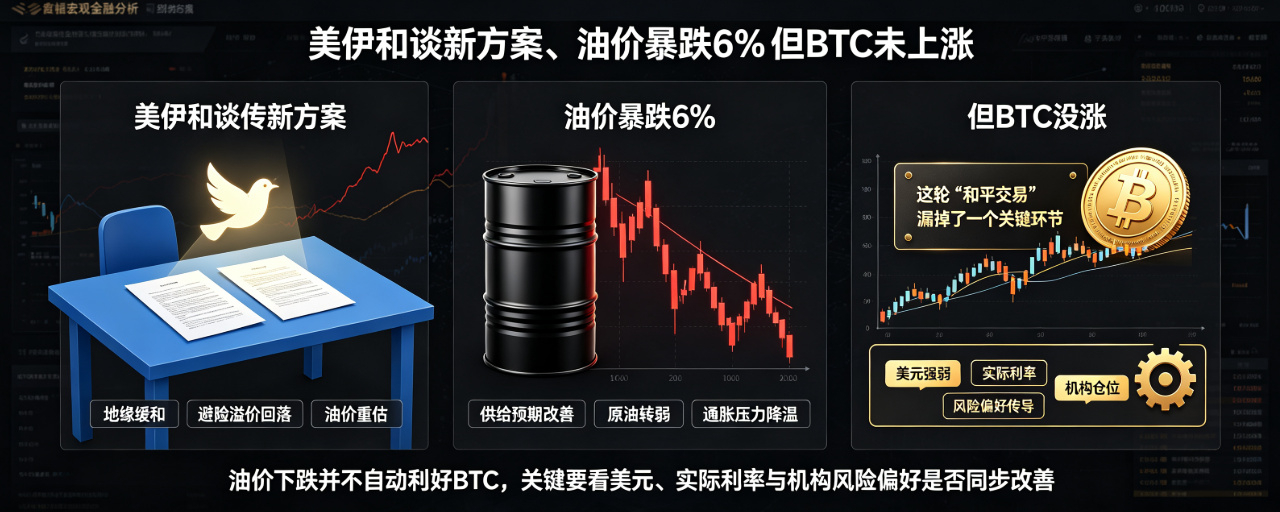
في 10 نوفمبر، تراجع خام برنت عند الإغلاق بنسبة 5.85% إلى 92.57 دولارًا للبرميل، ثم واصل الهبوط خلال التداولات الآسيوية يوم الثلاثاء إلى ما دون 91 دولارًا. وجاء المحفز من خطة أولية بين الولايات المتحدة وإيران كشفت عنها قناة العربية: قد تسمح واشنطن لإيران بالاحتفاظ بتخصيب اليورانيوم بنسبة 3.67%، مقابل خفض طهران مخزونها من اليورانيوم عالي التخصيب بنسبة 60%، مع اقتراح استئناف حركة الملاحة في مضيق هرمز على مراحل.
لكن BTC لم يساير «تداولات السلام» التي دفعت أسعار النفط إلى الهبوط. ففي الفترة نفسها، تراجع BTC دون متوسطه المتحرك لـ50 أسبوعًا إلى نحو 74,853 دولارًا، وبلغ أدنى مستوى له خلال 24 ساعة عند 73,739 دولارًا، وغاب تمامًا عن انتعاش الأصول عالية المخاطر.
هذا التباين يستحق التحليل قبل الحديث عن المفاوضات نفسها.
الطبقة الأولى: خطة تخصيب اليورانيوم تتقدم، لكن إيران نفت علنًا “شرط التبادل” المتعلق بإعادة الملاحة عبر مضيق هرمز.
خطة 3.67% هي بالفعل تقدّم. واشنطن سمحت لإيران بالتخصيب بهذه النسبة داخل البلاد، وطهران أعلنت موافقتها؛ كما يناقش الجانبان الاستعانة بدولة ثالثة لمعالجة اليورانيوم الإيراني عالي التخصيب بنسبة 60% الموجود حاليًا، وترتيب عودة مفتشي الوكالة الدولية للطاقة الذرية إلى إيران. وستفرج الولايات المتحدة عن أصول إيرانية تتراوح بين 6 و9 مليارات دولار بعد التوصل إلى الاتفاق.
لكن التقارير التي تحدثت عن “تجميد 8 مليارات دولار مقابل إعادة فتح هرمز” نفتها السلطات الإيرانية عبر وكالة فارس بوضوح، ووصفتها بأنها “لا تتوافق إطلاقًا مع الواقع”. ولم يتغير موقف طهران: فالمفاوضات لا يمكن أن تُستأنف إلا إذا استوفت الولايات المتحدة سبعة شروط، بما في ذلك رفع الحصار البحري، ورفع العقوبات الأحادية، والإفراج عن الأصول المجمدة، وضمان المرور الآمن عبر المضيق.
قال الجانب القطري إن كلاً من الولايات المتحدة وإيران قدما “ردودًا إيجابية”، وإن الوساطة لا تزال مستمرة. لكن بين “الرد الإيجابي” و“إبرام الاتفاق” توجد فجوة تتمثل في نطاق التفتيش، وترتيب رفع العقوبات، وما إذا كانت الملاحة عبر هرمز ستُربط بتنفيذ خطة تخصيب اليورانيوم — وهذه الخلافات الثلاثة لا يوجد لأي منها حتى الآن حل معلن.
الطبقة الثانية: بيانات الملاحة الفعلية في هرمز أكثر أهمية من التصريحات السياسية.
أظهرت بيانات Kpler أن متوسط صادرات النفط اليومية عبر مضيق هرمز في أكتوبر بلغ 10.3 مليون برميل، ومع احتساب الصادرات البديلة عبر ينبع والفجيرة، وصل إجمالي الإخراج من المنطقة إلى 16.6 مليون برميل يوميًا، وهو قريب من مستوى 17 مليون برميل يوميًا قبل الحرب. وبعد استبعاد إيران، بلغ حجم المرور عبر المضيق نحو 60% من مستوى ما قبل الحرب؛ وانخفض إنتاج إيران نفسه إلى 1.9 مليون برميل يوميًا.
بمعنى آخر، فإن “الملاحة الفعلية” في هرمز قد بدأت بالتعافي، وما ينقص هو جانب التصدير الإيراني. وقد صرّح وزير خارجية العراق بأنه تم التوصل إلى تفاهم مع الولايات المتحدة لتصدير النفط عبر الممر المائي القريب من الجانب العُماني من هرمز. كما ارتفع إنتاج أوبك في أكتوبر بمقدار 930 ألف برميل يوميًا إلى 22.8 مليون برميل يوميًا، أي نحو 88% من مستوى ما قبل الحرب.
ما يُسعَّر فعليًا ليس “هل يمكن للسفن المرور عبر المضيق”، بل “هل يمكن لنفط إيران العودة إلى السوق”. وهذه النقطة بالتحديد هي الأصعب في المفاوضات: فإيران تطالب أولًا برفع الحصار والعقوبات، بينما تطالب الولايات المتحدة أولًا برؤية تنازل جوهري في البرنامج النووي. إن هبوط أسعار النفط يتداول على “توقع عودة النفط الإيراني”، لكن شروط عودة النفط الإيراني لم تؤكدها حتى الآن أي وثيقة علنية.
الطبقة الثالثة: لماذا أصبح BTC أقل حساسية لانخفاض النفط — الفائدة هي قيده الرئيسي.
عندما تنخفض أسعار النفط، تتراجع توقعات التضخم، وهذا يفترض أن يكون إيجابيًا للأصول الخطرة، لكن هذه السلسلة تعطلت مؤقتًا بالنسبة إلى BTC. والسبب ليس النفط، بل الفائدة.
تُظهر أداة CME FedWatch أنه في 10 نوفمبر ارتفعت احتمالات رفع الفائدة 25 نقطة أساس في ديسمبر إلى 84.2%، بينما لم تتجاوز احتمالات التثبيت 15.8%. كما جاءت وظائف غير الزراعيين في أكتوبر أعلى بكثير من التوقعات، مع إضافة 165 ألف وظيفة، ما عزز مسار “أعلى لفترة أطول” للفائدة. كما سجلت صناديق ETF الفورية لبيتكوين في الولايات المتحدة صافي خروج قدره 1.282 مليار دولار خلال الأسبوع من 2 إلى 6 نوفمبر، وهو أكبر خروج أسبوعي في النصف الثاني من 2026.
المتغير الأساسي في تسعير BTC هو سعر الفائدة الحقيقي والسيولة، لا الهامش في المعروض النفطي. إن هبوط النفط يزيل خطر الذيل المتمثل في “انفلات التضخم”، لكنه لا يغيّر — ولا يستطيع أن يغيّر — توزيع احتمالات رفع الفائدة في ديسمبر. وما دامت هذه الاحتمالات فوق 80%، فمن الصعب على BTC أن يحصل على شراء مستدام من انفراج جيوسياسي.
إطار التداول: شرطان للمراقبة، وليس حكمًا باتجاه واحد.
إلى الأعلى: يجب أن نرى احتمال رفع الفائدة في ديسمبر يتراجع فعليًا من 84% (مثلًا يعود إلى ما دون 70%)، وفي الوقت نفسه يستعيد BTC منطقة 76,000-77,000 مع زيادة في الحجم. قبل تحقق هذين الشرطين معًا، فإن التعافي المعنوي الناتج عن هبوط النفط لا يكفي ليشكّل إشارة دخول مبكرة لـ BTC.
إلى الأسفل: إذا تكررت المفاوضات (فإن نفي إيران لشرط التبادل هو بالفعل أحد الإشارات)، أو إذا أكدت التقارير الشهرية لـ EIA/OPEC/IEA هذا الأسبوع مزيدًا من خفض تقديرات الطلب، فسيستمر النفط في التعرّض للضغط قرب 90 دولارًا، وستعود “تجارة الركود التضخمي” في الأصول الخطرة إلى الهيمنة. القاع القريب من 73,700 لبيتكوين هو مرجع للدفاع على المدى القصير، وإذا تم كسره ينفتح المجال لمزيد من الهبوط.
أكثر ما لا ينبغي فعله حاليًا هو اتخاذ مركز كبير على أساس منطق خطي مفاده “هبط النفط إذن ينبغي أن يرتفع BTC”. الملاحة في مضيق هرمز بدأت تتعافى، لكن شروط عودة النفط الإيراني لم تتأكد؛ النفط يهبط، لكن أسعار الفائدة لم تلِن. يجب أن يتحرك مركز BTC وفق توقعات الفائدة، لا وفق شموع النفط الخام.$BZ $CL #美伊和谈提振市场,美股强势反弹
💡 رأيك: في هذه الجولة من الخطة بين الولايات المتحدة وإيران، هل ستكون النتيجة النهائية هي “عودة النفط الإيراني + استمرار هبوط الأسعار” أم “تكرار المفاوضات + إعادة تسعير علاوة المخاطر الجيوسياسية”؟ وكيف تدير الآن مركزك في BTC: وفق منطق الفائدة أم وفق المنطق الجيوسياسي؟ شاركنا في التعليقات.
⚠️ تحليل سوقي شخصي، لا يُعد نصيحة استثمارية (NFA). تطورات المفاوضات وتقلبات النفط تتسم بدرجة عالية من عدم اليقين، لذا يُرجى الاعتماد على الإعلانات الرسمية والبيانات الموثوقة، والتحكم الصارم في حجم المركز، وDYOR.