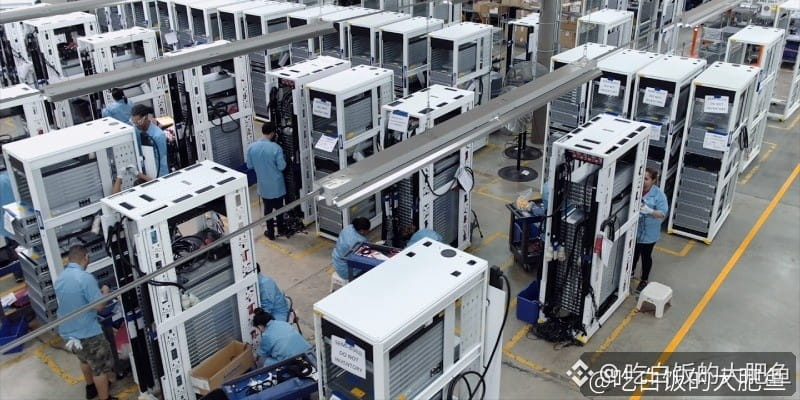
مصنع متعاقد، قفزت إيراداته الفصلية 84%، وارتفعت أرباح السهم من 1.67 دولار إلى 4.43 دولار — وما إن صدر التقرير المالي حتى قفز السهم في تداولات ما بعد الإغلاق بأكثر من 20% في وقتٍ ما. في موجة الذكاء الاصطناعي هذه، لا يجني الأرباح بائعو الرقائق وحدهم، بل أيضًا من يصنعون الخزائن التي تُركّب فيها.
قدّمت Sanmina ($SANM) للتو نتائج الربع الرابع من السنة المالية 2026 (المنتهي في 3 أكتوبر):
1. بلغت الإيرادات 3.86 مليار دولار، بزيادة 84% على أساس سنوي، متجاوزةً توقعات السوق البالغة 3.48 مليار بنحو 10%، كما تخطّت الحد الأعلى لتوجيهات الشركة نفسها، البالغ 3.3–3.6 مليار؛
2. بلغ ربح السهم المعدّل 4.43 دولار، مقابل 1.67 دولار فقط في الفترة نفسها من العام الماضي، متجاوزًا توقعات السوق البالغة 3.27 دولار بنسبة 35%؛
3. بلغت إيرادات البنية التحتية السحابية والذكاء الاصطناعي، إلى جانب شبكات الاتصالات، 2.37 مليار دولار، بزيادة 179% على أساس سنوي. ووصلت إيرادات هذا النشاط إلى 9.25 مليار دولار على مدار العام، أي 64% من إجمالي الإيرادات؛
4. وتوجيهات العام المقبل أقوى: إيرادات السنة المالية 2027 بين 17.5 و19.5 مليار دولار، وربح السهم المعدّل بين 15.5 و17.5 دولار، وكلاهما يتجاوز توقعات السوق عند نقطة المنتصف بفارق كبير. كما كان السهم مرتفعًا بنحو 19.5% قبل افتتاح السوق الأمريكية هذا الصباح.
رأيي بصفتي «الحوت»: لا تكمن قيمة هذا التقرير المالي في «حجم الارتفاع»، بل في «من يدفع الفاتورة» — فقد بلغت إيرادات البنية التحتية السحابية والذكاء الاصطناعي 9.25 مليار دولار على مدار العام، وكان نشاط خزائن ZT Systems، الذي استحوذت عليه الشركة من AMD في أكتوبر الماضي، محركًا رئيسيًا لهذا النمو. فشركات الحوسبة السحابية تدفع أموالًا حقيقية مقابل خزائن الذكاء الاصطناعي. لكن لا تنشغلوا بالمشهد وحده: يتضمن مبلغ 4.43 دولار 0.42 دولار ناتجة عن استرداد رسوم جمركية، كما أن توجيهات هامش الربح التشغيلي للعام المقبل، البالغة 7.0–7.5%، أقل من هامش الربع الحالي البالغ 9.0%. هناك احتمالان: إذا استمر نمو مبيعات خزائن Helios وحافظت الشركة على هوامش الربح، فستواصل أموال طفرة البنية التحتية للذكاء الاصطناعي التدفق إلى المصانع المتعاقدة؛ أما إذا تباطأت الطلبات، فستكون التقييمات التي ارتفعت أول ما يتراجع.
قدّمت Sanmina ($SANM) للتو نتائج الربع الرابع من السنة المالية 2026 (المنتهي في 3 أكتوبر):
1. بلغت الإيرادات 3.86 مليار دولار، بزيادة 84% على أساس سنوي، متجاوزةً توقعات السوق البالغة 3.48 مليار بنحو 10%، كما تخطّت الحد الأعلى لتوجيهات الشركة نفسها، البالغ 3.3–3.6 مليار؛
2. بلغ ربح السهم المعدّل 4.43 دولار، مقابل 1.67 دولار فقط في الفترة نفسها من العام الماضي، متجاوزًا توقعات السوق البالغة 3.27 دولار بنسبة 35%؛
3. بلغت إيرادات البنية التحتية السحابية والذكاء الاصطناعي، إلى جانب شبكات الاتصالات، 2.37 مليار دولار، بزيادة 179% على أساس سنوي. ووصلت إيرادات هذا النشاط إلى 9.25 مليار دولار على مدار العام، أي 64% من إجمالي الإيرادات؛
4. وتوجيهات العام المقبل أقوى: إيرادات السنة المالية 2027 بين 17.5 و19.5 مليار دولار، وربح السهم المعدّل بين 15.5 و17.5 دولار، وكلاهما يتجاوز توقعات السوق عند نقطة المنتصف بفارق كبير. كما كان السهم مرتفعًا بنحو 19.5% قبل افتتاح السوق الأمريكية هذا الصباح.
رأيي بصفتي «الحوت»: لا تكمن قيمة هذا التقرير المالي في «حجم الارتفاع»، بل في «من يدفع الفاتورة» — فقد بلغت إيرادات البنية التحتية السحابية والذكاء الاصطناعي 9.25 مليار دولار على مدار العام، وكان نشاط خزائن ZT Systems، الذي استحوذت عليه الشركة من AMD في أكتوبر الماضي، محركًا رئيسيًا لهذا النمو. فشركات الحوسبة السحابية تدفع أموالًا حقيقية مقابل خزائن الذكاء الاصطناعي. لكن لا تنشغلوا بالمشهد وحده: يتضمن مبلغ 4.43 دولار 0.42 دولار ناتجة عن استرداد رسوم جمركية، كما أن توجيهات هامش الربح التشغيلي للعام المقبل، البالغة 7.0–7.5%، أقل من هامش الربع الحالي البالغ 9.0%. هناك احتمالان: إذا استمر نمو مبيعات خزائن Helios وحافظت الشركة على هوامش الربح، فستواصل أموال طفرة البنية التحتية للذكاء الاصطناعي التدفق إلى المصانع المتعاقدة؛ أما إذا تباطأت الطلبات، فستكون التقييمات التي ارتفعت أول ما يتراجع.