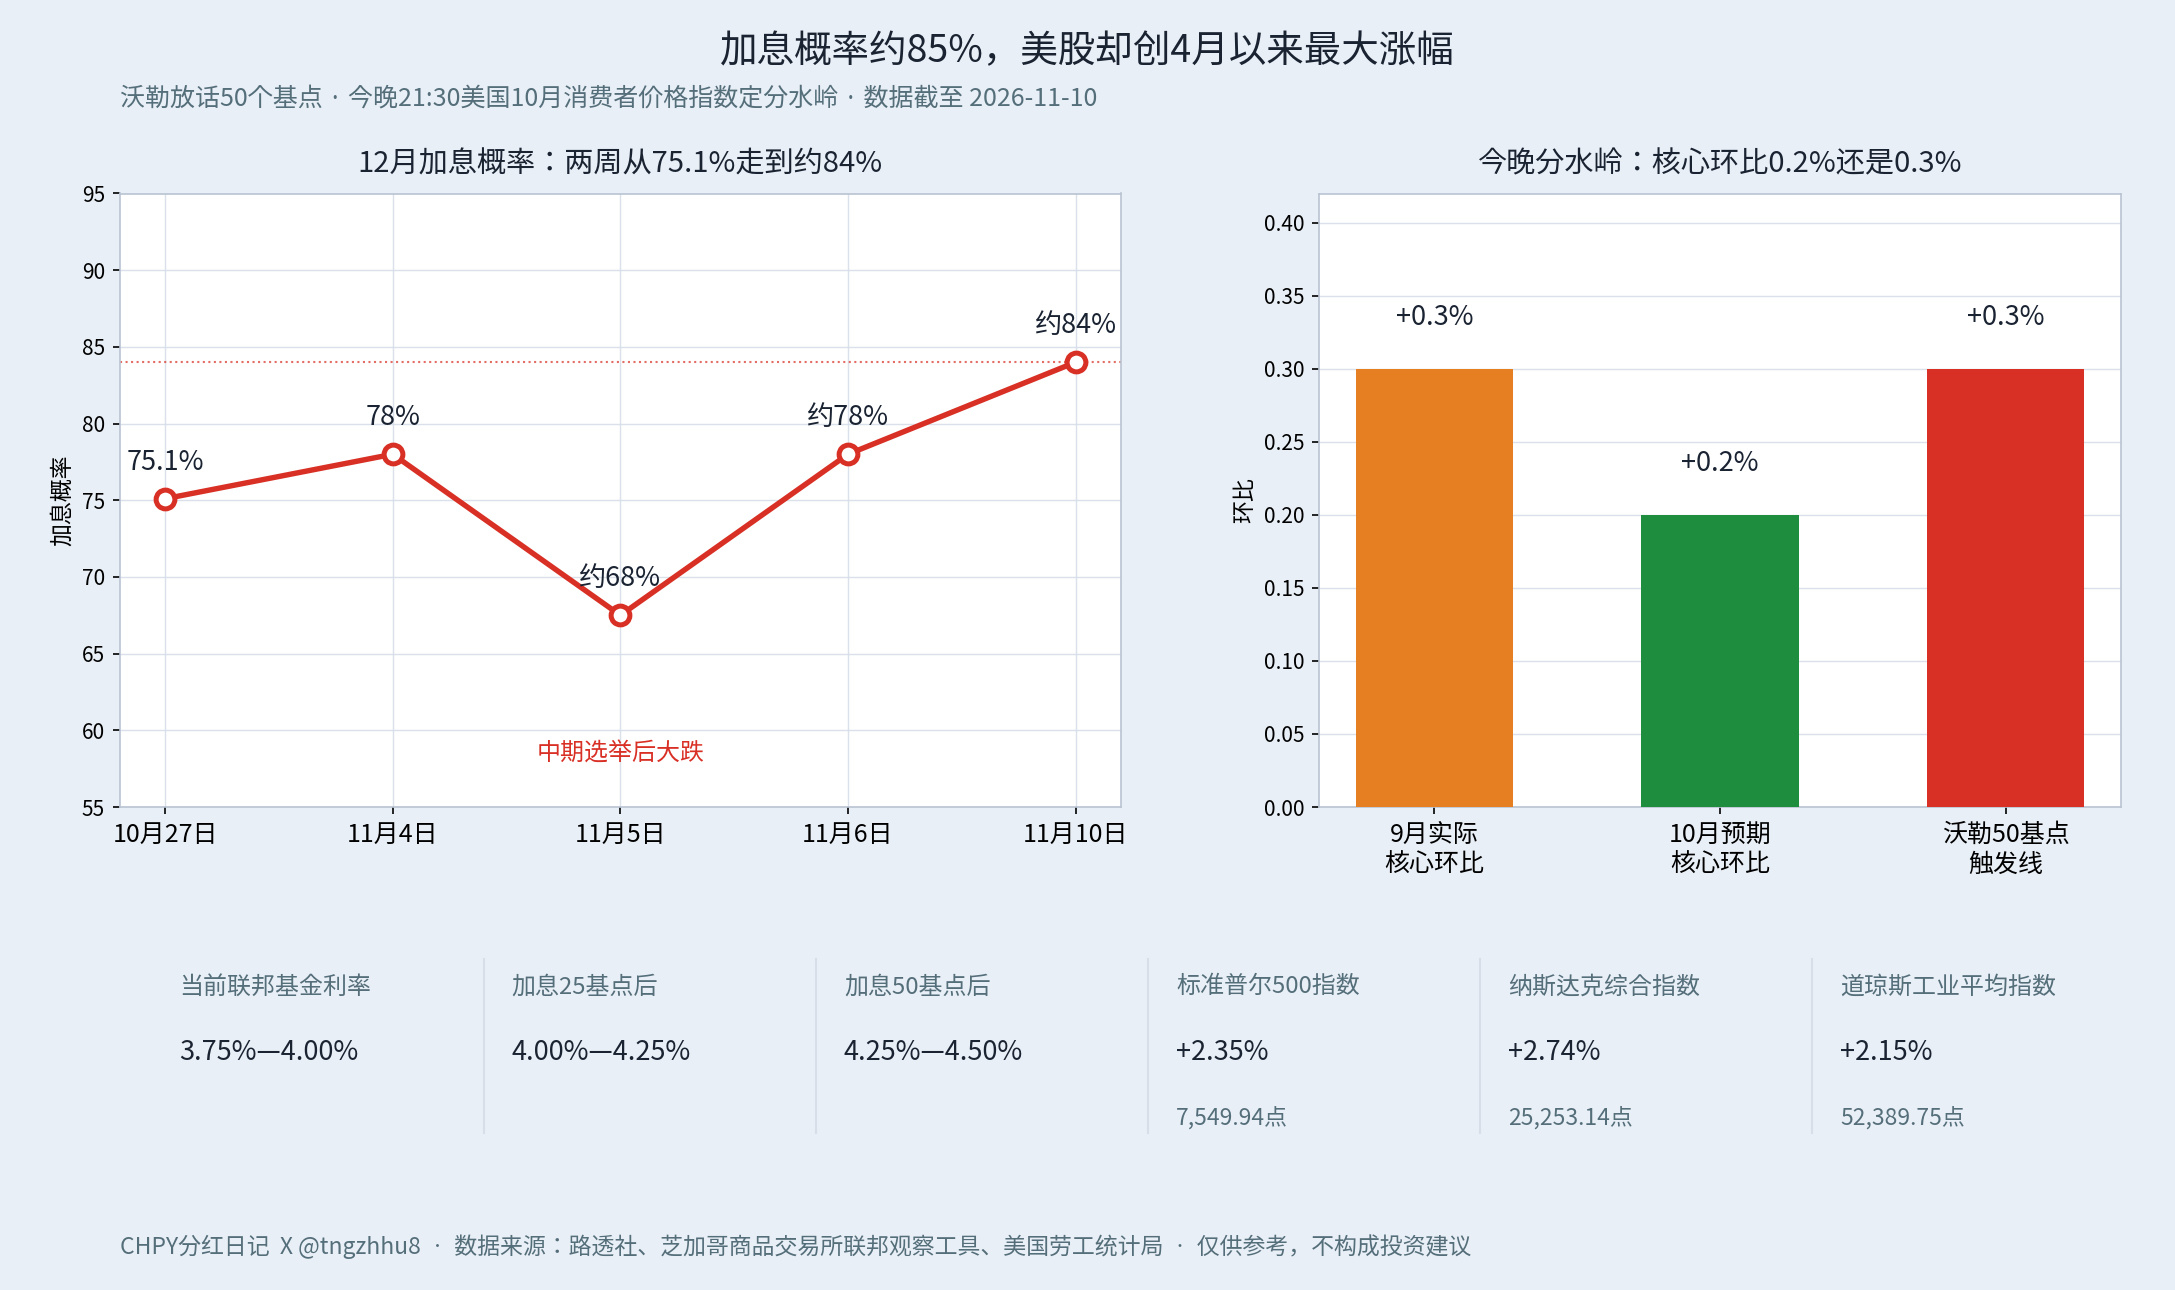
تبلغ احتمالية رفع الفائدة نحو 85%، ومع ذلك سجّلت الأسهم الأمريكية أكبر ارتفاع منذ أبريل، فما الذي تراهن عليه السوق حقًا؟
لننظر أولًا إلى خبر اليوم. قال عضو مجلس الاحتياطي الفيدرالي كريستوفر والر في خطاب بلندن كلامًا واضحًا جدًا: حتى لو جاء مؤشر أسعار المستهلك الأمريكي لشهر أكتوبر الليلة أفضل من سبتمبر، فإنه ما يزال يؤيد رفع الفائدة 25 نقطة أساس في ديسمبر؛ وإذا بقي التضخم الأساسي على أساس شهري عند نحو 0.3%، كما كان خلال الشهرين الماضيين، فإن رفعًا بمقدار 50 نقطة أساس “ينبغي أن يُؤخذ في الاعتبار”، و“الاكتفاء برفع 25 نقطة أساس فقط سيعرّض مصداقيتنا للخطر”. 25 نقطة أساس تعني 0.25 نقطة مئوية، و50 نقطة أساس تعني 0.5 نقطة مئوية.
وهذا ليس موقف والر وحده. ففي 16 سبتمبر من هذا العام، رفع الاحتياطي الفيدرالي نطاق سعر الفائدة على الأموال الفيدرالية إلى 3.75%—4.00%، وكان ذلك أول رفع للفائدة منذ عام 2023؛ ثم في 28 أكتوبر أبقى الفائدة دون تغيير بأغلبية 10 مقابل 2، وكان عضوا المجلس ليزا كوك ورئيسة بنك الاحتياطي الفيدرالي في كليفلاند بيث هاماك قد عارضا ذلك ودعوا حينها إلى الاستمرار في الرفع. وقد أضاف الاقتصاد 165 ألف وظيفة في أكتوبر، أي نحو 2.5 ضعف توقعات السوق. أما عقود الفائدة الآجلة فأظهرت، عند إغلاق يوم الاثنين، احتمالًا لرفع الفائدة في ديسمبر بنحو 85%، وإذا تم الرفع 25 نقطة أساس فسيصعد النطاق إلى 4.00%—4.25%، بل إن احتمال رفع آخر في مارس من العام المقبل مُسعّر أيضًا بما يزيد على 50%.
لكن من جهة أخرى، سجّلت الأسهم الأمريكية يوم الاثنين أفضل جلسة لها منذ أبريل: ارتفع مؤشر داو جونز الصناعي 2.15% ليغلق عند 52,389.75 نقطة، وارتفع مؤشر ستاندرد آند بورز 500 بنسبة 2.35% ليغلق عند 7,549.94 نقطة، وارتفع مؤشر ناسداك المركب بنسبة 2.74% ليغلق عند 25,253.14 نقطة، فيما هبط خام برنت بنحو 5.8%.
احتمال رفع الفائدة بنسبة 85%، ومع ذلك ترتفع الأسهم بقوة؛ هذا التباين بحد ذاته هو الجواب. السوق لا تراهن على “عدم الرفع”، بل على أن “الرفع أصبح مُسعّرًا، بل وربما سيكون هذا الرفع الوحيد”. ففي 27 أكتوبر كان احتمال رفع الفائدة في ديسمبر 75.1%، ثم هبط الأسبوع الماضي إلى نحو 68%، قبل أن تعيده بيانات الوظائف الأقوى من المتوقع إلى نحو 84% — أي أن الخبر السلبي قد تم استيعابه إلى حد كبير داخل التوقعات. كما أن هبوط النفط يومًا واحدًا بنحو 5.8% خفف بدوره من توقعات التضخم. وطرح والر اليوم خيار 50 نقطة أساس على الطاولة يبدو أقرب إلى التهديد منه إلى السيناريو الأساسي: خطّه الفاصل واضح جدًا، وهو أن مؤشر أسعار المستهلك الأساسي على أساس شهري عند 0.3%.
مؤشر أسعار المستهلك الأساسي هو المؤشر بعد استبعاد الغذاء والطاقة، وهو الأفضل في إظهار مدى رسوخ التضخم. من المقرر صدور مؤشر أسعار المستهلك الأمريكي لشهر أكتوبر الليلة عند 21:30، والتوقع العام هو ارتفاع شهري بنسبة 0.3%، بينما التوقع للمؤشر الأساسي هو 0.2%، في حين أن التقدير الفوري لبنك الاحتياطي الفيدرالي في كليفلاند أقل من ذلك: 0.24% للمؤشر العام و0.21% للمؤشر الأساسي. أما أرقام سبتمبر فكانت ارتفاعًا شهريًا 0.6% وارتفاعًا سنويًا 3.7% للمؤشر العام، وارتفاعًا شهريًا 0.3% وارتفاعًا سنويًا 2.6% للمؤشر الأساسي. وانتبه إلى تفصيل مهم: لا توجد بيانات سنوية لشهر أكتوبر هذا العام، لأن الحكومة لم تجمع الأسعار خلال إغلاق حكومة 2025 في أكتوبر، لذلك يراقب السوق التغير الشهري فقط.
لذا فإن نقطة الحسم الليلة تقع عند 0.1 نقطة مئوية. إذا جاء المؤشر الأساسي الشهري 0.2% أو أقل، فإن خيار رفع 50 نقطة أساس الذي طرحه والر يسقط تلقائيًا، ويصبح رفع 25 نقطة أساس في ديسمبر شبه محسوم، وعندها تتحول القفزة إلى خبر إيجابي، وتستطيع أسهم النمو أن تلتقط أنفاسها؛ أما إذا جاء المؤشر الأساسي الشهري 0.3% أو أعلى، فإن خيار 50 نقطة أساس يدخل رسميًا في النقاش، وستضطر الأصول الحساسة للفائدة إلى إعادة التسعير، وسيكون مؤشر ناسداك المركب أول المتأثرين. وبصورة أعمق، فإن الغموض الحقيقي ليس حول ما إذا كان الرفع سيحدث في ديسمبر أم لا، بل حول ما إذا كان سيتوقف بعد ذلك أم سيستمر — فالسوق الآجلة تسعّر حتى احتمال رفع آخر في مارس من العام المقبل بما يزيد على 50%، أي إنها تستعد فعليًا لاحتمال أن “الرفع لن يكون مرة واحدة فقط”. وخطاب والر اليوم جاء لتثبيت هذه التوقعات، في وقت يرفض فيه رئيس الاحتياطي الفيدرالي كيفن وورش حتى الآن إعطاء أي توجيه لمسار الفائدة، ما يجعل الانقسام داخل المؤسسة نفسها عاملًا مؤثرًا.
كما أن عوامل الخطر واضحة أمام الجميع: إذا بقي التوظيف قويًا جدًا والتضخم لزجًا جدًا، فقد تطول دورة الرفع أكثر من مرة واحدة؛ وإذا ارتفعت أسعار النفط مجددًا، فستعود توقعات التضخم للارتفاع فورًا؛ ومع تباين تصريحات والر وورش، فإن أي كلمة تصدر عن أي مسؤول قبل اجتماع 8—9 ديسمبر قد تعيد التسعير من جديد.
راقب ثلاث محطات زمنية: قراءة الليلة عند 21:30 ستحدد مصير 50 نقطة أساس، وتقرير الوظائف لشهر نوفمبر في 4 ديسمبر سيكشف حرارة الاقتصاد، واجتماع السياسة النقدية في 8—9 ديسمبر سيحسم الأمر. رفع الفائدة ليس سلبًا بحد ذاته، بل الرفع الذي يفوق التوقعات هو السلبي — الليلة 0.2% أم 0.3%، الفارق 0.1 نقطة مئوية فقط، لكن رد فعل السوق قد يختلف بضع نقاط مئوية.
#美联储 #مؤشر أسعار المستهلك الأمريكي لشهر أكتوبر
لننظر أولًا إلى خبر اليوم. قال عضو مجلس الاحتياطي الفيدرالي كريستوفر والر في خطاب بلندن كلامًا واضحًا جدًا: حتى لو جاء مؤشر أسعار المستهلك الأمريكي لشهر أكتوبر الليلة أفضل من سبتمبر، فإنه ما يزال يؤيد رفع الفائدة 25 نقطة أساس في ديسمبر؛ وإذا بقي التضخم الأساسي على أساس شهري عند نحو 0.3%، كما كان خلال الشهرين الماضيين، فإن رفعًا بمقدار 50 نقطة أساس “ينبغي أن يُؤخذ في الاعتبار”، و“الاكتفاء برفع 25 نقطة أساس فقط سيعرّض مصداقيتنا للخطر”. 25 نقطة أساس تعني 0.25 نقطة مئوية، و50 نقطة أساس تعني 0.5 نقطة مئوية.
وهذا ليس موقف والر وحده. ففي 16 سبتمبر من هذا العام، رفع الاحتياطي الفيدرالي نطاق سعر الفائدة على الأموال الفيدرالية إلى 3.75%—4.00%، وكان ذلك أول رفع للفائدة منذ عام 2023؛ ثم في 28 أكتوبر أبقى الفائدة دون تغيير بأغلبية 10 مقابل 2، وكان عضوا المجلس ليزا كوك ورئيسة بنك الاحتياطي الفيدرالي في كليفلاند بيث هاماك قد عارضا ذلك ودعوا حينها إلى الاستمرار في الرفع. وقد أضاف الاقتصاد 165 ألف وظيفة في أكتوبر، أي نحو 2.5 ضعف توقعات السوق. أما عقود الفائدة الآجلة فأظهرت، عند إغلاق يوم الاثنين، احتمالًا لرفع الفائدة في ديسمبر بنحو 85%، وإذا تم الرفع 25 نقطة أساس فسيصعد النطاق إلى 4.00%—4.25%، بل إن احتمال رفع آخر في مارس من العام المقبل مُسعّر أيضًا بما يزيد على 50%.
لكن من جهة أخرى، سجّلت الأسهم الأمريكية يوم الاثنين أفضل جلسة لها منذ أبريل: ارتفع مؤشر داو جونز الصناعي 2.15% ليغلق عند 52,389.75 نقطة، وارتفع مؤشر ستاندرد آند بورز 500 بنسبة 2.35% ليغلق عند 7,549.94 نقطة، وارتفع مؤشر ناسداك المركب بنسبة 2.74% ليغلق عند 25,253.14 نقطة، فيما هبط خام برنت بنحو 5.8%.
احتمال رفع الفائدة بنسبة 85%، ومع ذلك ترتفع الأسهم بقوة؛ هذا التباين بحد ذاته هو الجواب. السوق لا تراهن على “عدم الرفع”، بل على أن “الرفع أصبح مُسعّرًا، بل وربما سيكون هذا الرفع الوحيد”. ففي 27 أكتوبر كان احتمال رفع الفائدة في ديسمبر 75.1%، ثم هبط الأسبوع الماضي إلى نحو 68%، قبل أن تعيده بيانات الوظائف الأقوى من المتوقع إلى نحو 84% — أي أن الخبر السلبي قد تم استيعابه إلى حد كبير داخل التوقعات. كما أن هبوط النفط يومًا واحدًا بنحو 5.8% خفف بدوره من توقعات التضخم. وطرح والر اليوم خيار 50 نقطة أساس على الطاولة يبدو أقرب إلى التهديد منه إلى السيناريو الأساسي: خطّه الفاصل واضح جدًا، وهو أن مؤشر أسعار المستهلك الأساسي على أساس شهري عند 0.3%.
مؤشر أسعار المستهلك الأساسي هو المؤشر بعد استبعاد الغذاء والطاقة، وهو الأفضل في إظهار مدى رسوخ التضخم. من المقرر صدور مؤشر أسعار المستهلك الأمريكي لشهر أكتوبر الليلة عند 21:30، والتوقع العام هو ارتفاع شهري بنسبة 0.3%، بينما التوقع للمؤشر الأساسي هو 0.2%، في حين أن التقدير الفوري لبنك الاحتياطي الفيدرالي في كليفلاند أقل من ذلك: 0.24% للمؤشر العام و0.21% للمؤشر الأساسي. أما أرقام سبتمبر فكانت ارتفاعًا شهريًا 0.6% وارتفاعًا سنويًا 3.7% للمؤشر العام، وارتفاعًا شهريًا 0.3% وارتفاعًا سنويًا 2.6% للمؤشر الأساسي. وانتبه إلى تفصيل مهم: لا توجد بيانات سنوية لشهر أكتوبر هذا العام، لأن الحكومة لم تجمع الأسعار خلال إغلاق حكومة 2025 في أكتوبر، لذلك يراقب السوق التغير الشهري فقط.
لذا فإن نقطة الحسم الليلة تقع عند 0.1 نقطة مئوية. إذا جاء المؤشر الأساسي الشهري 0.2% أو أقل، فإن خيار رفع 50 نقطة أساس الذي طرحه والر يسقط تلقائيًا، ويصبح رفع 25 نقطة أساس في ديسمبر شبه محسوم، وعندها تتحول القفزة إلى خبر إيجابي، وتستطيع أسهم النمو أن تلتقط أنفاسها؛ أما إذا جاء المؤشر الأساسي الشهري 0.3% أو أعلى، فإن خيار 50 نقطة أساس يدخل رسميًا في النقاش، وستضطر الأصول الحساسة للفائدة إلى إعادة التسعير، وسيكون مؤشر ناسداك المركب أول المتأثرين. وبصورة أعمق، فإن الغموض الحقيقي ليس حول ما إذا كان الرفع سيحدث في ديسمبر أم لا، بل حول ما إذا كان سيتوقف بعد ذلك أم سيستمر — فالسوق الآجلة تسعّر حتى احتمال رفع آخر في مارس من العام المقبل بما يزيد على 50%، أي إنها تستعد فعليًا لاحتمال أن “الرفع لن يكون مرة واحدة فقط”. وخطاب والر اليوم جاء لتثبيت هذه التوقعات، في وقت يرفض فيه رئيس الاحتياطي الفيدرالي كيفن وورش حتى الآن إعطاء أي توجيه لمسار الفائدة، ما يجعل الانقسام داخل المؤسسة نفسها عاملًا مؤثرًا.
كما أن عوامل الخطر واضحة أمام الجميع: إذا بقي التوظيف قويًا جدًا والتضخم لزجًا جدًا، فقد تطول دورة الرفع أكثر من مرة واحدة؛ وإذا ارتفعت أسعار النفط مجددًا، فستعود توقعات التضخم للارتفاع فورًا؛ ومع تباين تصريحات والر وورش، فإن أي كلمة تصدر عن أي مسؤول قبل اجتماع 8—9 ديسمبر قد تعيد التسعير من جديد.
راقب ثلاث محطات زمنية: قراءة الليلة عند 21:30 ستحدد مصير 50 نقطة أساس، وتقرير الوظائف لشهر نوفمبر في 4 ديسمبر سيكشف حرارة الاقتصاد، واجتماع السياسة النقدية في 8—9 ديسمبر سيحسم الأمر. رفع الفائدة ليس سلبًا بحد ذاته، بل الرفع الذي يفوق التوقعات هو السلبي — الليلة 0.2% أم 0.3%، الفارق 0.1 نقطة مئوية فقط، لكن رد فعل السوق قد يختلف بضع نقاط مئوية.
#美联储 #مؤشر أسعار المستهلك الأمريكي لشهر أكتوبر