أزمة شخصية دفعت إنفيديا مباشرة إلى حافة الهاوية. عند إغلاق الأسواق في 9 نوفمبر بتوقيت الساحل الشرقي للولايات المتحدة، هوت أسهم إنفيديا بنسبة 4.27%، وتراجعت قيمتها السوقية إلى أقل من 4.31 تريليون دولار، مسجلةً أدنى مستوى لها منذ 7 أشهر، مع تبخر 190 مليار دولار في يوم واحد (ما يعادل نحو 1.29 تريليون يوان صيني)!
والآن، يترقب الجميع السؤال المصيري نفسه: هل سيقيل مجلس الإدارة جينسن هوانغ؟ احتمال مغادرة هوانغ منصبه على المدى القصير ضئيل، لكن مخاوف الأسواق المالية باتت واضحة للعيان.
وبعد ذلك مباشرة، يأتي الحدث الأهم — إذ من المقرر أن تصدر إنفيديا نتائج الربع الثالث بعد إغلاق الأسواق في 17 نوفمبر.
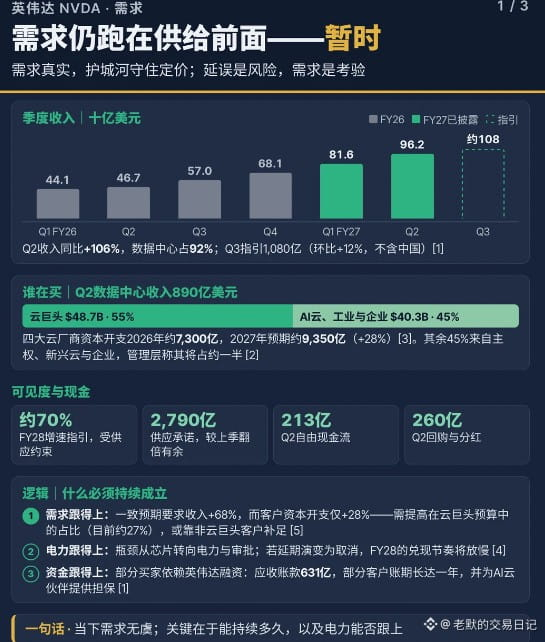
لا تظنوا أن القلق سببه احتمال عجز إنفيديا عن تحقيق الأرباح. تتوقع غولدمان ساكس أن تكون نتائجها وتوقعاتها قوية للغاية؛ فقد تتجاوز ربحية السهم التوقعات بنسبة 6%، فيما يُتوقع أن تبلغ الإيرادات نحو 108.8 مليار دولار، بزيادة سنوية تقارب 90%، وأن يصل هامش الربح الإجمالي إلى 74%. وعلى الأرجح، لا مشكلة في النتائج نفسها؛ فالخطر الحقيقي كامن في هيكل إيراداتها.
يعتمد نمو إنفيديا الحالي في جوهره على الرهان على ميزانيات مراكز البيانات لدى عدد من كبار عملائها. ومن المتوقع أن تتجاوز النفقات الرأسمالية لأمازون وغوغل ومايكروسوفت وMeta وOpenAI مجتمعةً 800 مليار دولار في عام 2026. لكن المشكلة أن التدفق النقدي الحر لدى أربعة منها سلبي! وبدأ الناس يتساءلون: إلى متى يمكن لهذه المغامرة المحمومة بإنفاق الأموال أن تستمر؟
أما المخاطر الأكثر تحديدًا، فتنبع من تقرير خفض التصنيف الصادر عن Aletheia Capital. فقد تضخمت الالتزامات المالية لبرنامج شركاء إنفيديا في مجال الذكاء الاصطناعي لتصل إلى 165 مليار دولار. وبعبارة بسيطة، لا تكتفي الشركة ببيع الرقائق، بل تقدم أيضًا «ضمانًا ماليًا» لشركات الحوسبة السحابية المتخصصة بالذكاء الاصطناعي، مثل CoreWeave وNebius. وإذا عجز هؤلاء العملاء عن تأمين التمويل وانقطعت السيولة عنهم، فستواجه مستحقات إنفيديا وطلبياتها مشكلات كبيرة.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC
والآن، يترقب الجميع السؤال المصيري نفسه: هل سيقيل مجلس الإدارة جينسن هوانغ؟ احتمال مغادرة هوانغ منصبه على المدى القصير ضئيل، لكن مخاوف الأسواق المالية باتت واضحة للعيان.
وبعد ذلك مباشرة، يأتي الحدث الأهم — إذ من المقرر أن تصدر إنفيديا نتائج الربع الثالث بعد إغلاق الأسواق في 17 نوفمبر.
لا تظنوا أن القلق سببه احتمال عجز إنفيديا عن تحقيق الأرباح. تتوقع غولدمان ساكس أن تكون نتائجها وتوقعاتها قوية للغاية؛ فقد تتجاوز ربحية السهم التوقعات بنسبة 6%، فيما يُتوقع أن تبلغ الإيرادات نحو 108.8 مليار دولار، بزيادة سنوية تقارب 90%، وأن يصل هامش الربح الإجمالي إلى 74%. وعلى الأرجح، لا مشكلة في النتائج نفسها؛ فالخطر الحقيقي كامن في هيكل إيراداتها.
يعتمد نمو إنفيديا الحالي في جوهره على الرهان على ميزانيات مراكز البيانات لدى عدد من كبار عملائها. ومن المتوقع أن تتجاوز النفقات الرأسمالية لأمازون وغوغل ومايكروسوفت وMeta وOpenAI مجتمعةً 800 مليار دولار في عام 2026. لكن المشكلة أن التدفق النقدي الحر لدى أربعة منها سلبي! وبدأ الناس يتساءلون: إلى متى يمكن لهذه المغامرة المحمومة بإنفاق الأموال أن تستمر؟
أما المخاطر الأكثر تحديدًا، فتنبع من تقرير خفض التصنيف الصادر عن Aletheia Capital. فقد تضخمت الالتزامات المالية لبرنامج شركاء إنفيديا في مجال الذكاء الاصطناعي لتصل إلى 165 مليار دولار. وبعبارة بسيطة، لا تكتفي الشركة ببيع الرقائق، بل تقدم أيضًا «ضمانًا ماليًا» لشركات الحوسبة السحابية المتخصصة بالذكاء الاصطناعي، مثل CoreWeave وNebius. وإذا عجز هؤلاء العملاء عن تأمين التمويل وانقطعت السيولة عنهم، فستواجه مستحقات إنفيديا وطلبياتها مشكلات كبيرة.
#英伟达Q3财报将至:能否化解市场疑虑? $BTC