

في 8 نوفمبر، نشر فيتاليك بوتيرين، الشريك المؤسس لإيثيريوم، على منصة X، داعيًا إلى تحويل محور السردية حول ETH من «حرق الرموز عبر رسوم المعاملات» إلى «مخزن للقيمة». وكتب بوضوح: «لكن المشكلة هي أن هذا الدعم المزعوم لم يكن يومًا أساسًا متينًا وحقيقيًا». وحتى لو ظل معدل الحرق لفترة طويلة دون 10% من نقطة التعادل، «فلا داعي لأن نشعر بخيبة أمل؛ فلـ ETH مصادر أخرى للقيمة».
وضعت The Block هذه العبارة في عنوانها: «يقول فيتاليك بوتيرين إن قيمة ETH ينبغي أن تُقاس بوصفه مخزنًا للقيمة، لا رمزًا يُحرق عبر رسوم المعاملات».
يمثل هذا تصحيحًا علنيًا لسردية «النقود فائقة الصوت» التي سادت منذ عام 2021. لكن البيانات تشير إلى أن ما يحتاج إلى تصحيح يتجاوز السردية بكثير.
انهيار الحرق سبق تصحيح السردية
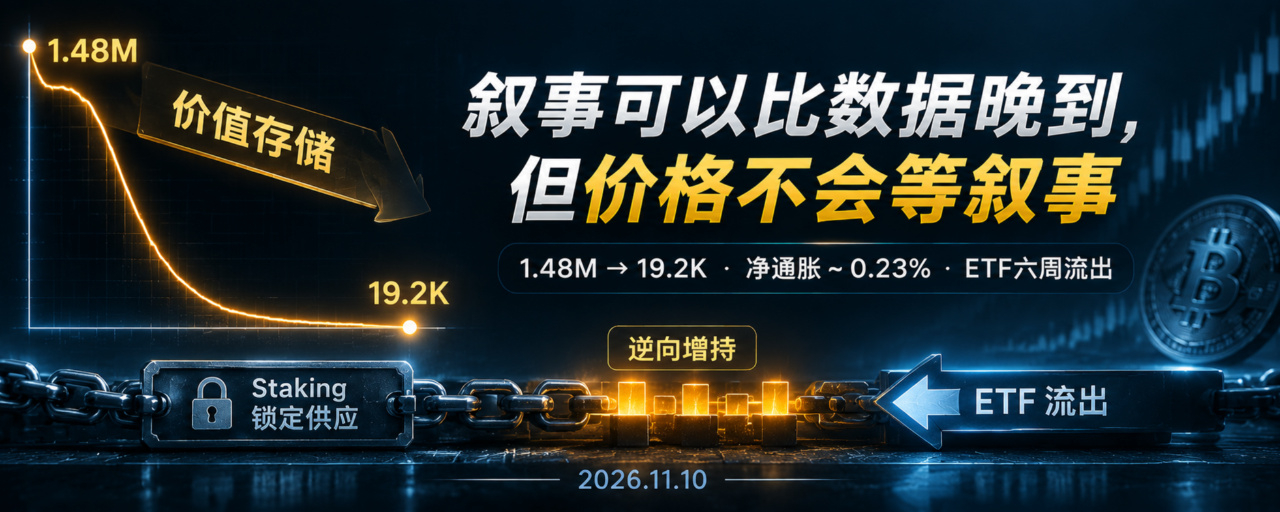
في عام 2022، أحرق إيثيريوم ما مجموعه نحو 1.48 مليون ETH، بقيمة تقارب 3.6 مليارات دولار. وبحلول أوائل نوفمبر 2026، لم تتجاوز كمية الحرق نحو 19,200 ETH، بقيمة تقارب 43 مليون دولار. وبحساب عدد العملات، تجاوز التراجع 98.7%، أي بفارق يقارب مرتبتين عشريتين.
يمكن تحديد بداية الانهيار في مارس 2024. فقد أتاح تحديث Dencun، من خلال EIP-4844، قناة بيانات مستقلة ومنخفضة التكلفة للغاية (blob) للطبقة الثانية. واستمر النشاط في الانتقال إلى شبكات التجميع (Rollup)، فتراجعت تبعًا لذلك كمية رسوم الطبقة الأساسية المحروقة بشدة. وتُظهر سجلات السلسلة أن الحرق اليومي بلغ ذروته عند 8,844 ETH في عام 2021، لكنه انخفض بحلول عام 2026 إلى نحو 57 ETH يوميًا، وهو أقل بكثير من منحنى الإصدار الحالي.
نجح التوسع، وفشل الحرق. حدث الأمران في التحديث نفسه، لكن السوق احتفى بالأول فقط.
لم يبدأ صافي التضخم هذا العام، ولم ينجم عن تغير مفاجئ في شهر بعينه. نما معروض ETH بنحو 0.18% في عام 2025، وبلغ معدل التضخم نحو 0.23% في عام 2026، وظل في حالة تضخم صافٍ معتدل منذ تحديث Dencun. وجاء تصحيح فيتاليك للسردية بعد أن واصل منحنى المعروض صعوده قرابة عامين.
يتطلب مفهوم «مخزن القيمة» إجابة عن سؤال أصعب من نموذج الحرق
استند فيتاليك في دفاعه عن «مخزن القيمة» إلى اللامركزية ومقاومة الرقابة والخصوصية والاستقرار. وكتب: «في عصر التحولات الجذرية التي يفرضها الذكاء الاصطناعي، سيصبح الاستقرار سمة تحظى بتقدير كبير».
لكن نموذج الحرق وسردية مخزن القيمة يواجهان السؤال نفسه: من أين يأتي الطلب الصافي على ETH؟
يقوم منطق نموذج الحرق على أن «استخدام الشبكة يولّد رسومًا، وحرق الرسوم يقلل المعروض». أما منطق سردية مخزن القيمة فيقول: «الشبكة جديرة بالثقة، لذا يستحق ETH الاحتفاظ به على المدى الطويل». يمكن دحض الأول بالبيانات — وقد دُحض بالفعل. أما الثاني، فمن الأصعب دحضه، لكن التحقق منه أصعب أيضًا. وفصّل فيتاليك في منشوره نموذج تقييم الرموز القائمة على الحرق: القيمة السوقية تساوي الحرق السنوي مقسومًا على معدل الخصم. فإذا أُحرقت رموز بقيمة مليار دولار سنويًا، وكان معدل الخصم 4%، فإن الحد الأدنى النظري للتقييم يبلغ 25 مليار دولار. لكنه أشار إلى أن قدرًا كبيرًا من ETH المحروق بين عامي 2021 و2023 جاء من حالات طلب داخل منظومة العملات المشفرة، وقال: «لا يصح منطق هذا الحد الأدنى للتقييم إلا إذا جاء الطلب الذي يولّد إيرادات الرسوم من العالم الحقيقي الخارجي».
استخدام البنية التحتية لا يعني شراء ETH بصافي إيجابي. فما زالت التحويلات بالعملات المستقرة وحجم الأصول الحقيقية المُرمّزة (RWA) على شبكة إيثيريوم الرئيسية في نمو، لكن رسوم الغاز اللازمة لهذه الأنشطة تمثل نوعًا مختلفًا من الطلب عن «الاحتفاظ بـETH بوصفه أصلًا».
التخزين يقيّد المعروض، وصناديق ETF تستنزف الطلب، لكن كبار الحائزين يشترون عكس الاتجاه
حتى 10 نوفمبر، كان نحو 36.32% من إجمالي معروض ETH مُخزّنًا، بزيادة تقارب 4.32% منذ مايو. وقد قُيّد بالفعل قدر كبير من العملات المتداولة داخل عُقد التحقق، ما خفّض المعروض المتاح للتداول. لكن التخزين لا يخلق طلبًا خارجيًا مقوّمًا بـETH؛ فالمكافآت التي يحصل عليها المُخزّنون مقوّمة بـETH، وهي بحد ذاتها جزء من الإصدار الجديد. ومع ارتفاع نسبة التخزين، تُقيّد سيولة العملات الموجودة، لا أنها تجذب رؤوس أموال خارجية.
تشير بيانات المؤسسات إلى اتجاه معاكس. فقد سجلت صناديق ETF الفورية لإيثيريوم في الولايات المتحدة صافي تدفقات خارجة لستة أسابيع متتالية، وبلغ صافي التدفقات الخارجة الأسبوع الماضي 365.3 مليون دولار. وفي 4 نوفمبر، بلغت التدفقات الخارجة 85.3 مليون دولار في يوم واحد، منها 74.4 مليونًا من صندوق ETHA التابع لبلاك روك وحده. وكانت Glassnode قد سجلت سابقًا صافي تدفقات خارجة على مدى 23 يوم تداول متتاليًا، وهو أطول امتداد منذ إطلاق هذه المنتجات.
لكن المصدر نفسه أضاف تفصيلًا جديرًا بالانتباه: بالتزامن مع التدفقات الخارجة من صناديق ETF، كانت بعض العناوين الكبيرة تشتري ETH أو تسحبه. وهذا لا يدعم سردية أحادية مفادها أن «المؤسسات تنسحب بالكامل». فصناديق ETF أدوات استثمارية خاضعة للتنظيم، وتعكس تدفقاتها الخارجة تراجع الأموال التي توظف ETH عبر هذه القناة تحديدًا؛ أما سلوك كبار الحائزين على السلسلة، فقد يشير إلى منطق مختلف. كلا الأمرين صحيح في الوقت نفسه، لكنهما ليسا الشيء نفسه.
التخزين يقيّد المعروض، وصناديق ETF تستنزف جزءًا من الطلب، لكن كبار الحائزين على السلسلة يسدّون الفجوة من زاوية أخرى. وقد صادف توقيت تصحيح السردية تمامًا نافذة تباينت فيها اتجاهات هذه القوى الثلاث.
توقيت تصحيح السردية يحمل بحد ذاته دلالة
لم يتحول فيتاليك علنًا عن السردية إلا بعد قرابة عامين من انهيار بيانات الحرق، وهذا التوقيت جدير بالانتباه. فإذا كان منطق تقييم «المال فوق الصوتي» قد فقد صلاحيته فعليًا بعد تحديث Dencun في 2024، فقد تأخر تصحيح السردية نحو عامين.
ليس من الصعب تخمين سبب التأخير: فالإقرار بفشل آلية الحرق يعني الإقرار بأن أحد أقوى مرتكزات تقييم ETH خلال السنوات الخمس الماضية لم يعد قائمًا. لكن انهيار البيانات لا يتوقف بسبب تأخر السردية. وعندما حدث التصحيح، كان الحرق السنوي قد انخفض بالفعل من 1.48 مليون عملة إلى أقل من 20 ألفًا، وكان صافي التضخم قد ترسخ في منحنى المعروض.
يعتمد ما إذا كان «مخزن القيمة» سردية أفضل من «حرق الرسوم» على سؤال لم يُجب عنه بعد: هل يمكن أن يصبح ETH رأس مال لا غنى عنه في الأنشطة المالية على السلسلة، بدلًا من أن يكون مجرد وقود يُشترى عند الحاجة لاستخدام الشبكة؟ تقدم نسبة التخزين ومستوى استخدام البنية التحتية بعض الأدلة، فيما يشير تزامن التدفقات الخارجة من صناديق ETF مع زيادة حيازات كبار المستثمرين إلى أن أنواع الأموال المختلفة لم تتوصل، حتى الآن على الأقل، إلى الرأي نفسه.
تنويه: هذا المحتوى لأغراض الاطلاع فقط. يُرجى إجراء أبحاثكم الخاصة.