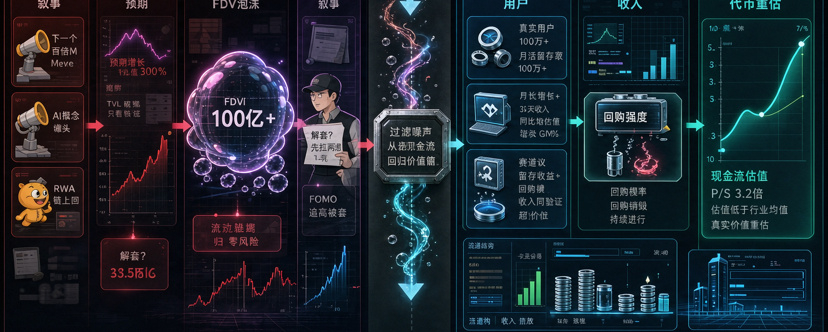
منذ عام 2025، يشهد قطاع العملات المشفرة تحولًا جذريًا: من «التقييم القائم على السرديات» إلى «التقييم القائم على التدفقات النقدية». فالعملات المستقرة، والأصول الحقيقية المرمّزة (RWA)، ومنصات التداول اللامركزية للعقود الدائمة، والإقراض على السلسلة، والقدرة الحاسوبية للذكاء الاصطناعي، وأسواق التنبؤ، لم تعد مجرد قطاعات قائمة على المفاهيم، بل بدأت تحقق إيرادات حقيقية وتستقطب مستخدمين حقيقيين. يستند هذا المقال إلى أحدث بيانات السوق في نوفمبر 2026، ويحلل ثمانية اتجاهات رئيسية في القطاع، وخمسة معايير لاختيار العملات، ويقدم استراتيجية عملية للتمركز المبكر وإدارة المخاطر.
أولًا: أين يقف السوق الآن؟
لا تتسرع في الحديث عن عملة قد تحقق عشرة أضعاف؛ ألقِ أولًا نظرة على حرارة السوق الراهنة.
حتى 10 نوفمبر 2026، يتذبذب سعر البيتكوين دون 75 ألف دولار، وقد هبط في وقت من الأوقات إلى نطاق 73.2 ألف–75 ألف دولار؛ وتراجع الإيثيريوم إلى نحو 2120 دولارًا، فيما انخفض SOL مجددًا إلى حدود 86 دولارًا. وهبط مؤشر الخوف والطمع إلى 28، ليكون ضمن نطاق «الخوف». وسجّلت صناديق البيتكوين الفورية المتداولة في البورصة الأمريكية صافي تدفقات خارجة لأسبوعين متتاليين، مع سحب نحو 1.28 مليار دولار خلال أسبوع واحد، فيما أصبح صافي التدفقات الداخلة التراكمي لعام 2026 سلبيًا.
الوضع على صعيد الاقتصاد الكلي ليس سهلاً أيضاً: تجاوز تقرير الوظائف غير الزراعية الأمريكي في أكتوبر التوقعات، وارتفعت تقديرات السوق لاحتمال رفع الفائدة في ديسمبر إلى أكثر من 70%؛ وبعد انتخابات التجديد النصفي، عادت حالة عدم اليقين التنظيمي. وخضعت أسهم التكنولوجيا والذكاء الاصطناعي والأصول المشفرة لخفض الرافعة المالية معاً، وتجاوزت التصفية خلال 24 ساعة 1.2 مليار دولار في وقت من الأوقات.
ما الذي يعنيه هذا؟
لسنا الآن في «منطقة ذروة السوق الصاعدة المحمومة»، ولا عند قاع سوق هابطة مطلق؛ بل في مرحلة جانبية تتسم بتقلبات عالية، وتراجع المعنويات، وإعادة فرز الأصول من قبل رؤوس الأموال.
هذه المرحلة هي الأقل ملاءمة للاستثمار بكامل رأس المال، والأفضل فيها القيام بثلاثة أمور:
• تخلّص من الأصول القائمة على السرديات؛
• قلّص قائمة المراقبة إلى المشاريع التي تحقق إيرادات؛
• استبدل اقتناص القاع ببناء المراكز على دفعات، والإيمان الأعمى بوقف الخسارة.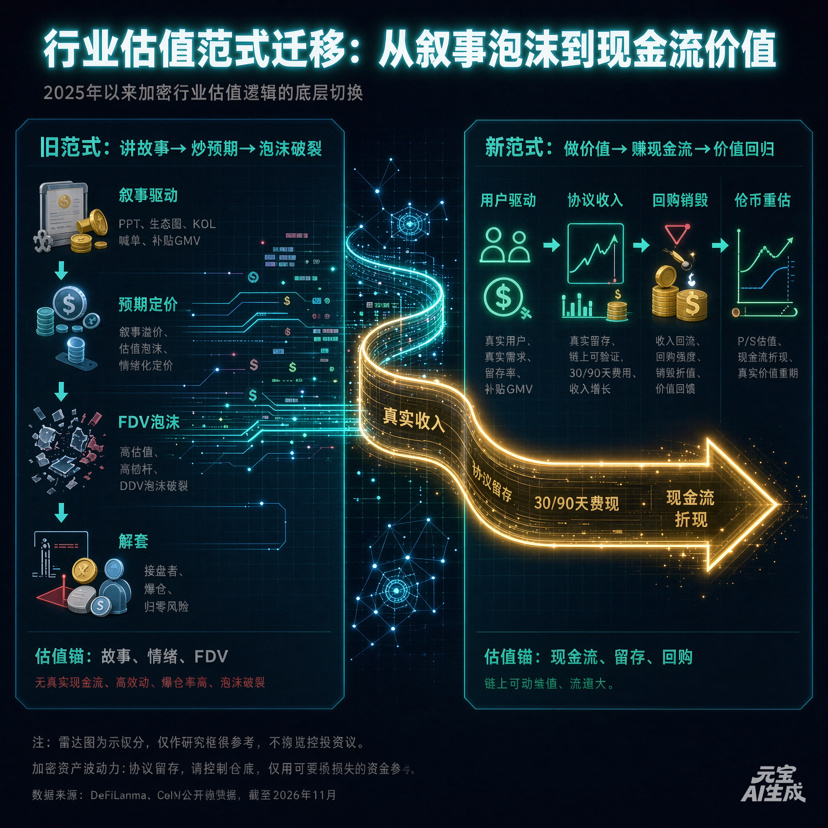
ثانياً: التغيرات الجوهرية في القطاع — من «المضاربة على التوقعات» إلى «المضاربة على التدفقات النقدية»
في الدورتين السابقتين، كان السوق مستعداً لدفع علاوات مقابل العروض التقديمية ومخططات المنظومات وتوصيات قادة الرأي. لكن هذا المنطق بدأ ينهار بعد 2025.
ثمة مؤشر واضح للغاية: من بين الرموز التي طبّقت أو أعلنت عن آليات لإعادة القيمة، تفوق HYPE وPUMP وغيرهما على BTC منذ بداية العام. والسبب الأساسي ليس حداثة الفكرة، بل عودة إيرادات البروتوكول مباشرةً إلى الرمز.
يشهد القطاع ثمانية تغيّرات حقيقية:
1. العملات المستقرة: من وسيلة للتداول إلى بنية تحتية مالية
تبلغ القيمة السوقية الإجمالية للعملات المستقرة نحو 281.6 مليار دولار، ولا يزال USDT وUSDC يمثلان أكثر من 87%. لكن الأهم ليس الحجم، بل «اتساع الاستخدامات» — كالمدفوعات العابرة للحدود، ورواتب العاملين على السلسلة، وتسوية معاملات RWA، ومحافظ وكلاء الذكاء الاصطناعي.
يعني حصول Coinbase على ترخيص بنك ائتماني وطني أمريكي بدء إدراج حفظ العملات المستقرة وإصدارها ومدفوعاتها ضمن منظومة الرقابة الفيدرالية؛ كما أوضحت Circle في مؤتمرها الهاتفي للربع الثالث أنها تعمل على تحويل USDC وArc وCPN إلى شبكة مدفوعات مؤسسية.
2. RWA: نقل المؤسسات المالية التقليدية ميزانياتها العمومية إلى البلوكشين
يتسارع ترميز سندات الخزانة الأمريكية والائتمان الخاص والذهب والأسهم.
• تبلغ قيمة RWA نحو 39.6 مليار دولار باستثناء العملات المستقرة، وتشكل سندات الخزانة الأمريكية أكثر من 35%؛
• تتيح Coinbase Borrow الاقتراض بعملة USDC مقابل PAXG كضمان؛
• تربط Robinhood Chain الأسهم الأمريكية المرمّزة بسوق الائتمان لدى Morpho.
RWA ليس «مجرد زينة على السلسلة»، بل هو استخدام التمويل التقليدي ذي الدخل الثابت والأسهم للبلوكشين بوصفه طبقة للتسوية.
3. منصات DEX للعقود الدائمة: القطاع الأقرب إلى «الأعمال الحقيقية» في عالم العملات المشفرة
تخصص Hyperliquid نحو 97%–99% من رسوم العقود لإعادة شراء HYPE، وقد تجاوزت عمليات إعادة الشراء المتراكمة 1.3 مليار دولار؛ كما احتل البروتوكول أحد المراكز الثلاثة الأولى عالمياً في الإيرادات خلال الأيام الثلاثين الماضية، بعد Tether وCircle فقط.
كما تعمل Jupiter وAerodrome وOrca على توجيه رسوم التداول وإيرادات التجميع إلى الرموز. ومن مميزات هذا القطاع:
• وجود TVL؛
• وجود حجم تداول؛
• وجود رسوم؛
• إمكانية التحقق من الإيرادات.
4. وكلاء الذكاء الاصطناعي: من أدوات الدردشة إلى كيانات اقتصادية على السلسلة
الخطوة التالية ليست «أن يكتب الذكاء الاصطناعي المحتوى»، بل أن يمتلك الذكاء الاصطناعي محفظة، ويشتري القدرة الحاسوبية والبيانات وواجهات API بشكل مستقل، وينفذ رهانات التنبؤ. أما CPN وطبقة تسوية الوكلاء اللتان أشارت إليهما Circle، فستحوّلان USDC إلى «دولارات بين الآلات».
5. أسواق التنبؤ
أصبحت السياسة والرياضة والأحداث الاقتصادية الكلية أصولاً قابلة للتداول. وهي تلبي طلباً موجوداً في المراهنات التقليدية والمشتقات؛ حدودها التنظيمية غير واضحة، لكن طلب المستخدمين حقيقي.
6. القدرة الحاسوبية اللامركزية للذكاء الاصطناعي
تعالج مشاريع مثل AKT وATH وIO مشكلتي ندرة وحدات GPU وتكاليف الاستدلال. الفكرة وجيهة، لكن القطاع لا يزال في مراحله المبكرة، وجودة الإيرادات محل تساؤل.
7. عودة الإقراض على السلسلة إلى «تسعير الائتمان»
يتحول الإقراض في DeFi من «حوافز التعدين» إلى إقراض العملات المستقرة والائتمان المؤسسي والضمانات المدعومة بأصول العالم الحقيقي (RWA). تستحوذ Aave على نحو نصف إجمالي القيمة المقفلة (TVL) في القطاع كله، وتجني 80% من صافي الأرباح؛ أما Morpho فتقبل الأصول المرمّزة كضمانات، ما يربط الإقراض بالأصول التقليدية.
8. إعادة الشراء والحرق: من خطوة تسويقية إلى مرساة للتقييم
فعّلت Uniswap مفتاح الرسوم وبدأت حرق UNI؛ وأطلقت Aave عمليات إعادة شراء تلقائية؛ فيما تحوّل HYPE وPUMP الإيرادات إلى عمليات شراء رموز مبرمجة.
لكن انتبه: إعادة الشراء ليست علاجاً سحرياً. إذا تجاوز ضغط البيع الناتج عن فتح الرموز حجم مشتريات إعادة الشراء، فسعر الرمز سينخفض على أي حال. في 2025، تجاوزت عمليات إعادة الشراء في القطاع كله 1.4 مليار دولار، ومع ذلك انخفضت أسعار كثير من العملات. والمشكلة هي أن «حجم إعادة الشراء صغير، وغير منتظم، بينما يواصل المعروض المتداول التوسع».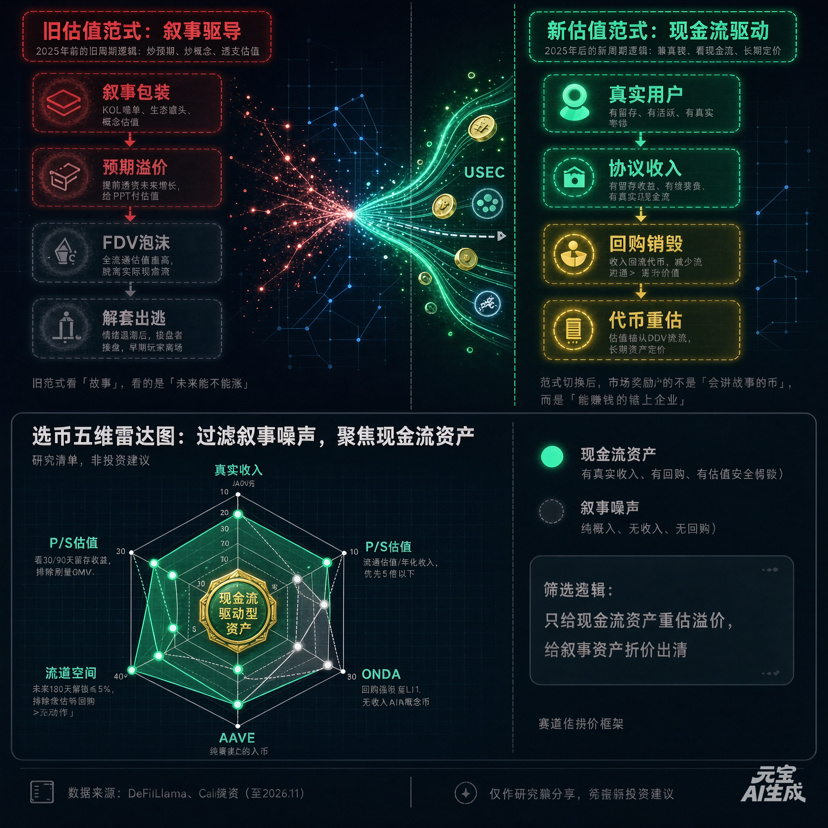
ثالثاً: أين تكمن فرص العشرة أضعاف؟ ليست في قطاع بعينه، بل في «أداة الفرز»
إذا جاءت السوق الصاعدة التالية، فلن ترتفع العملات البديلة كلها معاً؛ بل ستُعاد قيمة الأصول المدرة للتدفقات النقدية.
أقسم مجموعة الفرص إلى خمس فئات (قائمة لأغراض البحث فقط، وليست توصية بالشراء):
منصات DEX للعقود الدائمة وطبقات التداول
• HYPE: الأعلى كفاءة في تحويل الإيرادات، لكن ضغط جني الأرباح من الحيتان عند المستويات المرتفعة كبير
• JUP: بوابة التداول على Solana، وعمليات إعادة الشراء جارية
• AERO: مركز السيولة على شبكة Base
• ORCA: التداول الفوري والتجميع على Solana
الأصول الحقيقية المرمّزة (RWA) والتمويل على السلسلة
• LINK: بنية تحتية للأوراكل، وضرورة ملحة لتسوية معاملات RWA
• ONDO: من أبرز مشاريع ترميز سندات الخزانة الأمريكية
• HUMA وSPK: مشاريع تجريبية للمدفوعات والائتمان
القدرة الحاسوبية للذكاء الاصطناعي
• AKT وATH وIO: القطاع واعد، لكن يجب التحقق من إيرادات العُقد ومدى حقيقية الطلب
الإقراض على السلسلة
• AAVE: الأكثر استقراراً من حيث التدفقات النقدية وإعادة الشراء والحصة السوقية
• MORPHO: ابتكار سريع في الضمانات ومسار واضح نحو التبني المؤسسي
• KMNO: إمكانات صعود كبيرة، لكن تقلباته مرتفعة
منصات الإصدار وبيئات التداول الجديدة
• PUMP: إيرادات حقيقية وإعادة شراء، لكنه يعتمد على دورة عملات الميم
• FORM وSTONK: راقب الاحتفاظ بالمستخدمين، ولا تفترض تقييماً مسبقاً
رابعاً: لا أراقب سوى خمسة مؤشرات أساسية
1. إيرادات حقيقية تنمو باستمرار
ليست قيمة البضائع الإجمالية (GMV) بعد طرح الحوافز، ولا رسوم التداول الوهمي. راجع بيانات من قبيل DeFiLlama: الإيرادات التي يحتفظ بها البروتوكول، والرسوم خلال 30 و90 يوماً، واتجاه نمو الإيرادات.
2. تقييم معقول وفق نسبة السعر إلى المبيعات (P/S)، ويُفضّل أن يكون أقل من 5 أضعاف
تقدير تقريبي باستخدام «القيمة السوقية للعملات المتداولة/الإيرادات السنوية».
• أقل من 5 أضعاف: هامش أمان
• من 5 إلى 10 أضعاف: انتظر التصحيح
• أكثر من 10 أضعاف: يجب إثبات نمو مرتفع
3. عودة الإيرادات فعلياً إلى الرمز
إعادة الشراء والحرق > مجرد إعلان عن إعادة الشراء > مجرد «النظر في التوزيع مستقبلاً».
4. هيكل المعروض المتداول سليم
لا توجد عمليات فتح كبيرة للرموز خلال الأيام الـ180 المقبلة؛
نسبة التداول تتجاوز 40%؛
جدول تحرير حصص الفريق والمستثمرين تدريجياً واضح وشفاف.
5. وجود طلب على القطاع لأكثر من 3 سنوات
تسوية العملات المستقرة والتداول والإقراض وRWA ومدفوعات الذكاء الاصطناعي أفضل من عملات الميم القائمة على المفاهيم البحتة، وطبقات L1 القائمة على السرديات فقط.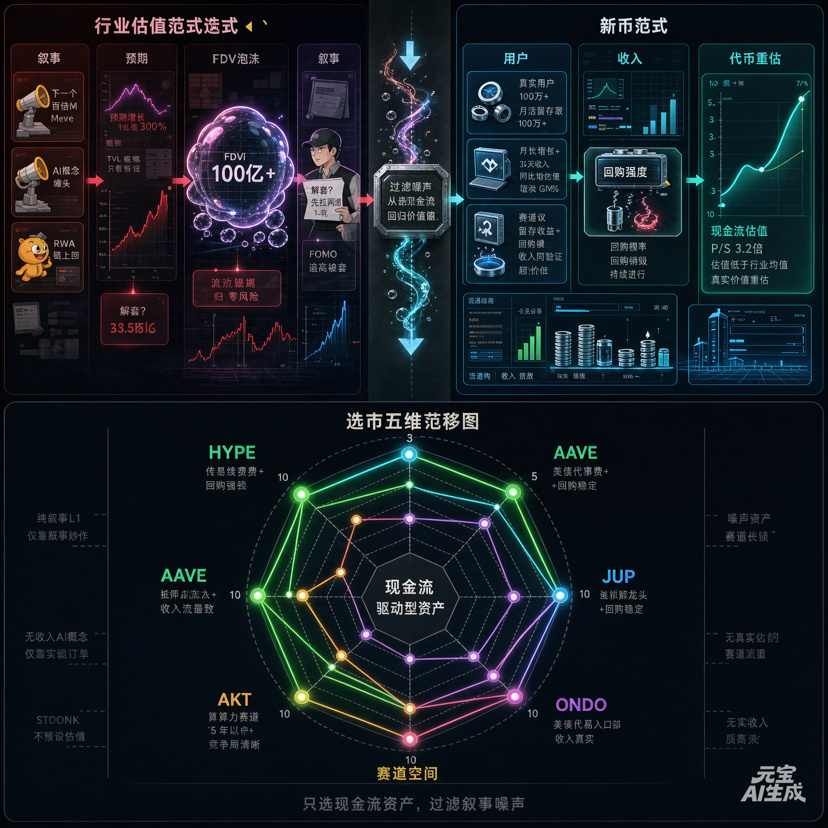
خامساً: استراتيجية التنفيذ — استبدل «وهم اقتناص القاع» بإدارة حجم المراكز
كل من مرّ بإغراء الشراء عند القاع يعرف أن التحدي الحقيقي ليس العثور على عملة، بل الاحتفاظ بها، وتجنب التصفية، وعدم الخروج بسبب تقلبات السوق.
1. توزيع المراكز على مستويات
• المركز الأساسي (50%): BTC وETH، للتعرض الأساسي للسوق
• مركز الإيرادات (30%): AAVE وHYPE وJUP وONDO وLINK
• مركز النمو المحتمل (15%): MORPHO وAERO وORCA وPUMP وIO
• مركز المراقبة (5%): أصول مبكرة مثل STONK وATH وHUMA
2. طريقة بناء المراكز
لا تحاول تخمين القاع؛ قسّم الشراء إلى 3–4 دفعات:
• افتح مركزاً واحداً في منطقة المعنويات الحالية
• افتح مركزاً واحداً إذا حافظ BTC على مستوى 74 ألفاً مع ارتفاع حجم التداول
• افتح مركزاً واحداً إذا نمت إيرادات القطاع لشهرين متتاليين
• افتح المركز الأخير عند اختراق خط اتجاه رئيسي
3. الانضباط في وقف الخسارة
• وقف الخسارة عند أقصى تراجع للعملة الواحدة: 15%–20%
• إذا تضررت فرضية القطاع (تراجع الإيرادات باستمرار/توقف إعادة الشراء): خفّض المركز إلى النصف
• إذا تجاوزت زيادات الفائدة توقعات السوق واستمرت التدفقات الخارجة من صناديق ETF: لا تتجاوز المراكز الإجمالية 60%
4. حدّد نقاط البيع وفق المعنويات لا التقييم
• يبدأ المحيطون بك بالتوصية بالعملات المشفرة
• يتجاوز تقييم مشروع جديد بلا إيرادات ملياراً واحداً
• يتوقف مشروع إعادة الشراء عن تنفيذ عمليات الشراء
• تمتلئ وسائل التواصل الاجتماعي بعبارة «عملة بمئة ضعف»
حينها لا تزيد مركزك، بل انسحب.
سادساً: بعض الأخطاء الشائعة
الفخ الأول: اعتبار «وجود إعادة شراء» ضماناً لارتفاع السعر
إذا كان حجم إعادة الشراء أقل من ضغط البيع اليومي، فهي مجرد تهدئة نفسية.
الفخ الثاني: اعتبار RWA استثماراً مضمون الربح
يتأثر RWA بأسعار الفائدة على سندات الخزانة الأمريكية، والامتثال، والجهة الحافظة للأصول؛ لذا فهو ليس عائداً خالياً من المخاطر.
الفخ الثالث: اعتبار عملات الذكاء الاصطناعي أعمالاً فعلية في مجال الذكاء الاصطناعي
كثير من «مشاريع الذكاء الاصطناعي» لا تملك طلبات حقيقية على القدرة الحاسوبية، بل لا تفعل أكثر من الاتصال بواجهة API لنموذج.
الفخ الرابع: تجاهل جدول فتح الرموز
حتى أفضل المشاريع قد يهبط سعرها أولاً إذا كان من المقرر فتح 20% من معروضها المتداول الأسبوع المقبل.
الفخ الخامس: تطبيق عقلية السوق الصاعدة على الشراء قبل تأكيد الاتجاه
ما نحتاج إليه الآن هو معدل البقاء واحتمالات النجاح، لا المراهنة بكل شيء باستخدام الرافعة المالية.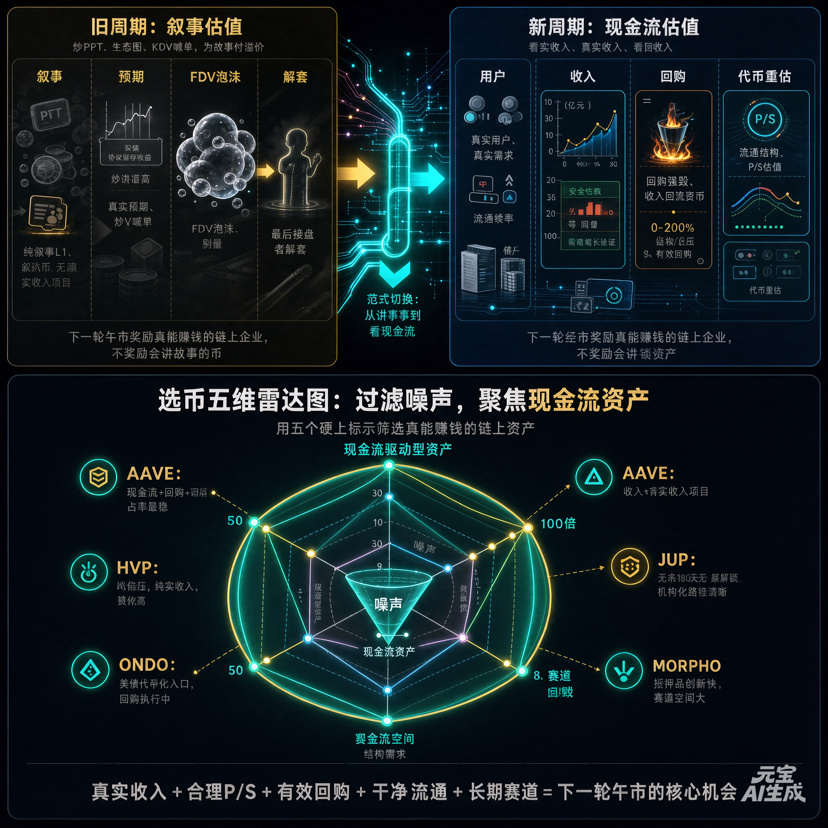
سابعاً: الخاتمة — ما نوع الأرباح التي سنجنيها في الدورة القادمة؟
في الماضي، كنا نجني المال من «السرديات التي لم يكتشفها الآخرون بعد».
أما مستقبلاً، فسنربح من «التدفقات النقدية التي لم يفهمها الآخرون بعد».
في السوق الصاعدة المقبلة، لن تكون العملة التي تحقق نمواً من 5 إلى 10 أضعاف هي عملة الميم الأعلى ضجيجاً بالضرورة، بل قد تكون:
• منصة DEX تحقق ملايين الدولارات من الرسوم يومياً، لكنها لم تحصل بعد على تقييم عادل من المستثمرين في الأسواق العامة؛
• بروتوكول RWA يوزع عوائد سندات الخزانة الأمريكية على حامليه بما يتوافق مع الأنظمة؛
• شبكة تسوية تتيح لوكلاء الذكاء الاصطناعي الدفع بشكل مستقل؛
• مجمع DeFi للإقراض يضبط معدل القروض المتعثرة بمستوى أكثر استقراراً من البنوك التقليدية.
يمكن أن يكون إطار الاستثمار بسيطاً جداً:
اشترِ على دفعات عندما تقترب السوق من الذعر، وبِع على دفعات عندما تقترب من الهوس؛
استخدم الإيرادات للعثور على الأصول، والمعنويات لتحديد نقاط البيع؛
لا تراهن على وجود مشترٍ لاحق، بل على خلق القيمة.#CPI前瞻,12月利率走向迎关键考验 #Anthropic拒绝延期IPO,本周路演估值几何? #黄仁勋因婚外情致歉,英伟达启动独立调查 #英伟达Q3财报将至:能否化解市场疑虑? #美伊和谈提振市场,美股强势反弹 $MEME