احتفالات قطاع التخزين في أوجها، لكن مورغان ستانلي ألقى اليوم دلوًا من الماء البارد عليها.
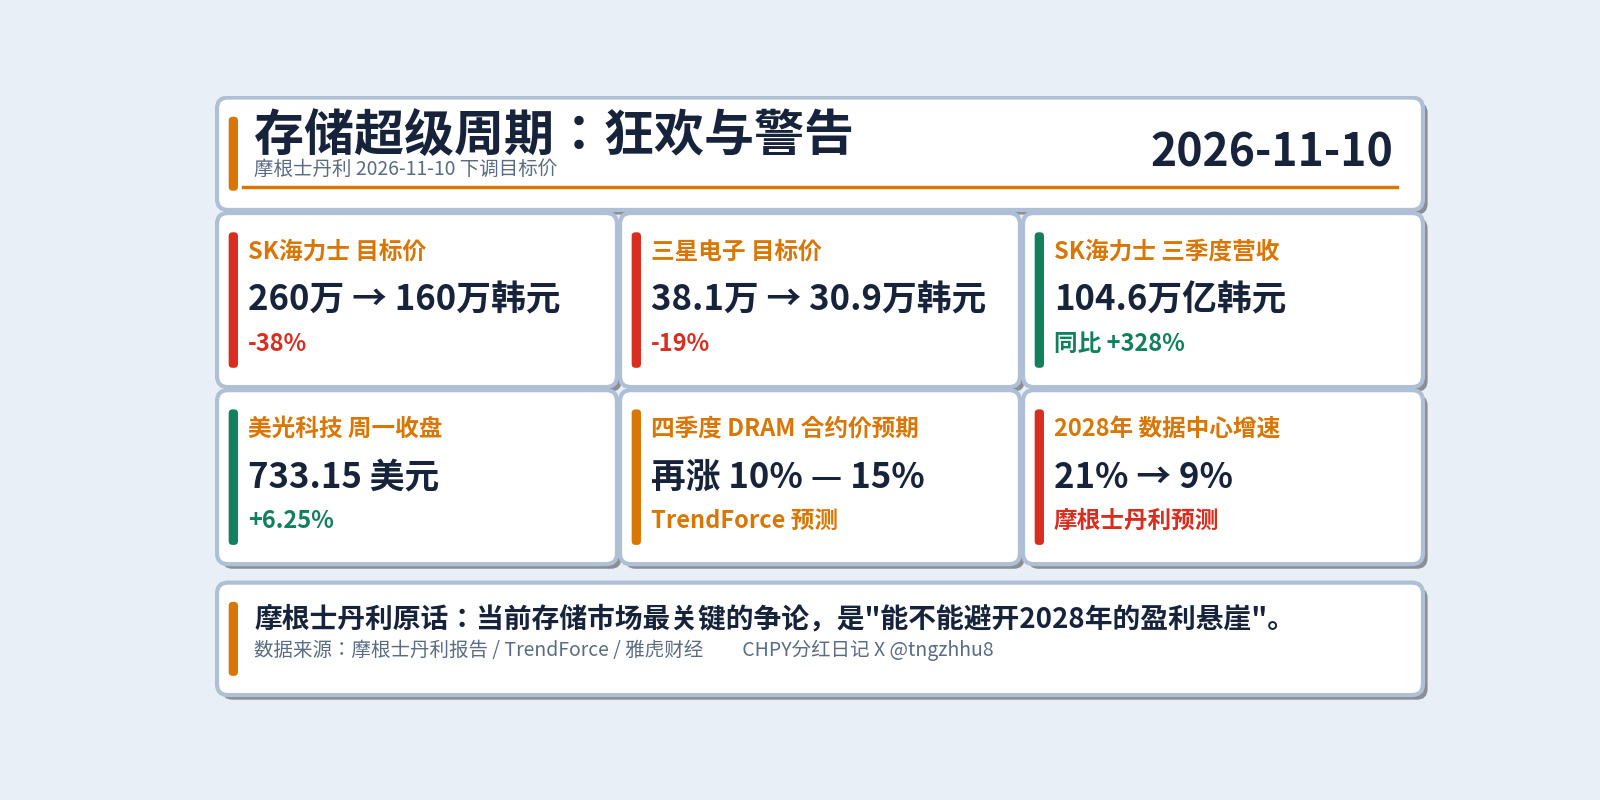
في الساعة 13:44 اليوم، أصدر مورغان ستانلي تقريرًا بعنوان «أشباه موصلات التخزين — القضايا الرئيسية بعد انتخابات التجديد النصفي الأمريكية»: رفع توقعاته لأرباح التشغيل لدى سامسونغ إلكترونيكس وSK هاينكس للعام المقبل (+9% و+13% على التوالي)، لكنه خفّض بشدة السعرين المستهدفين للشركتين؛ من 2.6 مليون وون إلى 1.6 مليون وون لـSK هاينكس، أي خفض بنسبة 38%، ومن 381 ألف وون إلى 309 آلاف وون لسامسونغ إلكترونيكس، أي خفض بنسبة 19%. وأبقى على تصنيف «زيادة الوزن»، لكن التخفيض طال التقييم.
جاء هذا التحذير في وقته تمامًا، لأن أرقام الربع الثالث كانت لافتة للغاية: بلغت إيرادات SK هاينكس 104.6 تريليون وون، بزيادة 328% على أساس سنوي، وبلغ هامش أرباح التشغيل 80%؛ أما إيرادات سامسونغ إلكترونيكس فبلغت مستوى قياسيًا قدره 195.3 تريليون وون، وارتفعت إيرادات قسم الرقائق 15% على أساس فصلي. وتتوقع مؤسسة أبحاث السوق TrendForce أن ترتفع أسعار عقود ذاكرة الوصول العشوائي الديناميكية 10%—15% أخرى في الربع الرابع، وأسعار ذاكرة NAND الوميضية 15%—20%. وارتفعت أسهم ميكرون تكنولوجي 6.25% يوم الاثنين، لتغلق عند 733.15 دولارًا، بعدما حققت ارتفاعًا بلغ 193% في وقت ما من هذا العام. وتقول SK هاينكس إن نقص الإمدادات سيستمر حتى عام 2030 على الأقل.
ما يقلق مورغان ستانلي ليس العام المقبل، بل عام 2028. وجاء في التقرير حرفيًا أن «النقاش الأهم في سوق التخزين حاليًا هو ما إذا كان بالإمكان تفادي هاوية الأرباح في 2028». ويستند ذلك إلى ثلاثة أسباب: أولًا، ستبدأ المصانع الجديدة الإنتاج اعتبارًا من نهاية 2027، ما سيزيد الإمدادات؛ ثانيًا، أُجّل بعض خطط بناء مراكز البيانات بعد انتخابات التجديد النصفي الأمريكية، إذ نُقلت مشاريع بقدرة نحو 5 غيغاواط من 2028 إلى 2029، وخُفّض معدل نمو الإضافات الجديدة لمراكز البيانات عالميًا في 2028 من 21% إلى 9%؛ وثالثًا، توسّع الشركات الصينية طاقاتها الإنتاجية وتشتد المنافسة في ذاكرة النطاق الترددي العالي. وخفّض التقرير توقعاته لهامش أرباح التشغيل لدى SK هاينكس في ذاكرة النطاق الترددي العالي خلال 2027—2028 من 78%—80% إلى نحو 70%، كما خفّض متوسط هامش أرباح التشغيل للفترة 2029—2035 من 53% إلى 28%.
سلسلة انتقال الأثر واضحة في الواقع: مراكز بيانات الذكاء الاصطناعي تستحوذ على الطاقة الإنتاجية العالمية للتخزين، إذ تستهلك ذاكرة النطاق الترددي العالي نحو 3 أضعاف الطاقة الإنتاجية لرقائق الويفر مقارنة بذاكرة الوصول العشوائي الديناميكية العادية لكل غيغابايت. وتستحوذ سامسونغ إلكترونيكس وSK هاينكس وميكرون تكنولوجي مجتمعة على أكثر من 90% من سوق ذاكرة الوصول العشوائي الديناميكية عالميًا. وحين تتحول الطاقة الإنتاجية إلى وجهة أخرى، تنفد إمدادات وحدات التخزين الاستهلاكية وترتفع أسعارها، ما يدفع بدوره أرباح الشركات الثلاث وأسعار أسهمها إلى الصعود. وعلى المدى القصير، لم تنقطع هذه السلسلة: فقد قال جون تيرنوس، الرئيس التنفيذي لشركة أبل، للتو في مؤتمر هاتفي بشأن النتائج المالية إن ارتفاع أسعار التخزين الحالي «غير مسبوق»، وإنها ستواصل الارتفاع بعد ديسمبر؛ كما حُجز بالفعل أكثر من 75% من الطاقة الإنتاجية لميكرون تكنولوجي لعام 2027. ويقر مورغان ستانلي نفسه بأن توقعاته لأرباح العام المقبل رُفعت.
الخلاف الحقيقي يتعلق بالتوقيت. ففي دورة ارتفاع الأسعار، لا يكمن الخطر الأكبر في توقفها، بل في أن يقتنع الجميع في الوقت نفسه بأنها لن تتوقف أبدًا، فيوسعون طاقتهم الإنتاجية معًا. وفي تقرير مورغان ستانلي عبارة تستحق التدوين: «غالبًا ما تسبق أسعار الأسهم الأساسيات، وهناك خطر خفض توقعات الأرباح مع لحاق الإمدادات بالطلب وتباطؤ البنية التحتية للذكاء الاصطناعي». وبعبارة بسيطة: استبقت أسعار الأسهم الحالية بالفعل الأرباح المرتفعة بعد 2028؛ وما إن تزيد الإمدادات ويتباطأ الطلب، حتى تأتي ضربة ديفيس المزدوجة أسرع بكثير من ارتفاع الأسعار. ولم تكن هذه المرة الأولى التي يحذر فيها المحلل شون كيم من الشتاء: فقد نشر مقالًا بعنوان «التخزين، ها قد أتى الشتاء» في 2021، كما خفّض السعر المستهدف بشدة في 2024 بسبب مخاوف فائض المعروض. وهذه هي المرة الثالثة.
مع استمرار ارتفاع الأسعار على المدى القصير واقتراب الهاوية على المدى الطويل، تختبر هذه السوق مهارة إدارة المراكز الاستثمارية إلى أقصى حد: يمكن الاستفادة من مكاسب ارتفاع الأسعار في 2026—2027، لكن ينبغي مراقبة 2028 بوصفه نقطة التحول الحقيقية، والانتباه إلى ثلاثة أمور: وتيرة تشغيل المصانع الجديدة، والإنفاق الرأسمالي على مراكز البيانات، والتغير في الحصة السوقية لذاكرة النطاق الترددي العالي لدى SK هاينكس وسامسونغ إلكترونيكس (تتوقع TrendForce أن تبلغ حصة سامسونغ إلكترونيكس نحو 39% العام المقبل، متجاوزةً حصة SK هاينكس البالغة نحو 37%). وأي تحول في أحد هذه الأمور الثلاثة يُعد إشارة إلى خفض المراكز الاستثمارية. وسيقدّم مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر، المقرر إعلانه الليلة في الساعة 21:30، والنتائج المالية لشركة CoreWeave بعد إغلاق السوق، أول اختبار لمدى سخونة البنية التحتية للذكاء الاصطناعي.
لم تُدحض فرضية الدورة الفائقة للتخزين، لكن وول ستريت بدأت بالفعل تسعير موعد انتهائها.
#存储超级周期 #الأسهم_الأمريكية
في الساعة 13:44 اليوم، أصدر مورغان ستانلي تقريرًا بعنوان «أشباه موصلات التخزين — القضايا الرئيسية بعد انتخابات التجديد النصفي الأمريكية»: رفع توقعاته لأرباح التشغيل لدى سامسونغ إلكترونيكس وSK هاينكس للعام المقبل (+9% و+13% على التوالي)، لكنه خفّض بشدة السعرين المستهدفين للشركتين؛ من 2.6 مليون وون إلى 1.6 مليون وون لـSK هاينكس، أي خفض بنسبة 38%، ومن 381 ألف وون إلى 309 آلاف وون لسامسونغ إلكترونيكس، أي خفض بنسبة 19%. وأبقى على تصنيف «زيادة الوزن»، لكن التخفيض طال التقييم.
جاء هذا التحذير في وقته تمامًا، لأن أرقام الربع الثالث كانت لافتة للغاية: بلغت إيرادات SK هاينكس 104.6 تريليون وون، بزيادة 328% على أساس سنوي، وبلغ هامش أرباح التشغيل 80%؛ أما إيرادات سامسونغ إلكترونيكس فبلغت مستوى قياسيًا قدره 195.3 تريليون وون، وارتفعت إيرادات قسم الرقائق 15% على أساس فصلي. وتتوقع مؤسسة أبحاث السوق TrendForce أن ترتفع أسعار عقود ذاكرة الوصول العشوائي الديناميكية 10%—15% أخرى في الربع الرابع، وأسعار ذاكرة NAND الوميضية 15%—20%. وارتفعت أسهم ميكرون تكنولوجي 6.25% يوم الاثنين، لتغلق عند 733.15 دولارًا، بعدما حققت ارتفاعًا بلغ 193% في وقت ما من هذا العام. وتقول SK هاينكس إن نقص الإمدادات سيستمر حتى عام 2030 على الأقل.
ما يقلق مورغان ستانلي ليس العام المقبل، بل عام 2028. وجاء في التقرير حرفيًا أن «النقاش الأهم في سوق التخزين حاليًا هو ما إذا كان بالإمكان تفادي هاوية الأرباح في 2028». ويستند ذلك إلى ثلاثة أسباب: أولًا، ستبدأ المصانع الجديدة الإنتاج اعتبارًا من نهاية 2027، ما سيزيد الإمدادات؛ ثانيًا، أُجّل بعض خطط بناء مراكز البيانات بعد انتخابات التجديد النصفي الأمريكية، إذ نُقلت مشاريع بقدرة نحو 5 غيغاواط من 2028 إلى 2029، وخُفّض معدل نمو الإضافات الجديدة لمراكز البيانات عالميًا في 2028 من 21% إلى 9%؛ وثالثًا، توسّع الشركات الصينية طاقاتها الإنتاجية وتشتد المنافسة في ذاكرة النطاق الترددي العالي. وخفّض التقرير توقعاته لهامش أرباح التشغيل لدى SK هاينكس في ذاكرة النطاق الترددي العالي خلال 2027—2028 من 78%—80% إلى نحو 70%، كما خفّض متوسط هامش أرباح التشغيل للفترة 2029—2035 من 53% إلى 28%.
سلسلة انتقال الأثر واضحة في الواقع: مراكز بيانات الذكاء الاصطناعي تستحوذ على الطاقة الإنتاجية العالمية للتخزين، إذ تستهلك ذاكرة النطاق الترددي العالي نحو 3 أضعاف الطاقة الإنتاجية لرقائق الويفر مقارنة بذاكرة الوصول العشوائي الديناميكية العادية لكل غيغابايت. وتستحوذ سامسونغ إلكترونيكس وSK هاينكس وميكرون تكنولوجي مجتمعة على أكثر من 90% من سوق ذاكرة الوصول العشوائي الديناميكية عالميًا. وحين تتحول الطاقة الإنتاجية إلى وجهة أخرى، تنفد إمدادات وحدات التخزين الاستهلاكية وترتفع أسعارها، ما يدفع بدوره أرباح الشركات الثلاث وأسعار أسهمها إلى الصعود. وعلى المدى القصير، لم تنقطع هذه السلسلة: فقد قال جون تيرنوس، الرئيس التنفيذي لشركة أبل، للتو في مؤتمر هاتفي بشأن النتائج المالية إن ارتفاع أسعار التخزين الحالي «غير مسبوق»، وإنها ستواصل الارتفاع بعد ديسمبر؛ كما حُجز بالفعل أكثر من 75% من الطاقة الإنتاجية لميكرون تكنولوجي لعام 2027. ويقر مورغان ستانلي نفسه بأن توقعاته لأرباح العام المقبل رُفعت.
الخلاف الحقيقي يتعلق بالتوقيت. ففي دورة ارتفاع الأسعار، لا يكمن الخطر الأكبر في توقفها، بل في أن يقتنع الجميع في الوقت نفسه بأنها لن تتوقف أبدًا، فيوسعون طاقتهم الإنتاجية معًا. وفي تقرير مورغان ستانلي عبارة تستحق التدوين: «غالبًا ما تسبق أسعار الأسهم الأساسيات، وهناك خطر خفض توقعات الأرباح مع لحاق الإمدادات بالطلب وتباطؤ البنية التحتية للذكاء الاصطناعي». وبعبارة بسيطة: استبقت أسعار الأسهم الحالية بالفعل الأرباح المرتفعة بعد 2028؛ وما إن تزيد الإمدادات ويتباطأ الطلب، حتى تأتي ضربة ديفيس المزدوجة أسرع بكثير من ارتفاع الأسعار. ولم تكن هذه المرة الأولى التي يحذر فيها المحلل شون كيم من الشتاء: فقد نشر مقالًا بعنوان «التخزين، ها قد أتى الشتاء» في 2021، كما خفّض السعر المستهدف بشدة في 2024 بسبب مخاوف فائض المعروض. وهذه هي المرة الثالثة.
مع استمرار ارتفاع الأسعار على المدى القصير واقتراب الهاوية على المدى الطويل، تختبر هذه السوق مهارة إدارة المراكز الاستثمارية إلى أقصى حد: يمكن الاستفادة من مكاسب ارتفاع الأسعار في 2026—2027، لكن ينبغي مراقبة 2028 بوصفه نقطة التحول الحقيقية، والانتباه إلى ثلاثة أمور: وتيرة تشغيل المصانع الجديدة، والإنفاق الرأسمالي على مراكز البيانات، والتغير في الحصة السوقية لذاكرة النطاق الترددي العالي لدى SK هاينكس وسامسونغ إلكترونيكس (تتوقع TrendForce أن تبلغ حصة سامسونغ إلكترونيكس نحو 39% العام المقبل، متجاوزةً حصة SK هاينكس البالغة نحو 37%). وأي تحول في أحد هذه الأمور الثلاثة يُعد إشارة إلى خفض المراكز الاستثمارية. وسيقدّم مؤشر أسعار المستهلكين الأمريكي لشهر أكتوبر، المقرر إعلانه الليلة في الساعة 21:30، والنتائج المالية لشركة CoreWeave بعد إغلاق السوق، أول اختبار لمدى سخونة البنية التحتية للذكاء الاصطناعي.
لم تُدحض فرضية الدورة الفائقة للتخزين، لكن وول ستريت بدأت بالفعل تسعير موعد انتهائها.
#存储超级周期 #الأسهم_الأمريكية