NVDA عند 180 دولارًا: هل تبيع بخسارة أم تعدّ أرباحك؟
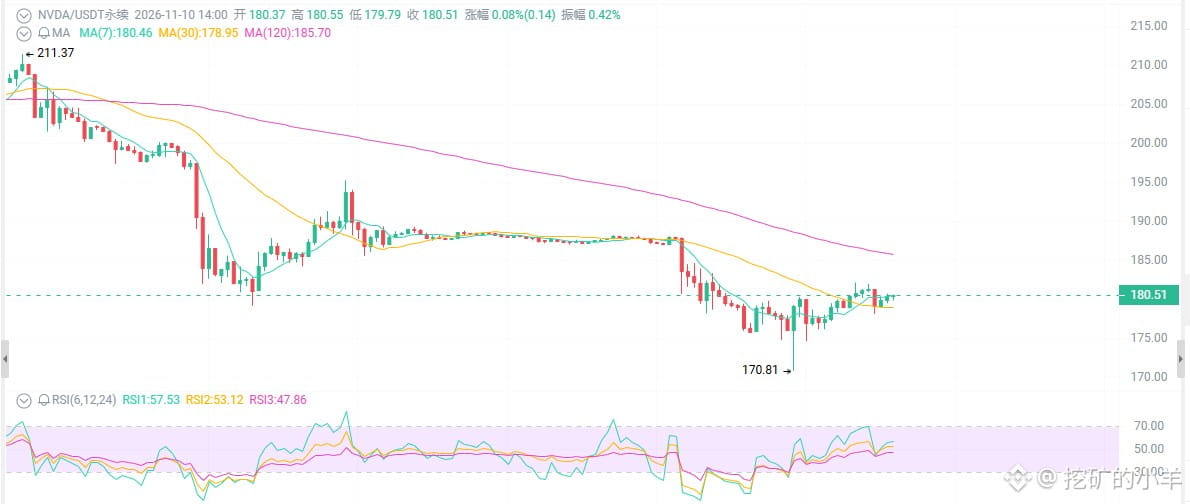
من 239 إلى 180، خسر السهم 25%. هبط مؤشر RSI إلى 28، وأصبحت منطقة التشبع البيعي مليئة بالمراكز التي تنزف. متوسط السعر المستهدف في وول ستريت لا يزال عند 320 دولارًا — فهل ستكون نتائج 17 نوفمبر نهاية هذه المذبحة أم بداية موجة بيع جديدة؟
لنبدأ بالظاهر: الهبوط حاد، لكنه ليس انهيارًا.
بلغ السهم ذروته عند 239 في 6 أكتوبر، وهو اليوم عند 180؛ أي تراجع بنسبة 25%، وهبوط بنسبة 22% خلال آخر 30 يومًا. مؤشر RSI اليومي عند 28، في حالة تشبع بيعي قصوى. أنت مذعور لأنك لا تنظر إلا إلى السعر. لكن هبوط السعر لا يعني أن الشركة سيئة. ومن يخلط بين الأمرين يفرّط في أسهمه عند القاع في كل دورة.
الأمر الأول: دعوى المساهمين وحذر المحللين — مجرد ضجيج.
رفع مساهمون دعوى قضائية تتعلق باتهامات مرتبطة بـ Jensen Huang. وخفّض بعض المحللين أسعارهم المستهدفة، بينما أوصى عدد قليل جدًا بالبيع.
يبدو الأمر مخيفًا؟ متوسط السعر المستهدف في وول ستريت يبلغ 320-327 دولارًا، والغالبية العظمى من التوصيات هي «شراء» أو «شراء قوي».
هل يمكن لدعوى قضائية أن تلغي الطلب على الذكاء الاصطناعي؟ لا. يتوخى المحللون الحذر بسبب الكهرباء والأراضي والسياسة المحلية، وما شابه ذلك من متاعب — فبطء بناء مراكز البيانات لا يعني تعذّر بيع الرقائق.
تعاني سلسلة التوريد من شح في الذاكرة، لكن الشركة نفسها تصف ذلك بأنه «طلب محموم»، لا «انهيار في الطلب».
الأمر الثاني: بدأ شحن Vera Rubin، والإيرادات لكل غيغاواط تقفز من 25 مليارًا إلى 40 مليارًا.
في حقبة Blackwell، تبلغ فرصة الإيرادات من مراكز البيانات نحو 25 مليار دولار لكل غيغاواط. ومع اعتماد معمارية Vera Rubin، يرتفع الرقم مباشرة إلى 40 مليارًا. تجاوزت طلبات العملاء التوقعات، وبدأ الشحن بالفعل.
بالكمية نفسها من الكهرباء والأرض، تستطيع NVDA تحقيق إيرادات أكبر. وكلما اشتدّ اختناق إمدادات الكهرباء، زادت حاجة العملاء إلى شراء الرقائق الأعلى كفاءة — وهذا يصبّ في مصلحة NVDA.
لننظر إلى الأساسيات: بلغت الإيرادات في الربع الماضي 96.2 مليارًا، بزيادة 106% على أساس سنوي؛ وبلغت إيرادات مراكز البيانات 89 مليارًا، بزيادة 117% على أساس سنوي؛ وبلغ هامش الربح الإجمالي 75%. وتبلغ توقعات الربع الثالث 108 مليارات. أما التوقعات الأولية للسنة المالية 2028 فتشير إلى نمو الإيرادات بنحو 70%، حتى مع استمرار قيود الإمداد.
هذه ليست نتائج شركة على وشك الانهيار، بل شركة عاقبها السوق بسبب العاطفة.
الأمر الثالث: انخفض التقييم إلى نطاق 12-23 مرة، وما زلت تخشى أن يكون السهم غاليًا؟
انخفض مضاعف الربحية المستقبلي الآن إلى نطاق 12-23 مرة، بحسب افتراضاتك بشأن ربحية السهم في السنة المالية 2027 أو 2028.
شركة تضاعف إيراداتها على أساس سنوي، بهامش ربح إجمالي 75%، وطلبات تمتد إلى العام المقبل — وتُقيّم بمضاعف 12-23 مرة. وتقول لي إنه غالٍ؟
عندما قفز مضاعف ربحية NVDA إلى 80 مرة في 2021، تسابق الجميع لشراء السهم. أما الآن، بعدما صار أرخص بثلاثة أرباع، فيتسابق الجميع لبيعه.
من 239 إلى 180، خسر السهم 25%. هبط مؤشر RSI إلى 28، وأصبحت منطقة التشبع البيعي مليئة بالمراكز التي تنزف. متوسط السعر المستهدف في وول ستريت لا يزال عند 320 دولارًا — فهل ستكون نتائج 17 نوفمبر نهاية هذه المذبحة أم بداية موجة بيع جديدة؟
لنبدأ بالظاهر: الهبوط حاد، لكنه ليس انهيارًا.
بلغ السهم ذروته عند 239 في 6 أكتوبر، وهو اليوم عند 180؛ أي تراجع بنسبة 25%، وهبوط بنسبة 22% خلال آخر 30 يومًا. مؤشر RSI اليومي عند 28، في حالة تشبع بيعي قصوى. أنت مذعور لأنك لا تنظر إلا إلى السعر. لكن هبوط السعر لا يعني أن الشركة سيئة. ومن يخلط بين الأمرين يفرّط في أسهمه عند القاع في كل دورة.
الأمر الأول: دعوى المساهمين وحذر المحللين — مجرد ضجيج.
رفع مساهمون دعوى قضائية تتعلق باتهامات مرتبطة بـ Jensen Huang. وخفّض بعض المحللين أسعارهم المستهدفة، بينما أوصى عدد قليل جدًا بالبيع.
يبدو الأمر مخيفًا؟ متوسط السعر المستهدف في وول ستريت يبلغ 320-327 دولارًا، والغالبية العظمى من التوصيات هي «شراء» أو «شراء قوي».
هل يمكن لدعوى قضائية أن تلغي الطلب على الذكاء الاصطناعي؟ لا. يتوخى المحللون الحذر بسبب الكهرباء والأراضي والسياسة المحلية، وما شابه ذلك من متاعب — فبطء بناء مراكز البيانات لا يعني تعذّر بيع الرقائق.
تعاني سلسلة التوريد من شح في الذاكرة، لكن الشركة نفسها تصف ذلك بأنه «طلب محموم»، لا «انهيار في الطلب».
الأمر الثاني: بدأ شحن Vera Rubin، والإيرادات لكل غيغاواط تقفز من 25 مليارًا إلى 40 مليارًا.
في حقبة Blackwell، تبلغ فرصة الإيرادات من مراكز البيانات نحو 25 مليار دولار لكل غيغاواط. ومع اعتماد معمارية Vera Rubin، يرتفع الرقم مباشرة إلى 40 مليارًا. تجاوزت طلبات العملاء التوقعات، وبدأ الشحن بالفعل.
بالكمية نفسها من الكهرباء والأرض، تستطيع NVDA تحقيق إيرادات أكبر. وكلما اشتدّ اختناق إمدادات الكهرباء، زادت حاجة العملاء إلى شراء الرقائق الأعلى كفاءة — وهذا يصبّ في مصلحة NVDA.
لننظر إلى الأساسيات: بلغت الإيرادات في الربع الماضي 96.2 مليارًا، بزيادة 106% على أساس سنوي؛ وبلغت إيرادات مراكز البيانات 89 مليارًا، بزيادة 117% على أساس سنوي؛ وبلغ هامش الربح الإجمالي 75%. وتبلغ توقعات الربع الثالث 108 مليارات. أما التوقعات الأولية للسنة المالية 2028 فتشير إلى نمو الإيرادات بنحو 70%، حتى مع استمرار قيود الإمداد.
هذه ليست نتائج شركة على وشك الانهيار، بل شركة عاقبها السوق بسبب العاطفة.
الأمر الثالث: انخفض التقييم إلى نطاق 12-23 مرة، وما زلت تخشى أن يكون السهم غاليًا؟
انخفض مضاعف الربحية المستقبلي الآن إلى نطاق 12-23 مرة، بحسب افتراضاتك بشأن ربحية السهم في السنة المالية 2027 أو 2028.
شركة تضاعف إيراداتها على أساس سنوي، بهامش ربح إجمالي 75%، وطلبات تمتد إلى العام المقبل — وتُقيّم بمضاعف 12-23 مرة. وتقول لي إنه غالٍ؟
عندما قفز مضاعف ربحية NVDA إلى 80 مرة في 2021، تسابق الجميع لشراء السهم. أما الآن، بعدما صار أرخص بثلاثة أرباع، فيتسابق الجميع لبيعه.