في تداولات صباح الثلاثاء، واصلت أسواق الأسهم في آسيا والمحيط الهادئ موجة الارتداد القوية في وول ستريت، وامتدت المكاسب من سيول إلى سيدني.
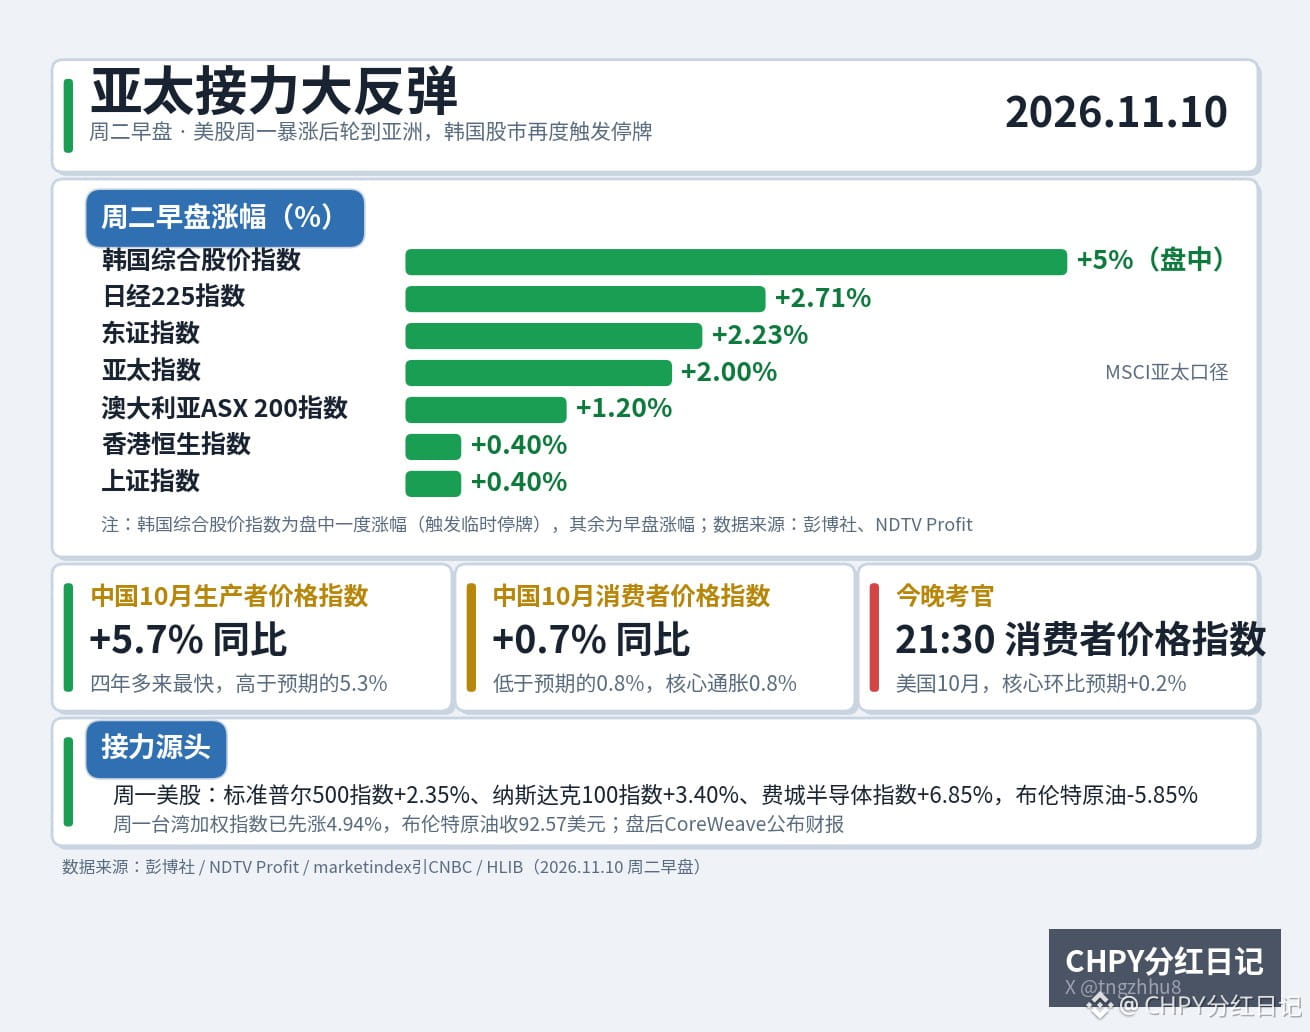
ارتفع مؤشر كوسبي الكوري الجنوبي بأكثر من 5% في وقت من تداولات الصباح، ما أدى مجددًا إلى تفعيل آلية تعليق التداول المؤقت. وكان المؤشر قد أوقف التداول لمدة 20 دقيقة يوم الجمعة الماضي بعد هبوطه بأكثر من 8%، ثم افتتح منخفضًا يوم الاثنين قبل أن يتحول إلى الارتفاع، وافتتح يوم الثلاثاء على ارتفاع حاد، ليسجل خلال ثلاثة أيام مسارًا على شكل حرف V عميق. وصعد مؤشر نيكاي 225 نحو 2.7%، ومؤشر توبكس نحو 2.2%، ومؤشر S&P/ASX 200 الأسترالي نحو 1.2%، فيما ارتفع كل من مؤشر هانغ سنغ في هونغ كونغ ومؤشر شنغهاي المركب نحو 0.4%. وارتفعت أسواق آسيا والمحيط الهادئ إجمالًا قرابة 2%. وكان مؤشر تايوان المرجح قد ارتفع بالفعل 4.94% يوم الاثنين.
بدأت موجة الارتفاع هذه في وول ستريت يوم الاثنين: صعد مؤشر ستاندرد آند بورز 500 بنسبة 2.35%، وناسداك 100 بنسبة 3.40%، ومؤشر فيلادلفيا لأشباه الموصلات بنسبة 6.85%، بينما هبط خام برنت 5.85% ليغلق عند 92.57 دولارًا للبرميل. ومع تراجع أسعار النفط، تخف وطأة توقعات التضخم، وتخف الضغوط الناجمة عن خصم التدفقات النقدية على أسهم النمو، فتعود الأموال أولًا إلى أسهم التكنولوجيا الأميركية، ثم تنتقل خلال الليل إلى أسهم الرقائق في آسيا والمحيط الهادئ. وسلسلة انتقال الأثر بسيطة: تراجع أسعار النفط، وانخفاض توقعات التضخم، وارتفاع أسهم التكنولوجيا.
أصدرت الصين صباح أمس أيضًا مجموعة من البيانات: ارتفع مؤشر أسعار المنتجين في أكتوبر بنسبة 5.7% على أساس سنوي، بأسرع وتيرة منذ أكثر من أربع سنوات، متجاوزًا التوقعات البالغة 5.3%؛ بينما ارتفع مؤشر أسعار المستهلكين بنسبة 0.7% على أساس سنوي، دون التوقعات البالغة 0.8%، وبلغ التضخم الأساسي 0.8%. وبعبارة بسيطة: مؤشر أسعار المنتجين يعكس أسعار المصانع عند بوابة المصنع، وارتفاعه السريع يعني أن ضغوط تكاليف المراحل العليا تنتقل إلى المراحل اللاحقة؛ أما مؤشر أسعار المستهلكين فيعكس أسعار السلع التي يشتريها الناس، وبطء ارتفاعه يعني استمرار ضعف الطلب النهائي. أي إن أحد الطرفين ساخن والآخر بارد.
الاختبار الحقيقي يأتي الليلة: سيُعلن مؤشر أسعار المستهلكين الأميركي لشهر أكتوبر عند الساعة 21:30 بتوقيت بكين. ومن المتوقع أن يرتفع المؤشر الأساسي 0.2% على أساس شهري، بعدما ارتفع 0.3% في القراءة السابقة؛ وبعد إغلاق السوق، ستعلن شركة CoreWeave نتائجها المالية. وقد بلغت احتمالات رفع مجلس الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر نحو 80%؛ فإذا زاد التضخم الأساسي على أساس شهري بمقدار 0.1 نقطة مئوية إضافية فحسب، فقد تضطر هذه الموجة من الارتداد إلى رد مكاسب اليوم التالي.
هناك ثلاثة مخاطر: أولًا، شهدت سوق الأسهم الكورية تفعيل قاطع التداول وتعليق التداول خلال يومين، ما يعني أن التقلبات لم تهدأ إطلاقًا. تعليق التداول علامة على سخونة المشاعر المفرطة، لا على استقرار السوق. ثانيًا، تراجع الإنفاق الأسري الياباني في سبتمبر 6.8% على أساس سنوي، وهو أضعف بكثير من التراجع المتوقع البالغ 3.1%، ومع ذلك ارتفع مؤشر نيكاي 225. وهذا يعني أن مكاسب آسيا والمحيط الهادئ اليوم مدفوعة بالمشاعر، لا بالبيانات الاقتصادية. ثالثًا، قد تؤدي أخبار مفاجئة مثل تحقيق مجلس إدارة إنفيديا أو تطورات الوضع في إيران إلى قطع زخم السوق في أي لحظة.
يمكن أن تنتقل موجة الارتداد من سوق إلى أخرى، أما الاختبار فلا يمكن تمريره — تتضح الصورة الليلة عند الساعة 21:30.
#亚太股市 #مؤشر أسعار المستهلكين الأميركي لشهر أكتوبر
ارتفع مؤشر كوسبي الكوري الجنوبي بأكثر من 5% في وقت من تداولات الصباح، ما أدى مجددًا إلى تفعيل آلية تعليق التداول المؤقت. وكان المؤشر قد أوقف التداول لمدة 20 دقيقة يوم الجمعة الماضي بعد هبوطه بأكثر من 8%، ثم افتتح منخفضًا يوم الاثنين قبل أن يتحول إلى الارتفاع، وافتتح يوم الثلاثاء على ارتفاع حاد، ليسجل خلال ثلاثة أيام مسارًا على شكل حرف V عميق. وصعد مؤشر نيكاي 225 نحو 2.7%، ومؤشر توبكس نحو 2.2%، ومؤشر S&P/ASX 200 الأسترالي نحو 1.2%، فيما ارتفع كل من مؤشر هانغ سنغ في هونغ كونغ ومؤشر شنغهاي المركب نحو 0.4%. وارتفعت أسواق آسيا والمحيط الهادئ إجمالًا قرابة 2%. وكان مؤشر تايوان المرجح قد ارتفع بالفعل 4.94% يوم الاثنين.
بدأت موجة الارتفاع هذه في وول ستريت يوم الاثنين: صعد مؤشر ستاندرد آند بورز 500 بنسبة 2.35%، وناسداك 100 بنسبة 3.40%، ومؤشر فيلادلفيا لأشباه الموصلات بنسبة 6.85%، بينما هبط خام برنت 5.85% ليغلق عند 92.57 دولارًا للبرميل. ومع تراجع أسعار النفط، تخف وطأة توقعات التضخم، وتخف الضغوط الناجمة عن خصم التدفقات النقدية على أسهم النمو، فتعود الأموال أولًا إلى أسهم التكنولوجيا الأميركية، ثم تنتقل خلال الليل إلى أسهم الرقائق في آسيا والمحيط الهادئ. وسلسلة انتقال الأثر بسيطة: تراجع أسعار النفط، وانخفاض توقعات التضخم، وارتفاع أسهم التكنولوجيا.
أصدرت الصين صباح أمس أيضًا مجموعة من البيانات: ارتفع مؤشر أسعار المنتجين في أكتوبر بنسبة 5.7% على أساس سنوي، بأسرع وتيرة منذ أكثر من أربع سنوات، متجاوزًا التوقعات البالغة 5.3%؛ بينما ارتفع مؤشر أسعار المستهلكين بنسبة 0.7% على أساس سنوي، دون التوقعات البالغة 0.8%، وبلغ التضخم الأساسي 0.8%. وبعبارة بسيطة: مؤشر أسعار المنتجين يعكس أسعار المصانع عند بوابة المصنع، وارتفاعه السريع يعني أن ضغوط تكاليف المراحل العليا تنتقل إلى المراحل اللاحقة؛ أما مؤشر أسعار المستهلكين فيعكس أسعار السلع التي يشتريها الناس، وبطء ارتفاعه يعني استمرار ضعف الطلب النهائي. أي إن أحد الطرفين ساخن والآخر بارد.
الاختبار الحقيقي يأتي الليلة: سيُعلن مؤشر أسعار المستهلكين الأميركي لشهر أكتوبر عند الساعة 21:30 بتوقيت بكين. ومن المتوقع أن يرتفع المؤشر الأساسي 0.2% على أساس شهري، بعدما ارتفع 0.3% في القراءة السابقة؛ وبعد إغلاق السوق، ستعلن شركة CoreWeave نتائجها المالية. وقد بلغت احتمالات رفع مجلس الاحتياطي الفيدرالي أسعار الفائدة في ديسمبر نحو 80%؛ فإذا زاد التضخم الأساسي على أساس شهري بمقدار 0.1 نقطة مئوية إضافية فحسب، فقد تضطر هذه الموجة من الارتداد إلى رد مكاسب اليوم التالي.
هناك ثلاثة مخاطر: أولًا، شهدت سوق الأسهم الكورية تفعيل قاطع التداول وتعليق التداول خلال يومين، ما يعني أن التقلبات لم تهدأ إطلاقًا. تعليق التداول علامة على سخونة المشاعر المفرطة، لا على استقرار السوق. ثانيًا، تراجع الإنفاق الأسري الياباني في سبتمبر 6.8% على أساس سنوي، وهو أضعف بكثير من التراجع المتوقع البالغ 3.1%، ومع ذلك ارتفع مؤشر نيكاي 225. وهذا يعني أن مكاسب آسيا والمحيط الهادئ اليوم مدفوعة بالمشاعر، لا بالبيانات الاقتصادية. ثالثًا، قد تؤدي أخبار مفاجئة مثل تحقيق مجلس إدارة إنفيديا أو تطورات الوضع في إيران إلى قطع زخم السوق في أي لحظة.
يمكن أن تنتقل موجة الارتداد من سوق إلى أخرى، أما الاختبار فلا يمكن تمريره — تتضح الصورة الليلة عند الساعة 21:30.
#亚太股市 #مؤشر أسعار المستهلكين الأميركي لشهر أكتوبر