#欧盟邀业界制定代币化证券标准 🚨 تتضافر جهود ثلاث مؤسسات أوروبية لدفع الأوراق المالية المُرمّزة! تطورات مهمة في قطاع الأصول الواقعية (RWA)، والتمويل التقليدي يتسارع نحو البلوك تشين!
خطت أوروبا خطوة جديدة في مجال ترميز الأصول!
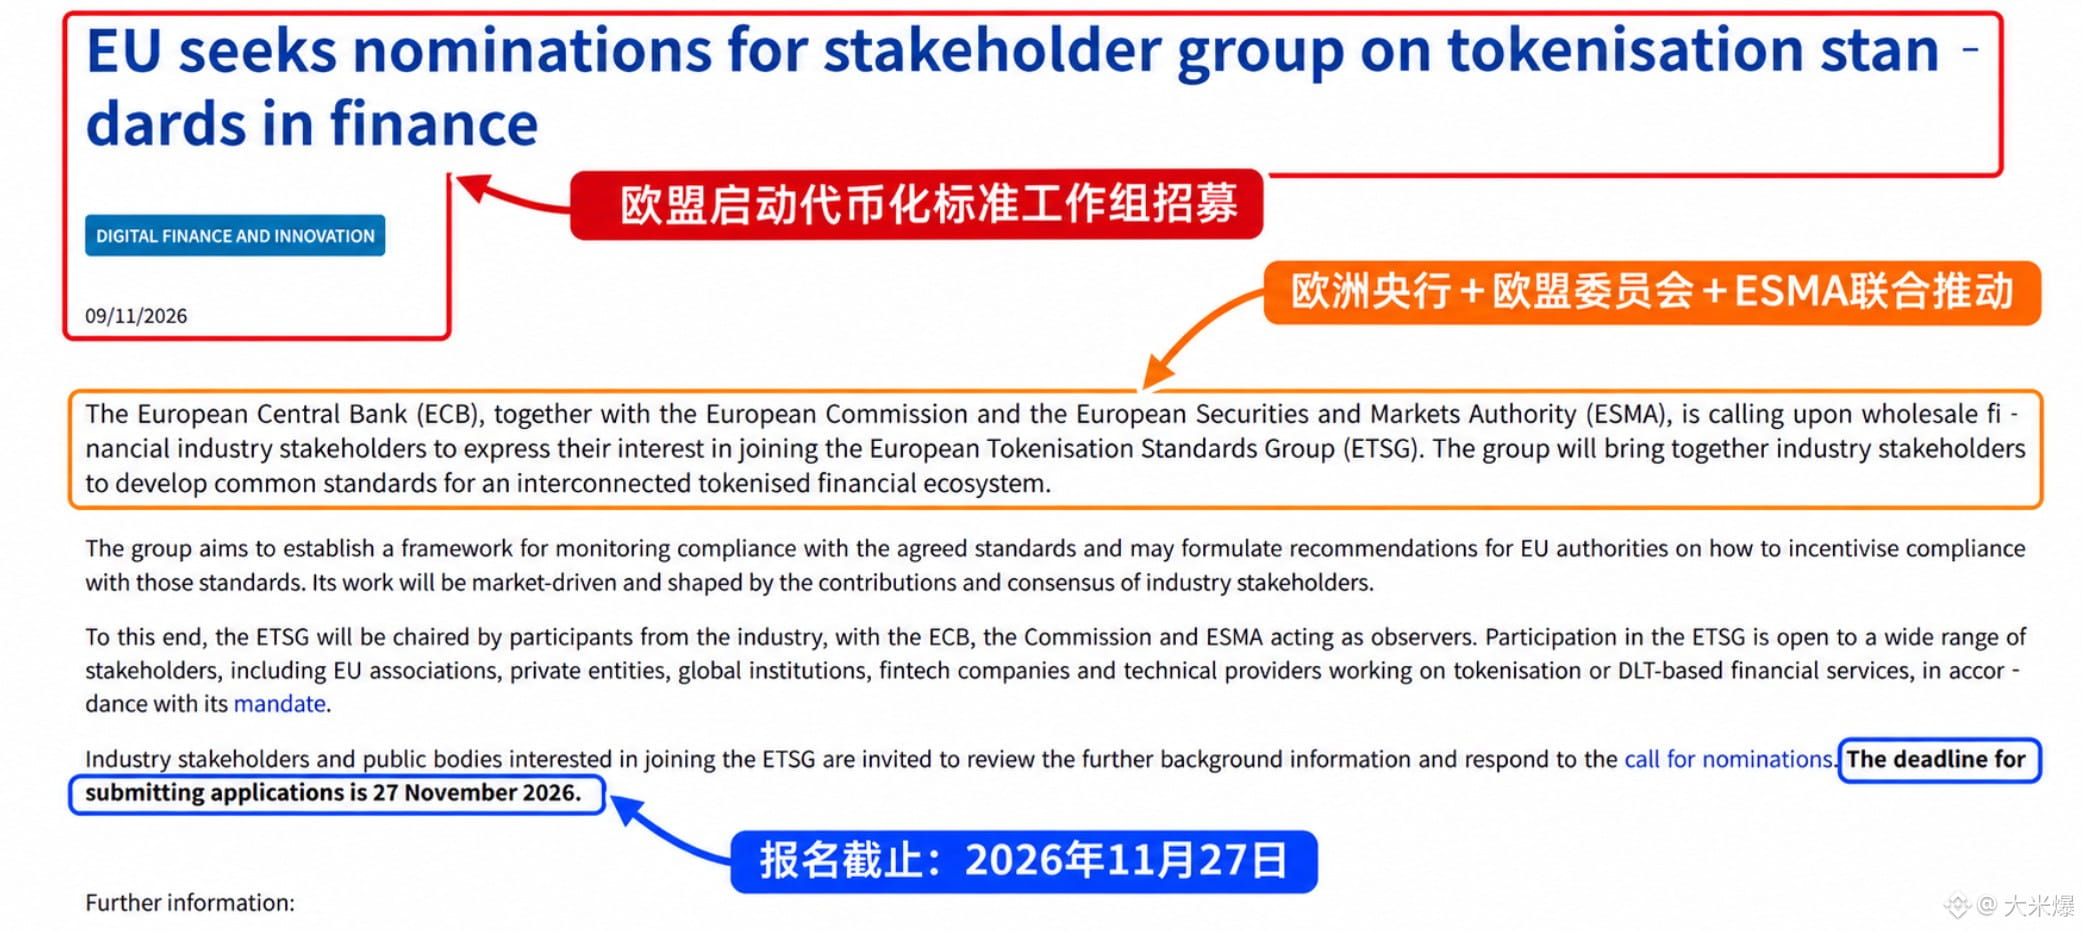
في 9 نوفمبر، أعلن البنك المركزي الأوروبي والمفوضية الأوروبية والهيئة الأوروبية للأوراق المالية والأسواق، بصورة مشتركة، عن فتح باب التقديم أمام المؤسسات المالية وشركات التكنولوجيا للانضمام إلى فريق العمل الأوروبي لمعايير الترميز (ETSG).
من المقرر أن يبدأ فريق العمل مهامه في يناير 2027، ويسعى إلى إصدار أول مجموعة من المعايير الموحدة في أوائل عام 2028.
يتمثل محور هذه المبادرة في تسهيل حيازة الأوراق المالية المُرمّزة وتداولها ومعالجة العمليات اللاحقة للتداول وتسويتها، عبر منصات البلوك تشين ودفاتر الأستاذ الموزعة المختلفة، وربطها بالبنية التحتية المالية القائمة.
أرى أن أهم دلالة في هذه الخطوة هي أن ترميز الأصول ينتقل تدريجيًا من التجارب التقنية التي تجريها مؤسسات منفردة إلى بناء بنية تحتية مالية عابرة للمؤسسات والمنصات.
من أبرز مشكلات سوق الأصول الواقعية (RWA) سابقًا أن المنصات تعمل بصورة مستقلة، ما يصعّب نقل الأصول بين الأنظمة، فضلًا عن غياب التوحيد في قواعد التسوية والواجهات التقنية.
إذا وُضعت معايير مشتركة مستقبلًا، فقد تتاح فرصة لتوسيع نطاق تطبيقات ترميز الأصول المالية التقليدية، مثل الأسهم والسندات والصناديق.
لكن لا ينبغي فهم هذه الخطوة ببساطة على أنها فتح شامل من الاتحاد الأوروبي أمام العملات المشفرة.
ففريق العمل لا يزال في مرحلة استقبال طلبات الانضمام، ولم تصدر المعايير المعنية رسميًا بعد، كما أن ذلك لا يعني أن جميع شبكات البلوك تشين العامة أو مشاريع الأصول الواقعية (RWA) ستحظى بموافقة الجهات التنظيمية مستقبلًا.
أرى أن مفتاح التطور طويل الأمد لقطاع الأصول الواقعية (RWA) لم يعد يقتصر على إصدار الأصول في صورة رموز، بل أصبح يتمثل في القدرة على معالجة مسائل الامتثال والتشغيل البيني وربط المؤسسات المالية الفعلية.
بالنسبة إلى الأصول المرتبطة بقطاع الأصول الواقعية (RWA)، مثل LINK وONDO، يُعد هذا تطورًا تنظيميًا يستحق المتابعة، لكن من الضروري مراقبة التنفيذ لاحقًا لمعرفة ما إذا كان سيتحول إلى إيرادات فعلية للمشاريع وطلب على الرموز.
وبالمقارنة مع المضاربات السعرية قصيرة الأجل، أرى آفاقًا أفضل للتطبيقات القادرة فعلًا على ربط التمويل التقليدي بالبنية التحتية للبلوك تشين.
في المرحلة المقبلة من قطاع الأصول الواقعية (RWA)، قد لا تقتصر المنافسة على حجم الأصول، بل ستدور حول الجهة التي تستطيع أن تصبح بنية تحتية أساسية تحظى باعتراف الأسواق المالية.
خطت أوروبا خطوة جديدة في مجال ترميز الأصول!
في 9 نوفمبر، أعلن البنك المركزي الأوروبي والمفوضية الأوروبية والهيئة الأوروبية للأوراق المالية والأسواق، بصورة مشتركة، عن فتح باب التقديم أمام المؤسسات المالية وشركات التكنولوجيا للانضمام إلى فريق العمل الأوروبي لمعايير الترميز (ETSG).
من المقرر أن يبدأ فريق العمل مهامه في يناير 2027، ويسعى إلى إصدار أول مجموعة من المعايير الموحدة في أوائل عام 2028.
يتمثل محور هذه المبادرة في تسهيل حيازة الأوراق المالية المُرمّزة وتداولها ومعالجة العمليات اللاحقة للتداول وتسويتها، عبر منصات البلوك تشين ودفاتر الأستاذ الموزعة المختلفة، وربطها بالبنية التحتية المالية القائمة.
أرى أن أهم دلالة في هذه الخطوة هي أن ترميز الأصول ينتقل تدريجيًا من التجارب التقنية التي تجريها مؤسسات منفردة إلى بناء بنية تحتية مالية عابرة للمؤسسات والمنصات.
من أبرز مشكلات سوق الأصول الواقعية (RWA) سابقًا أن المنصات تعمل بصورة مستقلة، ما يصعّب نقل الأصول بين الأنظمة، فضلًا عن غياب التوحيد في قواعد التسوية والواجهات التقنية.
إذا وُضعت معايير مشتركة مستقبلًا، فقد تتاح فرصة لتوسيع نطاق تطبيقات ترميز الأصول المالية التقليدية، مثل الأسهم والسندات والصناديق.
لكن لا ينبغي فهم هذه الخطوة ببساطة على أنها فتح شامل من الاتحاد الأوروبي أمام العملات المشفرة.
ففريق العمل لا يزال في مرحلة استقبال طلبات الانضمام، ولم تصدر المعايير المعنية رسميًا بعد، كما أن ذلك لا يعني أن جميع شبكات البلوك تشين العامة أو مشاريع الأصول الواقعية (RWA) ستحظى بموافقة الجهات التنظيمية مستقبلًا.
أرى أن مفتاح التطور طويل الأمد لقطاع الأصول الواقعية (RWA) لم يعد يقتصر على إصدار الأصول في صورة رموز، بل أصبح يتمثل في القدرة على معالجة مسائل الامتثال والتشغيل البيني وربط المؤسسات المالية الفعلية.
بالنسبة إلى الأصول المرتبطة بقطاع الأصول الواقعية (RWA)، مثل LINK وONDO، يُعد هذا تطورًا تنظيميًا يستحق المتابعة، لكن من الضروري مراقبة التنفيذ لاحقًا لمعرفة ما إذا كان سيتحول إلى إيرادات فعلية للمشاريع وطلب على الرموز.
وبالمقارنة مع المضاربات السعرية قصيرة الأجل، أرى آفاقًا أفضل للتطبيقات القادرة فعلًا على ربط التمويل التقليدي بالبنية التحتية للبلوك تشين.
في المرحلة المقبلة من قطاع الأصول الواقعية (RWA)، قد لا تقتصر المنافسة على حجم الأصول، بل ستدور حول الجهة التي تستطيع أن تصبح بنية تحتية أساسية تحظى باعتراف الأسواق المالية.