
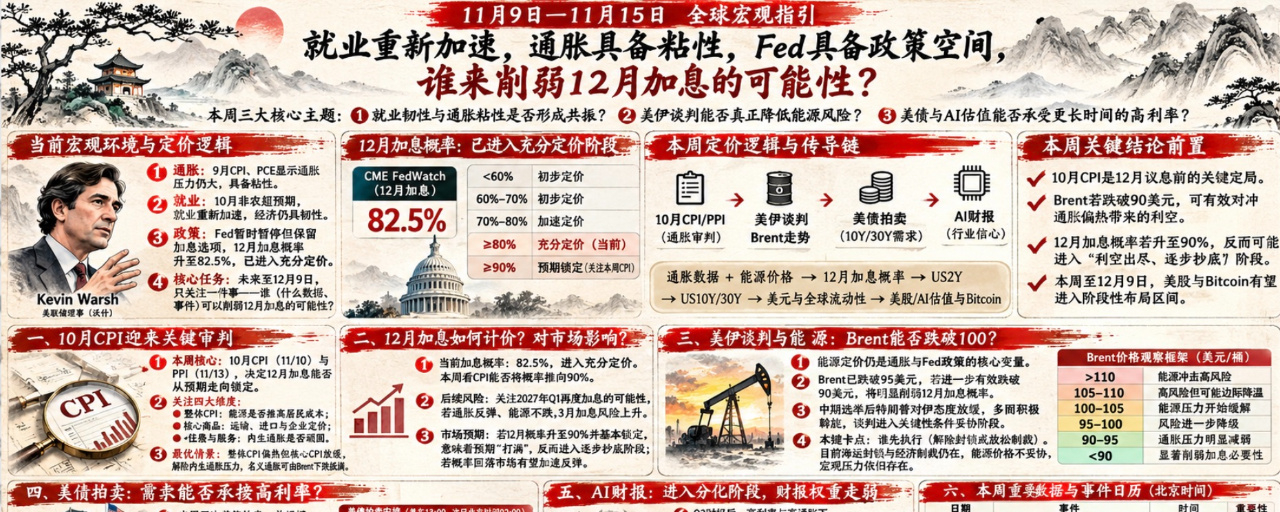
التوجيهات الاقتصادية الكلية العالمية للفترة من 9 إلى 15 نوفمبر: تسارع التوظيف مجددًا، والتضخم يتسم باللزوجة، والاحتياطي الفيدرالي لديه مجال للتحرك؛ فمن سيقلّص احتمال رفع أسعار الفائدة في ديسمبر؟
الموضوعات المحورية الثلاثة لهذا الأسبوع:
أ، هل يشكّل متانة التوظيف ولزوجة التضخم صدىً متزامنًا؟
ب، هل يمكن للمفاوضات الأمريكية الإيرانية أن تخفّض مخاطر الطاقة فعليًا؟
ج، هل تستطيع سندات الخزانة الأمريكية وتقييمات الذكاء الاصطناعي تحمّل أسعار فائدة مرتفعة لفترة أطول؟
منطق التسعير هذا الأسبوع: ما البيئة التي تسود الأسواق الكلية حتى الآن؟
أظهرت لنا بيانات مؤشر أسعار المستهلكين ونفقات الاستهلاك الشخصي لشهر سبتمبر أن ضغوط التضخم السابقة كانت كبيرة جدًا، فيما تشير بيانات التوظيف المحمومة لشهر أكتوبر إلى أن سوق العمل يتسارع مجددًا. ويمنح اجتماع العاملين الاحتياطي الفيدرالي مزيدًا من الأسباب والاحتمالات لرفع أسعار الفائدة!
ارتفع حاليًا احتمال رفع الفائدة في ديسمبر إلى 80%، ودخل بالفعل مرحلة التسعير الكامل. وهذا يعني أن تقلبات الأسواق المالية الحالية تأخذ في الحسبان إلى حد كبير رفع الفائدة في ديسمبر، ما يعني أن رفع الفائدة يضغط على الأصول عالية المخاطر #CPI前瞻,12月利率走向迎关键考验
ومن الآن وحتى اجتماع تحديد أسعار الفائدة في 9 ديسمبر، بدءًا من هذا الأسبوع، لا نحتاج إلا إلى متابعة أمر واحد: ما العامل (البيانات أو الأحداث) الذي يمكنه خفض احتمال رفع الفائدة في ديسمبر؟
تشمل البيانات المحدودة المتاحة للسوق قبل اجتماع ديسمبر بشأن أسعار الفائدة مؤشر أسعار المستهلكين لشهر أكتوبر، ومؤشر أسعار المنتجين لشهر أكتوبر، ومؤشر نفقات الاستهلاك الشخصي لشهر أكتوبر في 25 نوفمبر. وينصب التركيز خصوصًا على التضخم. فرغم أن الاحتياطي الفيدرالي يولي اهتمامًا أكبر بمؤشر نفقات الاستهلاك الشخصي، فإن مؤشر أسعار المستهلكين يوفر دلالة استشرافية كافية على التضخم؛ لذلك قد يصبح مؤشر أكتوبر هذا الأسبوع العامل الحاسم قبل اجتماع تحديد أسعار الفائدة!
بالطبع، يعكس مؤشرا أسعار المستهلكين ونفقات الاستهلاك الشخصي التضخم الماضي، بينما تعكس أسعار خام برنت توقعات التضخم المستقبلية. وبالتزامن مع متابعة البيانات، إذا توصلت الولايات المتحدة وإيران إلى تسوية، وهبط خام برنت إلى ما دون 90 دولارًا، فقد يعوّض ذلك بفاعلية الأثر السلبي لضعف بيانات التضخم لشهر أكتوبر.
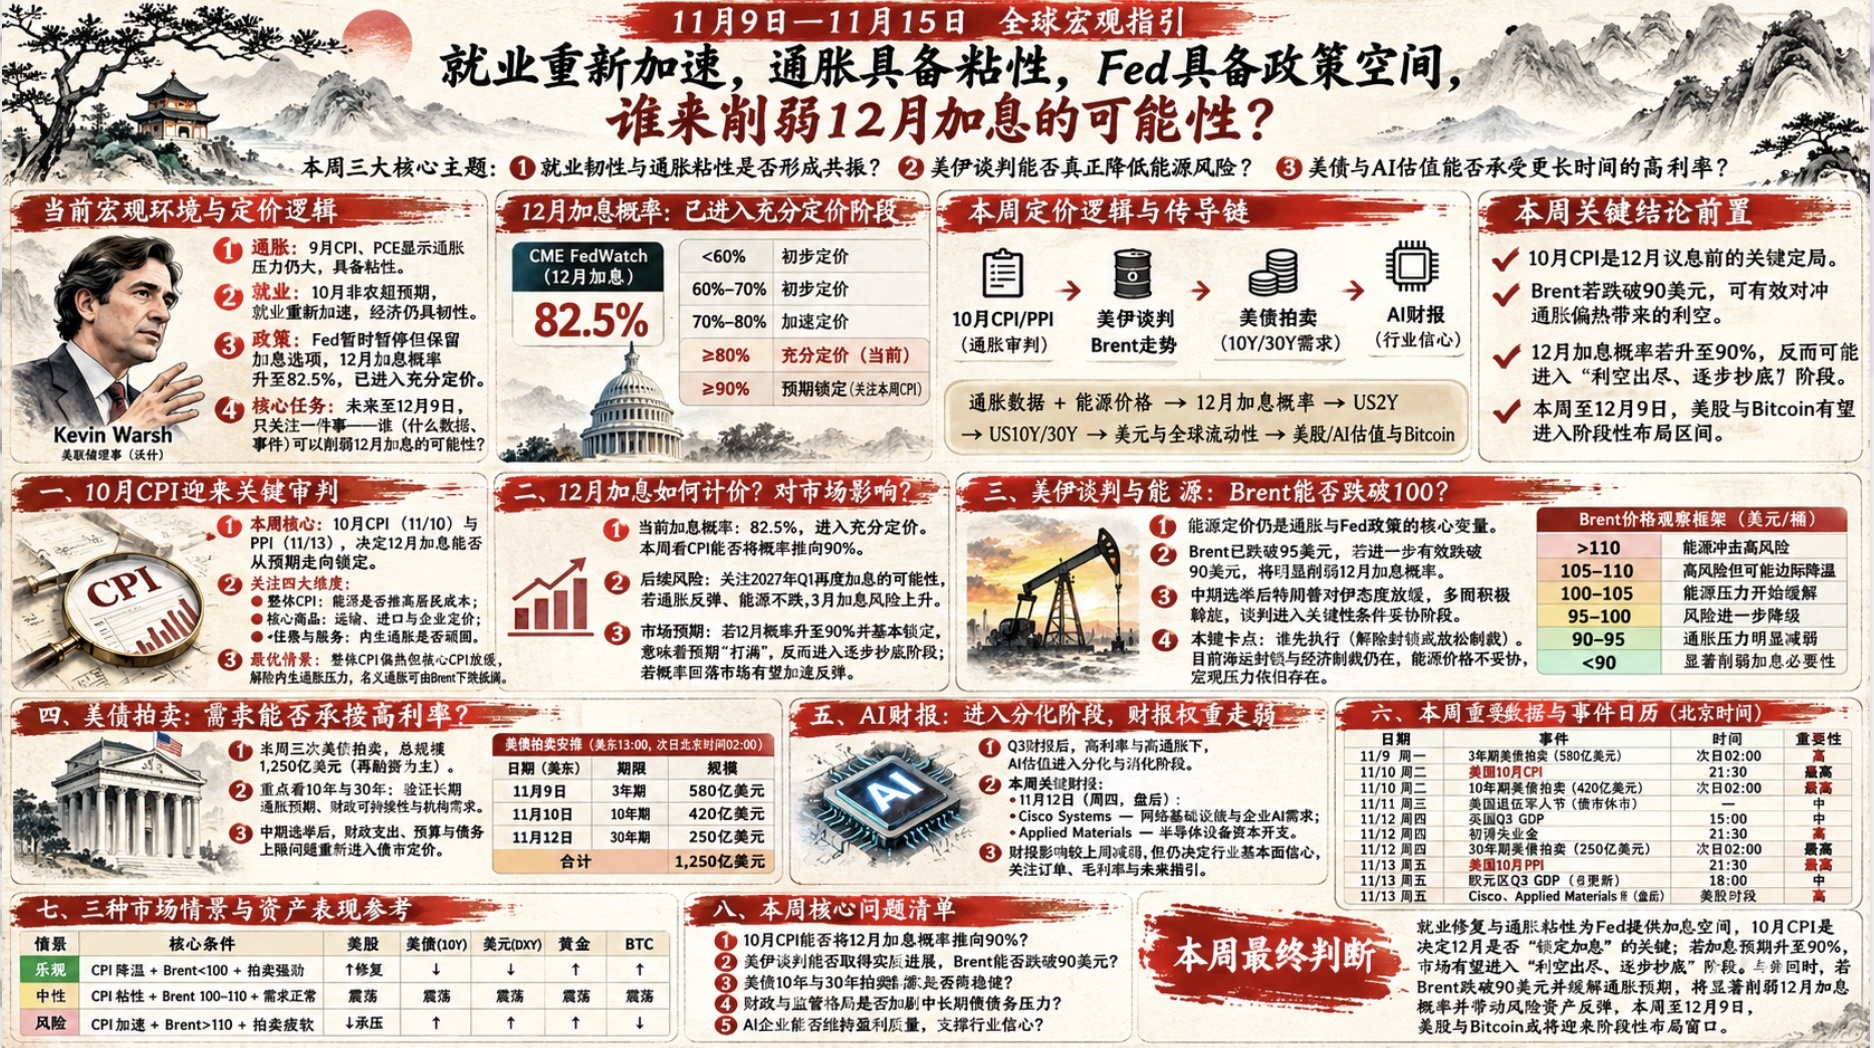
المحور الرئيسي الأول: مؤشر أسعار المستهلكين لشهر أكتوبر أمام اختبار حاسم؛ فهل ينتقل رفع الفائدة في ديسمبر من مجرد توقع إلى قرار محسوم؟
1، يبلغ احتمال رفع الفائدة في ديسمبر وفقًا لمجموعة CME حاليًا 82.5%، وقد دخل نطاق التسعير الكامل. وينصب التركيز هذا الأسبوع على ما إذا كانت بيانات التضخم ستدفع الاحتمال إلى 90%، ما يعني أن التوقعات أصبحت شبه محسومة (لكن ذلك لا يعني مع ذلك أن رفع الفائدة مؤكد بنسبة 100%).
2، ينبغي النظر إلى مجموعة بيانات التضخم لهذا الأسبوع ككل. فمؤشر أسعار المستهلكين يبيّن ما إذا كانت الطاقة ترفع تكاليف المعيشة الإجمالية للأسر. أما السلع الأساسية، فتُظهر ما إذا كانت تكاليف النقل والاستيراد وضغوط التسعير على الشركات قد بدأت بالانتقال إلى الأسعار. ويكشف الإسكان والخدمات الأساسية ما إذا كان التضخم المحلي المنشأ لا يزال مستعصيًا. أما التغير الشهري، فيوضح ما إذا كان زخم التضخم الأحدث يتسارع، بدلًا من أن يكون متأثرًا فقط بأثر القاعدة.
3، وفقًا للتوقعات الحالية لمؤشر أسعار المستهلكين، ستكون أفضل نتيجة هي انخفاض المؤشر على نطاق واسع وتراجع ضغوط التضخم. لكن بالنظر إلى أداء أسعار النفط خلال الأشهر التسعة عشر الماضية، فإن هذا الاحتمال ضئيل للغاية. لذا فإن التقدير الأكثر واقعية لأفضل نتيجة هو أن يظل المؤشر العام مرتفعًا ولزجًا، بينما يتباطأ المؤشر الأساسي. وما إن تتراجع ضغوط التضخم المحلي المنشأ، حتى يمكن لانخفاض أسعار خام برنت أن يعوّض ضغوط التضخم الاسمي.
المحور الرئيسي الثاني: كيف سيُسعَّر رفع الفائدة في ديسمبر؟ وما أثره في السوق؟
1، يقدّر نموذج CME حاليًا احتمال رفع الفائدة في ديسمبر عند 82.5%، وقد دخل مرحلة التسعير الكامل. ومن حيث الاحتمالات، يبدأ التسعير الأولي عند تجاوز 60%، ويتسارع عند تجاوز 70%، ويصبح كاملًا عند 80%، ويُحسم عند 90%. وينصب التركيز الأساسي هذا الأسبوع على ما إذا كان مؤشر أسعار المستهلكين سيحسم احتمال رفع الفائدة في ديسمبر.
2، تجب أيضًا متابعة مخاطر رفع الفائدة مجددًا في الربع الأول من 2027. فبمجرد أن يبلغ احتمال رفعها في ديسمبر ذروته، قد تؤدي عودة التضخم بقوة، مع عدم انخفاض أسعار الطاقة، إلى زيادة احتمال الرفع التالي. وعندما تكون توقعات الزيادات المتتالية ضعيفة، يصبح احتمال رفع الفائدة في مارس من العام المقبل أكبر.
3، وفقًا لمنطق تسعير السوق، يدخل احتمال رفع الفائدة في ديسمبر هذا الأسبوع مرحلة التسعير الكامل عند 80%، وقد سُعّرت تحركات الأسواق المالية على هذا الأساس. لذا، إذا دفعت بيانات مؤشر أسعار المستهلكين هذا الأسبوع الاحتمال إلى 90% وأصبح شبه محسوم، فينبغي البدء بعمليات شراء الانخفاضات لاحقًا. فبمجرد أن يحسم السوق توقعاته ويسعّرها بالكامل، قد يؤدي تأكيد رفع الفائدة إلى ارتداد السوق. وإذا تراجع احتمال رفعها في ديسمبر، فسيزداد الارتداد سرعة.
المحور الرئيسي الثالث: دخلت المفاوضات الأمريكية الإيرانية مرحلة مساومة فعلية على الشروط؛ فهل سينخفض خام برنت حقًا إلى ما دون 100 دولار؟
1، لا يزال تسعير الطاقة هو العامل المحوري في توقعات التضخم الحالية، وتقف وراء توقعات التضخم آلية تسعير سياسة الاحتياطي الفيدرالي؛ لذلك تظل أسعار الطاقة موضوعًا رئيسيًا.
2، هبط خام برنت حاليًا إلى ما دون 95 دولارًا، ما يخفف ضغوط التضخم المستقبلية. وإذا هبط بفاعلية إلى ما دون 90 دولارًا، فينبغي الانتباه إلى أثر ذلك في خفض احتمال رفع الفائدة في ديسمبر.
3، بعد انتخابات التجديد النصفي، تراجع نفوذ الجمهوريين، وخفف ترامب موقفه تجاه إيران بوضوح. وبدأت عدة دول وسيطة بزيارة طهران والانخراط بنشاط في الوساطة، فيما دخلت العلاقات الأمريكية الإيرانية مرحلة حاسمة من التفاوض على الشروط وتقديم التنازلات. وإذا تكللت الجهود بالنجاح، فستظهر مؤشرات على استئناف المفاوضات بين الطرفين.
4، تتمثل العقبة الأساسية الآن في تحديد الطرف الذي سيبادر بالتنفيذ أولًا لكسر الجمود وبدء دفع المفاوضات قدمًا. وفي الوقت نفسه، رغم أن ترامب قلل احتمال توجيه ضربات إلى إيران، فإنه لا يزال يبقي هذا الخيار مطروحًا؛ كما لا يزال الحصار البحري والاقتصادي المفروض على إيران قائمًا. وما دامت أسعار الطاقة لا تتراجع، فستظل الضغوط الاقتصادية الكلية قائمة.
المحور الرئيسي الرابع: محور مساعد، أوضاع مزادات سندات الخزانة الأمريكية!
1، هذا الأسبوع ستُجرى ثلاثة مزادات لسندات الخزانة الأمريكية: في 9 نوفمبر و10 نوفمبر و12 نوفمبر، لبيع سندات لأجل 3 سنوات و10 سنوات و30 سنة على التوالي، بقيم تبلغ 58 مليارًا و42 مليارًا و25 مليارًا على التوالي،
2، لماذا ينبغي متابعة مزادات سندات الخزانة الأمريكية هذا الأسبوع؟ لأننا كنا نراقب خلال الأسابيع الماضية ما إذا كانت العوائد المرتفعة ستجذب مزيدًا من رؤوس الأموال إلى سندات الخزانة الأمريكية، أم أن المستثمرين سيطالبون بعوائد أعلى بسبب العجز المالي وعلاوة الأجل ومخاطر التضخم؟
3، يمكن لمزادي سندات الخزانة الأمريكية لأجل 10 سنوات و30 سنة هذا الأسبوع أن يعكسا مباشرةً استجابة جانب الطلب، ولا سيما أن سندات الثلاثين عامًا أكثر حساسية لتوقعات التضخم على المدى الطويل، واستدامة المالية العامة، واحتياجات صناديق التقاعد وشركات التأمين إلى آجال استحقاق طويلة.
4، بعد انتخابات التجديد النصفي، عادت القيود المالية والجمود السياسي إلى تسعير سوق السندات. فالإنفاق المالي والموازنة الحكومية وسقف الدين، إلى جانب تنظيم الذكاء الاصطناعي، كلها عوامل ستؤثر في سوق السندات.
المحور الرئيسي الخامس: بدأت نتائج شركات الذكاء الاصطناعي تدخل مرحلة التباين، مع انتقال التركيز من نمو الطلب إلى جودة الأرباح والتدفقات النقدية؛ وقد تراجع تأثير نتائج الأعمال!
1، بعد صدور نتائج الربع الثالث حتى الآن، باتت لدى كثيرين صورة واضحة عن منطق التسعير لهذا الربع، ولا سيما في ظل الضغوط الاقتصادية الكلية؛ إذ تؤدي أسعار الفائدة المرتفعة وصدمات الطاقة وتوقعات التضخم المرتفعة إلى تضخيم العوامل السلبية وتعميق تعديلات التقييم.
2، لا توجد بعد ذلك نتائج أعمال مهمة كثيرة. وأبرز النتائج هذا الأسبوع هي لشركتي Cisco Systems وApplied Materials: الأولى ستكشف عن البنية التحتية للشبكات والطلب على الذكاء الاصطناعي في الشركات، والثانية عن الإنفاق الرأسمالي على معدات أشباه الموصلات.
3، تدخل نتائج شركات الذكاء الاصطناعي هذا الأسبوع مرحلة تسعير ضعيفة، ويتراجع وزن نتائج الأعمال في التسعير، فيما يميل منطق التسعير أكثر إلى العوامل الاقتصادية الكلية. ومع ذلك، تظل جودة النتائج هي ما يحدد الثقة بالأساسيات القطاعية.
خلاصة الأسبوع:
دخلت نتائج الشركات الأمريكية المدرجة مرحلة ضعف هذا الأسبوع. وينصب التركيز الأساسي على احتمال رفع أسعار الفائدة في ديسمبر، الذي بلغ حاليًا مرحلة التسعير الكامل عند 80%. وإذا ارتفع الاحتمال أكثر ودخل مرحلة التأكيد عند 90%، فستبدأ بعدها مرحلة تخفيف المراكز تدريجيًا في الوقت المناسب، والدخول لشراء الانخفاضات.
مع بلوغ توقعات رفع الفائدة في ديسمبر ذروتها، سعّر السوق الزيادة بالكامل. وإذا انخفضت أسعار الطاقة لاحقًا إلى ما دون 90 دولارًا، فسيؤدي ذلك تدريجيًا إلى تقليص احتمال رفع الفائدة في ديسمبر. وكلما تراجع الاحتمال أكثر، تسارع الارتداد. وعلى وجه الخصوص، إذا هبطت الطاقة إلى ما دون 90 دولارًا، فسيكون الارتداد أقوى بعد صدور قرار اجتماع ديسمبر بشأن أسعار الفائدة.
من منظور الاقتصاد الكلي، ستظهر ابتداءً من هذا الأسبوع وحتى 9 ديسمبر فرصة جيدة لشراء الانخفاضات في الأسهم الأمريكية و#Bitcoin!