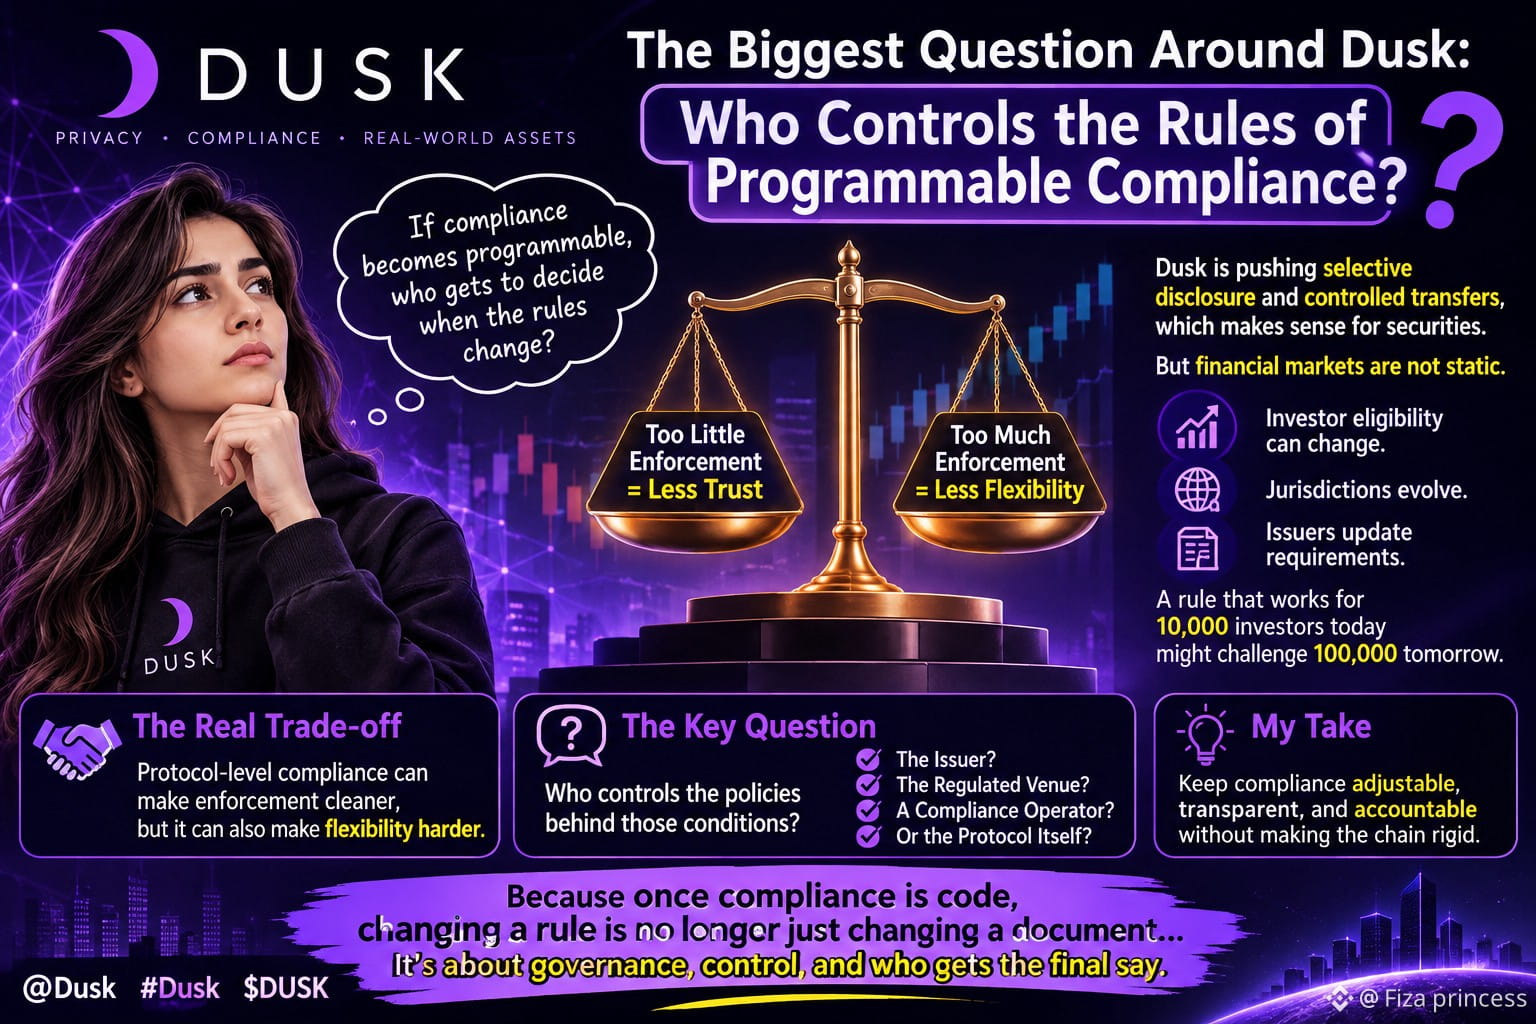
أجدني أعود دائمًا إلى نقطة محرجة في Dusk: إذا أصبح الامتثال قابلًا للبرمجة، فمن يقرر متى تتغير القواعد؟
قد يبدو هذا أمرًا بسيطًا، إلى أن تنظر إلى سوق خاضعة للتنظيم الفعلي.
تعمل Dusk على الإفصاح الانتقائي والتحويلات الخاضعة للضوابط، وهذا منطقي بالنسبة إلى الأوراق المالية. لكن الأسواق المالية ليست ثابتة. فقد تتغير أهلية المستثمرين. وتتغير الولايات القضائية. ويغير المُصدرون متطلباتهم. قد تنجح قاعدة ما مع 10,000 مستثمر اليوم، لكنها قد تصبح مشكلة عندما يصل حجم السوق إلى 100,000.
ما لاحظته هو أن الامتثال على مستوى البروتوكول قد يجعل إنفاذ القواعد أكثر وضوحًا، لكنه قد يجعل المرونة أصعب أيضًا.
إذا حظر الرمز البرمجي عملية تحويل، فلن يكون هناك زر «لنتعامل مع هذه الحالة يدويًا»، إلا إذا كان السوق قد صمم هذا المخرج مسبقًا.
وهذا يخلق مفاضلة مثيرة للاهتمام.
إنفاذ غير كافٍ، فتصبح الأصول الخاضعة للتنظيم صعبة الثقة. وإنفاذ مفرط، فيبدأ البروتوكول بتحديد كيفية تصرف السوق.
نموذج الإفصاح الانتقائي في Dusk مثير للاهتمام لأنه يحاول تجنب كشف كل شيء، مع الاستمرار في إثبات تحقق الشروط المطلوبة. لكن هذا لا يفعل سوى نقل السؤال إلى مستوى أعمق: من يتحكم في السياسات الكامنة وراء تلك الشروط؟
المُصدر؟
المنصة الخاضعة للتنظيم؟
جهة تشغيل الامتثال؟
أم البروتوكول نفسه؟
أفضل أن تظل القواعد قابلة للتعديل، من دون أن تصبح سلسلة الكتل نفسها جامدة سياسيًا أو تجاريًا.
لأنه ما إن يصبح الامتثال رمزًا برمجيًا، لن يعود تغيير القاعدة مجرد تعديل وثيقة...
@Dusk#dusk $DUSK
قد يبدو هذا أمرًا بسيطًا، إلى أن تنظر إلى سوق خاضعة للتنظيم الفعلي.
تعمل Dusk على الإفصاح الانتقائي والتحويلات الخاضعة للضوابط، وهذا منطقي بالنسبة إلى الأوراق المالية. لكن الأسواق المالية ليست ثابتة. فقد تتغير أهلية المستثمرين. وتتغير الولايات القضائية. ويغير المُصدرون متطلباتهم. قد تنجح قاعدة ما مع 10,000 مستثمر اليوم، لكنها قد تصبح مشكلة عندما يصل حجم السوق إلى 100,000.
ما لاحظته هو أن الامتثال على مستوى البروتوكول قد يجعل إنفاذ القواعد أكثر وضوحًا، لكنه قد يجعل المرونة أصعب أيضًا.
إذا حظر الرمز البرمجي عملية تحويل، فلن يكون هناك زر «لنتعامل مع هذه الحالة يدويًا»، إلا إذا كان السوق قد صمم هذا المخرج مسبقًا.
وهذا يخلق مفاضلة مثيرة للاهتمام.
إنفاذ غير كافٍ، فتصبح الأصول الخاضعة للتنظيم صعبة الثقة. وإنفاذ مفرط، فيبدأ البروتوكول بتحديد كيفية تصرف السوق.
نموذج الإفصاح الانتقائي في Dusk مثير للاهتمام لأنه يحاول تجنب كشف كل شيء، مع الاستمرار في إثبات تحقق الشروط المطلوبة. لكن هذا لا يفعل سوى نقل السؤال إلى مستوى أعمق: من يتحكم في السياسات الكامنة وراء تلك الشروط؟
المُصدر؟
المنصة الخاضعة للتنظيم؟
جهة تشغيل الامتثال؟
أم البروتوكول نفسه؟
أفضل أن تظل القواعد قابلة للتعديل، من دون أن تصبح سلسلة الكتل نفسها جامدة سياسيًا أو تجاريًا.
لأنه ما إن يصبح الامتثال رمزًا برمجيًا، لن يعود تغيير القاعدة مجرد تعديل وثيقة...
@Dusk#dusk $DUSK