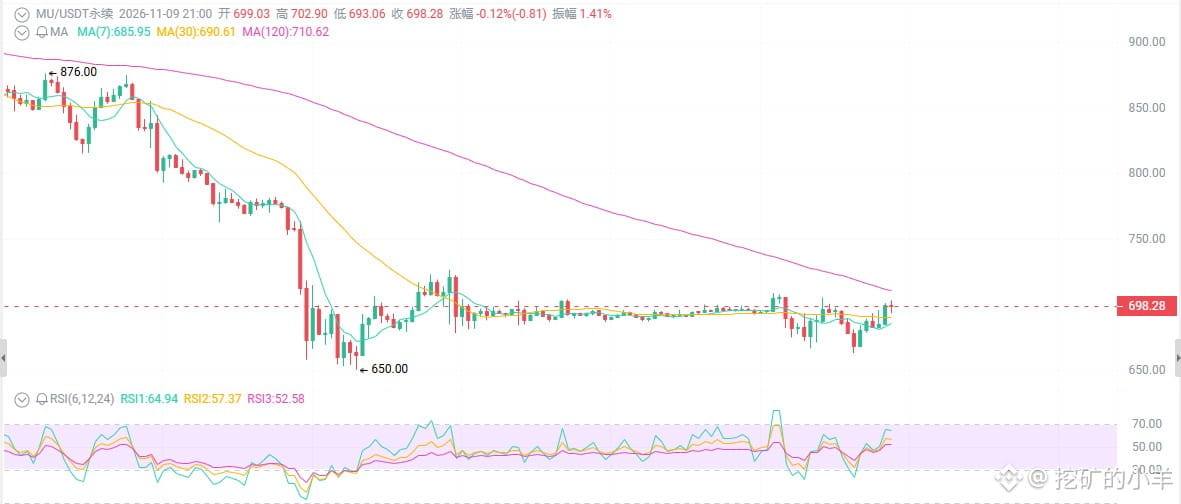
من 1255 إلى 698، هل وصلت ميكرون إلى القاع؟
أساسيات مذهلة لا تُضاهى: قفزت الإيرادات 256%، وصافي الأرباح بلغ 85 مليارًا، وهامش الربح الإجمالي 87% — لكن السهم هبط 40% عن قمته. للتو، تجاوزت نسبة المراكز الشرائية المزدحمة عند سعر 698 دولارًا 80%، والجميع ينتظرون ارتدادًا للتعادل. فهل هذه فرصة ذهبية أم فخ جماعي؟
لننظر إلى الظاهر أولًا: شركة جيدة، وسهم سيئ.
بلغت إيرادات ميكرون في السنة المالية 2026 نحو 133.2 مليار دولار، بزيادة هائلة قدرها 256% على أساس سنوي. وبلغت إيرادات الربع الرابع وحده 54.2 مليارًا، بزيادة 379% على أساس سنوي، وربحية السهم 33.42 دولارًا، وهامش الربح الإجمالي 87%. أما توقعات الربع المقبل فتبلغ 61.5 مليارًا، وقالت الإدارة: «هذا أدنى مستوى خلال العام».
هل رأيت يومًا شركة تكون توقعاتها عند «أدنى مستوى» أعلى من إيرادات منافسيها للعام بأكمله؟
لكن ماذا عن السهم؟ هبط من أعلى مستوى له على الإطلاق في يونيو، عند 1255 دولارًا، إلى 662، وهو الآن عند 698. تراجع 33% خلال شهر، و18% خلال أسبوع.
الأساسيات في السماء، والسهم في الحضيض.
الأمر الأول: جرى تضخيم الأخبار السلبية، لكنك لا تصدق ذلك.
فاز الديمقراطيون في انتخابات التجديد النصفي، فما الذي تخشاه السوق؟ تخشى تشديد الموافقات على مراكز البيانات، وتقلص الإنفاق الرأسمالي على الذكاء الاصطناعي، وأن تؤدي تكاليف تمويل الديون إلى خنق بناء مراكز البيانات. وإلى جانب ذلك، ضُخّمت المخاوف بشأن الإمدادات الصينية في وسائل الإعلام، فانهارت أسهم أشباه الموصلات جماعيًا.
لكن فكّر بهدوء: هناك طلبات متراكمة قيد التنفيذ (RPO) بقيمة 150 مليار دولار، ومعظم اتفاقيات العملاء طويلة الأجل تتضمن حدًا أدنى للأسعار. لقد وُقّعت الطلبات وثُبّتت الأسعار، فما الذي تخشاه؟
ما يُخشى هو الحالة النفسية. انتقلت السوق من «سردية الذكاء الاصطناعي التي لا حدود لها» إلى «التشكيك في تكاليف التمويل». وما إن يحدث هذا التحول، حتى تتعرض أسهم الشركات الجيدة للبيع بلا تمييز.
الأمر الثاني: التقييم رخيص إلى حد لا يُصدّق، لكنك لا تجرؤ على الشراء.
استنادًا إلى الأرباح المحققة بالفعل، لا يتجاوز مضاعف الربحية (P/E) لسهم MU خانة الآحاد إلى أوائل العشرات. والمضاعف المستقبلي أقل من ذلك. وإجماع المحللين هو «شراء قوي»، مع سعر مستهدف يتجاوز 1500.
هل شراء شركة بهامش ربح إجمالي 87%، وصافي نقد وفير، وتدفقات نقدية حرة هائلة مقابل 698 دولارًا أمر مكلف؟ لا. لكنك تخشى أن يواصل السهم الهبوط.
أنت لا تجهل أنه رخيص؛ بل تخشى أن يصاب الآخرون بذعر أكبر منك بعد شرائك.
الأمر الثالث: ازدحام المراكز الشرائية هو الخطر الحقيقي.
تبلغ المراكز المفتوحة نحو 200 مليون USDT، وتتجاوز نسبة الحسابات ذات المراكز الشرائية 80%، كما أن كبار المتداولين يميلون إلى الشراء. لكن المتداولين المنفذين للصفقات (taker) يميلون إلى البيع، ومعدل التمويل موجب قليلًا.
الجميع يعتقد أن «السهم هبط كثيرًا، ولا بد أن يرتد»، لذا تكدسوا جميعًا في جانب الشراء. وأكثر ما يخشاه هذا النمط هو شمعة هابطة واحدة تضرب أوامر وقف الخسارة لدى الجميع، وعندها فقط يصل السهم إلى قاعه الحقيقي.
ازدحام المراكز الشرائية ليس لأنهم أصابوا في توقعاتهم، بل لأن لا أحد يريد الاعتراف بالخسارة.
أساسيات مذهلة لا تُضاهى: قفزت الإيرادات 256%، وصافي الأرباح بلغ 85 مليارًا، وهامش الربح الإجمالي 87% — لكن السهم هبط 40% عن قمته. للتو، تجاوزت نسبة المراكز الشرائية المزدحمة عند سعر 698 دولارًا 80%، والجميع ينتظرون ارتدادًا للتعادل. فهل هذه فرصة ذهبية أم فخ جماعي؟
لننظر إلى الظاهر أولًا: شركة جيدة، وسهم سيئ.
بلغت إيرادات ميكرون في السنة المالية 2026 نحو 133.2 مليار دولار، بزيادة هائلة قدرها 256% على أساس سنوي. وبلغت إيرادات الربع الرابع وحده 54.2 مليارًا، بزيادة 379% على أساس سنوي، وربحية السهم 33.42 دولارًا، وهامش الربح الإجمالي 87%. أما توقعات الربع المقبل فتبلغ 61.5 مليارًا، وقالت الإدارة: «هذا أدنى مستوى خلال العام».
هل رأيت يومًا شركة تكون توقعاتها عند «أدنى مستوى» أعلى من إيرادات منافسيها للعام بأكمله؟
لكن ماذا عن السهم؟ هبط من أعلى مستوى له على الإطلاق في يونيو، عند 1255 دولارًا، إلى 662، وهو الآن عند 698. تراجع 33% خلال شهر، و18% خلال أسبوع.
الأساسيات في السماء، والسهم في الحضيض.
الأمر الأول: جرى تضخيم الأخبار السلبية، لكنك لا تصدق ذلك.
فاز الديمقراطيون في انتخابات التجديد النصفي، فما الذي تخشاه السوق؟ تخشى تشديد الموافقات على مراكز البيانات، وتقلص الإنفاق الرأسمالي على الذكاء الاصطناعي، وأن تؤدي تكاليف تمويل الديون إلى خنق بناء مراكز البيانات. وإلى جانب ذلك، ضُخّمت المخاوف بشأن الإمدادات الصينية في وسائل الإعلام، فانهارت أسهم أشباه الموصلات جماعيًا.
لكن فكّر بهدوء: هناك طلبات متراكمة قيد التنفيذ (RPO) بقيمة 150 مليار دولار، ومعظم اتفاقيات العملاء طويلة الأجل تتضمن حدًا أدنى للأسعار. لقد وُقّعت الطلبات وثُبّتت الأسعار، فما الذي تخشاه؟
ما يُخشى هو الحالة النفسية. انتقلت السوق من «سردية الذكاء الاصطناعي التي لا حدود لها» إلى «التشكيك في تكاليف التمويل». وما إن يحدث هذا التحول، حتى تتعرض أسهم الشركات الجيدة للبيع بلا تمييز.
الأمر الثاني: التقييم رخيص إلى حد لا يُصدّق، لكنك لا تجرؤ على الشراء.
استنادًا إلى الأرباح المحققة بالفعل، لا يتجاوز مضاعف الربحية (P/E) لسهم MU خانة الآحاد إلى أوائل العشرات. والمضاعف المستقبلي أقل من ذلك. وإجماع المحللين هو «شراء قوي»، مع سعر مستهدف يتجاوز 1500.
هل شراء شركة بهامش ربح إجمالي 87%، وصافي نقد وفير، وتدفقات نقدية حرة هائلة مقابل 698 دولارًا أمر مكلف؟ لا. لكنك تخشى أن يواصل السهم الهبوط.
أنت لا تجهل أنه رخيص؛ بل تخشى أن يصاب الآخرون بذعر أكبر منك بعد شرائك.
الأمر الثالث: ازدحام المراكز الشرائية هو الخطر الحقيقي.
تبلغ المراكز المفتوحة نحو 200 مليون USDT، وتتجاوز نسبة الحسابات ذات المراكز الشرائية 80%، كما أن كبار المتداولين يميلون إلى الشراء. لكن المتداولين المنفذين للصفقات (taker) يميلون إلى البيع، ومعدل التمويل موجب قليلًا.
الجميع يعتقد أن «السهم هبط كثيرًا، ولا بد أن يرتد»، لذا تكدسوا جميعًا في جانب الشراء. وأكثر ما يخشاه هذا النمط هو شمعة هابطة واحدة تضرب أوامر وقف الخسارة لدى الجميع، وعندها فقط يصل السهم إلى قاعه الحقيقي.
ازدحام المراكز الشرائية ليس لأنهم أصابوا في توقعاتهم، بل لأن لا أحد يريد الاعتراف بالخسارة.