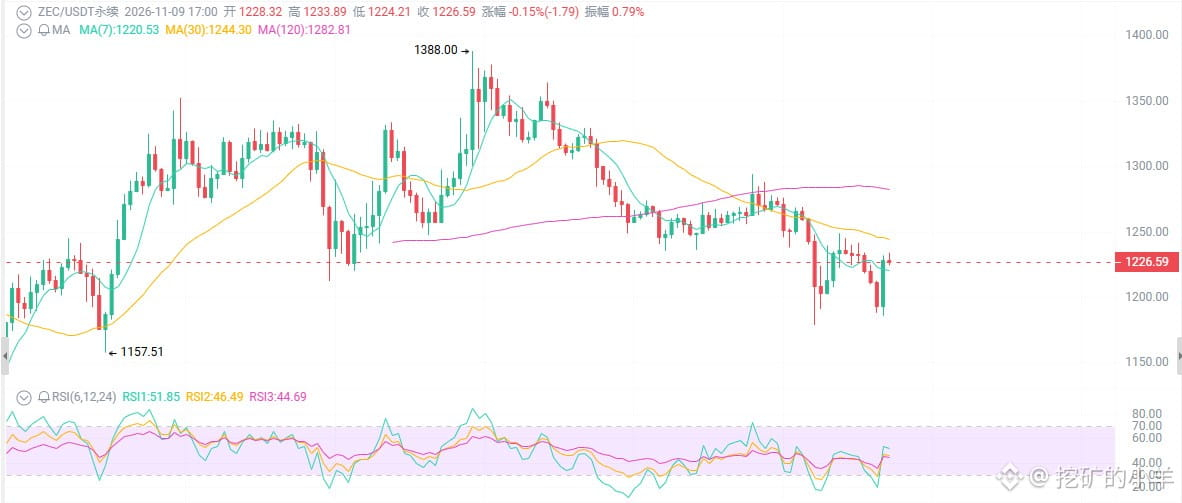
هل أخرجك التراجع من السوق عند سعر 1225 دولارًا لـZEC؟
لم يمضِ على تفعيل الترقية سوى 10 أيام، حتى صُفِّي أكثر من 90% من مراكز الشراء، وسجّل صندوق ETF تدفقات خارجة بقيمة 13 مليونًا، وهبط السعر من 1398 إلى 1180. الجميع يردد: «انتهى أثر الأخبار الإيجابية»، لكن زمن الكتلة تقلّص من 75 ثانية إلى 25 ثانية — فهل هذا وقت الهروب أم الدخول؟
لننظر إلى الظاهر أولًا: تحققت أخبار إيجابية هائلة، لكن السعر هبط بدلًا من أن يرتفع.
في 5 و6 نوفمبر، جرى تفعيل ترقية NU7 على الشبكة الرئيسية لـZEC.
قبل الترقية، قفز السعر إلى 1398، ثم هبط إلى 1180 بعد تفعيلها، مسجلًا انخفاضًا بين 1% و5% خلال 24 ساعة، فيما تجاوزت حصة مراكز الشراء المصفاة 90%. ظاهريًا، هذا مثال نموذجي على «الشراء على التوقعات والبيع عند تحققها».
الأمر الأول: NU7 ليست مجرد ترقيع، بل تغيير للمحرّك.
يظن كثيرون أن هذه الترقية تحديث تقني عادي، وهذا خطأ.
انخفاض زمن الكتلة من 75 ثانية إلى 25 ثانية يعني تسريع الإيداع والسحب في منصات التداول، وتحويل تأكيد الدفع من «الانتظار دقيقة أو دقيقتين» إلى «يصل بلمح البصر».
أما آلية NSM فهي أكثر صرامة: لا تذهب 60% من رسوم المعاملات مباشرةً إلى المعدّنين، بل تُحتجز في الاحتياطي لتُفرج عنها بعد تنصيف 2031، حين يشتد الضغط على ميزانية الأمان. على المدى القصير، تنخفض إيرادات المعدّنين؛ وعلى المدى الطويل، تحصل أمنية الشبكة على طبقة إضافية من الحماية. وإلى جانب ذلك، فإن تقاعد مجموعة Sprout وتجميد نحو 12 ألف ZEC يشدّ المعروض المتداول أكثر.
تحقق الأخبار الإيجابية ليس النهاية، بل بداية موجة تصفية المراكز.
الأمر الثاني: تصفية 90% من مراكز الشراء لا تعني انهيار الأساسيات، بل إن الرافعة المالية كانت مزدحمة أكثر من اللازم.
معدل التمويل +0.01% كل 8 ساعات، أي إن أصحاب مراكز الشراء يدفعون لأصحاب مراكز البيع، بمعدل سنوي يقارب 11%؛ ومن بين عمليات التصفية خلال 24 ساعة، تجاوزت حصة مراكز الشراء 90%.
كانت مراكز الشراء التي دخلت قبل الترقية مزدحمة جدًا، ورافعتها المالية مرتفعة للغاية. استغل كبار اللاعبين ذريعة «البيع عند تحقق الخبر» لتنظيف السوق دفعة واحدة، وأخرجوا كل من طاردوا الأسعار المرتفعة، أو تمسكوا بمراكزهم، أو راهنوا بكل شيء برافعة 10 أو 20 ضعفًا.
ما صُفّي لم يكن المراكز، بل التصورات التي طاردت الأسعار المرتفعة.
أما صندوق ETF، فقد سجل تدفقات خارجة بقيمة 13 مليونًا الأسبوع الماضي، وتحولت المعنويات من الحماسة المفرطة إلى الحياد. لكن انتبهوا: هذا جني للأرباح بعد «تفعيل الترقية»، وليس انهيارًا لسردية الخصوصية. فما زالت قيمة مجموعة ZEC المحمية تشكل نحو 30%، ولم يختفِ الطلب الحقيقي على الخصوصية.
الأمر الثالث: الاقتصاد الكلي يفتقر إلى الزخم، والأصول عالية الحساسية للمخاطر تتراجع أولًا.
يتعرض BTC حاليًا لضغوط ضمن نطاق 73,000 إلى 76,000 دولار، مع عدة أسابيع متتالية من التراجع، كما تشهد أسهم التكنولوجيا تصحيحًا، وتتراجع شهية المخاطرة عمومًا. يبلغ الارتباط بين ZEC وBTC نحو 0.5، لكن معامل بيتا لدى ZEC أعلى — فإذا هبط السوق 1%، فقد تهبط هي 2% إلى 3%.
على المدى القصير، يشكل هذا ضغطًا. لكن انظر إلى الأمر من زاوية أخرى: لم تضعف ZEC، بل إن السوق هو الذي يفتقر إلى الزخم. وعندما تهب الرياح، ستطير أعلى من الجميع.
لم يمضِ على تفعيل الترقية سوى 10 أيام، حتى صُفِّي أكثر من 90% من مراكز الشراء، وسجّل صندوق ETF تدفقات خارجة بقيمة 13 مليونًا، وهبط السعر من 1398 إلى 1180. الجميع يردد: «انتهى أثر الأخبار الإيجابية»، لكن زمن الكتلة تقلّص من 75 ثانية إلى 25 ثانية — فهل هذا وقت الهروب أم الدخول؟
لننظر إلى الظاهر أولًا: تحققت أخبار إيجابية هائلة، لكن السعر هبط بدلًا من أن يرتفع.
في 5 و6 نوفمبر، جرى تفعيل ترقية NU7 على الشبكة الرئيسية لـZEC.
قبل الترقية، قفز السعر إلى 1398، ثم هبط إلى 1180 بعد تفعيلها، مسجلًا انخفاضًا بين 1% و5% خلال 24 ساعة، فيما تجاوزت حصة مراكز الشراء المصفاة 90%. ظاهريًا، هذا مثال نموذجي على «الشراء على التوقعات والبيع عند تحققها».
الأمر الأول: NU7 ليست مجرد ترقيع، بل تغيير للمحرّك.
يظن كثيرون أن هذه الترقية تحديث تقني عادي، وهذا خطأ.
انخفاض زمن الكتلة من 75 ثانية إلى 25 ثانية يعني تسريع الإيداع والسحب في منصات التداول، وتحويل تأكيد الدفع من «الانتظار دقيقة أو دقيقتين» إلى «يصل بلمح البصر».
أما آلية NSM فهي أكثر صرامة: لا تذهب 60% من رسوم المعاملات مباشرةً إلى المعدّنين، بل تُحتجز في الاحتياطي لتُفرج عنها بعد تنصيف 2031، حين يشتد الضغط على ميزانية الأمان. على المدى القصير، تنخفض إيرادات المعدّنين؛ وعلى المدى الطويل، تحصل أمنية الشبكة على طبقة إضافية من الحماية. وإلى جانب ذلك، فإن تقاعد مجموعة Sprout وتجميد نحو 12 ألف ZEC يشدّ المعروض المتداول أكثر.
تحقق الأخبار الإيجابية ليس النهاية، بل بداية موجة تصفية المراكز.
الأمر الثاني: تصفية 90% من مراكز الشراء لا تعني انهيار الأساسيات، بل إن الرافعة المالية كانت مزدحمة أكثر من اللازم.
معدل التمويل +0.01% كل 8 ساعات، أي إن أصحاب مراكز الشراء يدفعون لأصحاب مراكز البيع، بمعدل سنوي يقارب 11%؛ ومن بين عمليات التصفية خلال 24 ساعة، تجاوزت حصة مراكز الشراء 90%.
كانت مراكز الشراء التي دخلت قبل الترقية مزدحمة جدًا، ورافعتها المالية مرتفعة للغاية. استغل كبار اللاعبين ذريعة «البيع عند تحقق الخبر» لتنظيف السوق دفعة واحدة، وأخرجوا كل من طاردوا الأسعار المرتفعة، أو تمسكوا بمراكزهم، أو راهنوا بكل شيء برافعة 10 أو 20 ضعفًا.
ما صُفّي لم يكن المراكز، بل التصورات التي طاردت الأسعار المرتفعة.
أما صندوق ETF، فقد سجل تدفقات خارجة بقيمة 13 مليونًا الأسبوع الماضي، وتحولت المعنويات من الحماسة المفرطة إلى الحياد. لكن انتبهوا: هذا جني للأرباح بعد «تفعيل الترقية»، وليس انهيارًا لسردية الخصوصية. فما زالت قيمة مجموعة ZEC المحمية تشكل نحو 30%، ولم يختفِ الطلب الحقيقي على الخصوصية.
الأمر الثالث: الاقتصاد الكلي يفتقر إلى الزخم، والأصول عالية الحساسية للمخاطر تتراجع أولًا.
يتعرض BTC حاليًا لضغوط ضمن نطاق 73,000 إلى 76,000 دولار، مع عدة أسابيع متتالية من التراجع، كما تشهد أسهم التكنولوجيا تصحيحًا، وتتراجع شهية المخاطرة عمومًا. يبلغ الارتباط بين ZEC وBTC نحو 0.5، لكن معامل بيتا لدى ZEC أعلى — فإذا هبط السوق 1%، فقد تهبط هي 2% إلى 3%.
على المدى القصير، يشكل هذا ضغطًا. لكن انظر إلى الأمر من زاوية أخرى: لم تضعف ZEC، بل إن السوق هو الذي يفتقر إلى الزخم. وعندما تهب الرياح، ستطير أعلى من الجميع.