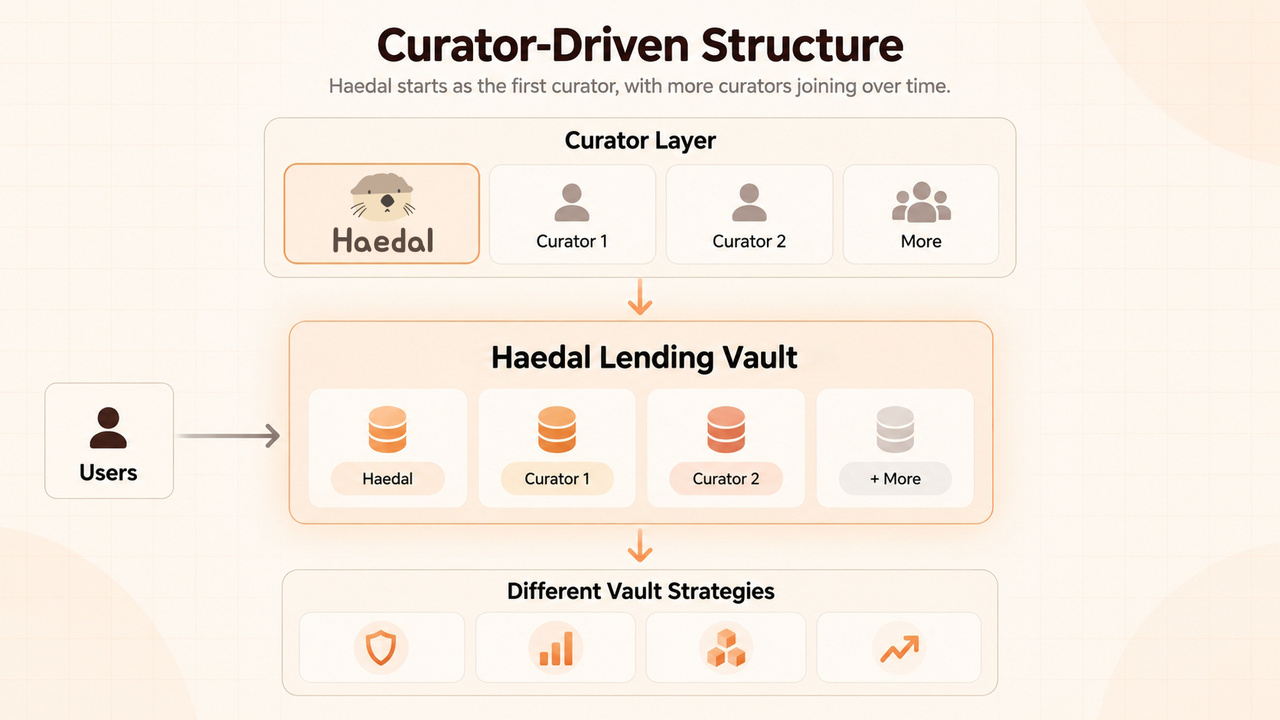
عند قراءة جدول التوزيع في خزنة Haedal Lending Vault، ينبغي التمييز بين الأوزان المستهدفة والأوزان الفعلية.
على سبيل المثال، قد تظهر الأوزان الفعلية بنسبة 55% و45% في خزنة افتراضية يستهدف فيها سوقا الإقراض وزنًا قدره 50% لكل منهما. وقد ينشأ هذا الاختلاف في الأوزان إذا اختلفت سرعة تراكم العوائد أو كانت عمليات نقل الأموال جارية. هذه الأرقام لا تمثل التوزيع الحالي للخزنة.
بدلًا من الجزم بحكم القيّم استنادًا إلى الأوزان في لحظة واحدة، تحقّق من تغيّرات التوزيع بمرور الوقت ومن عمليات النقل على السلسلة معًا. ويختلف التفسير بحسب ما إذا كان الوزن الفعلي قد انحرف عن الهدف السابق أم أن الهدف نفسه قد تغيّر.
يحظى هذا التمييز بأهمية خاصة عند تقييم خزائن $HAEDAL في منظومة $SUI . فالأوزان المستهدفة توضح توجه الإدارة، بينما توضح الأوزان الفعلية الأسواق التي تتعرض لها الخزنة حاليًا.
هذا ليس نصيحة استثمارية. #HAEDAL #Haedal @HaedalProtocol
على سبيل المثال، قد تظهر الأوزان الفعلية بنسبة 55% و45% في خزنة افتراضية يستهدف فيها سوقا الإقراض وزنًا قدره 50% لكل منهما. وقد ينشأ هذا الاختلاف في الأوزان إذا اختلفت سرعة تراكم العوائد أو كانت عمليات نقل الأموال جارية. هذه الأرقام لا تمثل التوزيع الحالي للخزنة.
بدلًا من الجزم بحكم القيّم استنادًا إلى الأوزان في لحظة واحدة، تحقّق من تغيّرات التوزيع بمرور الوقت ومن عمليات النقل على السلسلة معًا. ويختلف التفسير بحسب ما إذا كان الوزن الفعلي قد انحرف عن الهدف السابق أم أن الهدف نفسه قد تغيّر.
يحظى هذا التمييز بأهمية خاصة عند تقييم خزائن $HAEDAL في منظومة $SUI . فالأوزان المستهدفة توضح توجه الإدارة، بينما توضح الأوزان الفعلية الأسواق التي تتعرض لها الخزنة حاليًا.
هذا ليس نصيحة استثمارية. #HAEDAL #Haedal @HaedalProtocol