
华尔街收盘后,美股在哪儿继续定价?一篇讲透 bStocks
周五美东 16:00 收盘钟一响,财报、政策、地缘消息还在往外冒,但正股要等到周一 9:30 才一次性把这些消化进开盘价。2026 年 6 月之后,有一批美股敞口在周末照常成交。
这不是把股票「搬上链」这么简单。它改的是价格发现的时间轴。下面把机制、数据、边界和风险一次讲清楚,只做科普,不谈买卖。
一、先纠正最容易误解的一点:它不是股票
bStocks 是代币化证券,由注册在阿布扎比全球市场(ADGM)的 BTECH Holdings Ltd 发行——一家破产隔离的特殊目的载体(SPV)。它在法律上被归类为「代表特定金融工具的凭证」(ADGM《金融服务与市场法规》FSMR 附表 1 第 92 段),依据 FSRA 批准的招股说明书发行,并进入认可投资交易所的官方上市名单。
币安官方公告把话说得很直白:bStocks 并非股票或股份,持有人不直接拥有标的上市公司的股份。
你拿到的是:
✅ 价格涨跌的经济敞口
✅ 分红(自动再投资)、拆股等公司行动的经济效果
✅ 按 1:1 转换回底层股票的权利(受地区与资格限制)
❌ 投票权、股东名册登记、查阅权、股东通讯权
❌ 与标的公司的任何关联关系
打个比方:你买的不是房产证,是一张跟房价挂钩的凭证。房价涨跌都算你的,但产权簿上没你的名字。
为什么要这么绕? 因为这是币安第二次做这件事。2021 年 4 月的「股票代币」由德国 CM-Equity AG 合作发行,很快被英国 FCA、德国 BaFin 等监管机构盯上,当年 7 月停服、10 月清退。核心争议就是:只要带股票的经济权益,不管叫什么名字,都可能被认定为证券。这一次换成了「凭证 + 持牌辖区招股书 + 破产隔离 SPV + 每日储备证明」的结构,边界划得比 2021 年清楚得多。
二、钱和股票到底在哪:三层架构
理解 bStocks,关键是别把它当成一个孤立的交易对。它嵌在一个三层结构里:
第一层|底层托管
每一枚 bStock 由美国持牌经纪商 / 托管机构持有的真实美股或 ETF 按 1:1 全额支持,资产隔离保管、每日核对,通过 Proof of Collateral(抵押品证明)页面公开可查。这是它和「纯合成股票代币」最本质的区别——不是靠预言机 + 多空池凭空造一个价格。
第二层|币安直投股票
2026 年 6 月,币安先上线了直投股票交易:面向非美国用户的 7,000+ 只美股与 ETF,零佣金、5 美元起、24/5 交易。但只有其中部分代码能转成 bStocks。转换是币安生态内的闭环:只有通过币安股票通道买入、托管在综合账户里的股票才能代币化,外部券商的股票转不进来;每笔转换的对手方是持牌经纪商以做市商身份成交,不是直接从发行方拿币。
第三层|链上流通
bStocks 是 BNB Smart Chain 上的 BEP-20 代币,并整合了 BEP-677(Scaled UI Amount)——专为 RWA 设计的代币标准。它可以提现到 Trust Wallet、币安 Web3 钱包或任意兼容地址,之后进入 DEX 与借贷协议(Venus、PancakeSwap、Lista DAO 等)。
于是同一份美股敞口,可以在传统股票账户 → 币安订单簿 → 自托管钱包之间流转。这条通路是理解后面所有机制的钥匙。
三、7×24 真正解决的是什么:连续价格发现
「周末也能交易」只是表层。真正有意思的是:当正股停牌时,链上市场会不会先一步把新信息定价进去?
看几组数据(注意口径和时点,别混着用):
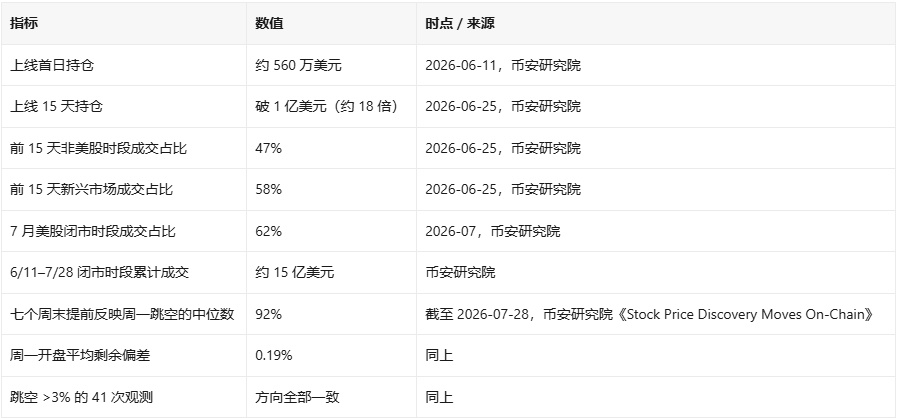
那个 92% 值得多说两句:它指的是周末链上价格变化里,已经在周一开盘前完成的那部分。样本是上线后七个完整周末,属于发行方研究院的统计口径,不是独立第三方验证,也不能当作可重复的交易规律——七周样本太短,且统计区间正好是产品高速扩张期。
但它背后的机制是实的:1:1 双向免费转换相当于一条套利通道。溢价时把股票转成代币卖出,折价时买代币换回股票,价差被真实交易压回去。截至 7 月 31 日,约 4,777 个账户做过这类反向配对交易,累计近 12.5 亿美元(币安研究院《Monthly Market Insights, August 2026》)。传统 ETF 里这活儿只有授权参与者(AP)能做,这里被放进了普通用户的账户入口。
我的判断:bStocks 的增量不在于「多一个买美股的入口」,而在于把原本集中在周一 9:30 一次性释放的信息,摊到周末逐笔定价。开盘钟仍然决定清算,但不再垄断定价。
四、持股体验里最精巧的一块:Multiplier(乘数)
这是 bStocks 和普通代币最不一样的地方,也是新手最容易看懵的地方。
BEP-677 允许合约不增发、不销毁代币,只调整一个链上乘数,从而改变你界面上的有效余额:
现金分红 → 扣除美国 30% 预扣税后,净额自动再投资买入同一标的股票,乘数上调,你的余额增加。不发现金、不空投、链上没有单独的分红交易记录。相当于一个自动复利容器。
拆股 → 4:1 正拆股,有效余额 ×4、每枚单价 ÷4;反向拆股则乘数下调、单价等比上升。总价值不变,你什么都不用操作。
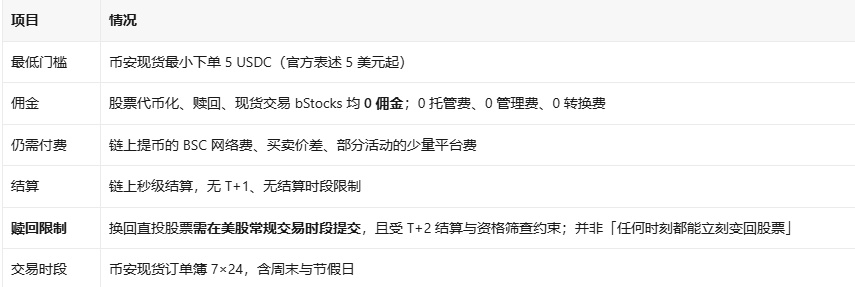
好处是省心、结算快(链上秒级,不受 T+1 限制)。代价也明确:30% 预扣税强制执行,你不能选择领现金,也就没法做税务安排;底层公司行动处理期间,充提和转换可能暂停。
关于价格同步,顺便拆掉一个常见误解:bStocks 不是链上直连纳斯达克订单簿。它是「预言机锚定底层股价 + 转换套利纠偏」,美股休市时锚的是最近有效收盘价,流动性薄的时候盘口会暂时偏离标记价。稳定币计价、预言机更新间隔、Gas 费都会带来微小偏差。
五、成本、门槛与结算(实操向)
首批只有 5 只:MUB(美光)、SNDKB(闪迪)、CRCLB(Circle)、NVDAB(英伟达)、TSLAB(特斯拉)。
6 月 23 日扩到 10 只,到 10 月中已接近 100 只,覆盖大盘科技、半导体、金融、ETF 乃至 2 倍/3 倍杠杆 ETF。
每新增一只,发行方都要单独准备文件并取得 FSRA 招股书批准与官方名单准入——这也是扩品速度的主要瓶颈。
六、四个月长成了什么
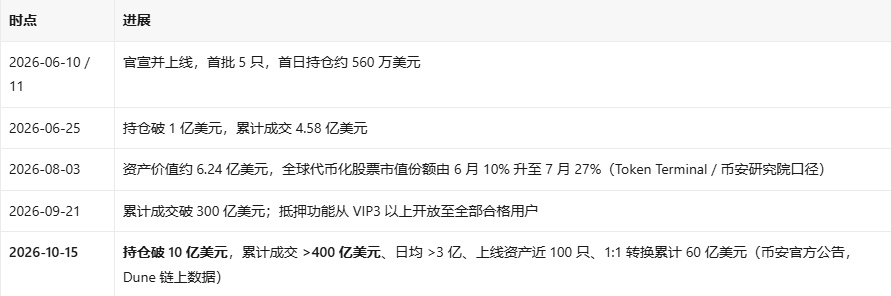
抵押化是 9 月之后变化最大的一块:支持的 bStocks 可作跨币种保证金、统一账户保证金抵押品,最高 5 倍杠杆;在组合保证金账户里甚至能同时当抵押品和期货空头的对冲腿。以存入 bStocks 作抵押的借贷比例,从 6 月底 5.5% 升到 9 月 10 日的 46.2%(币安披露)。这说明它正从「交易标的」变成「可在链上被使用的资产」。
⚠️ 一个口径提醒:币安说的是 AUM,Ondo、xStocks 常说的是 TVL / 链上价值,统计范围不一样,不要拿这几组数字直接排座次。「最快破 10 亿」说的是增速,不等于绝对规模第一。
七、风险清单(这一段请别跳过)
权利边界:不是股东、无投票权;发行方在宽泛酌情理由下可暂停赎回,被暂停的订单会排队而非取消;未通过合规筛查的地址可能无法赎回。
储备证明的验证强度:Proof of Collateral 由发行方每日发布、底层资产隔离保管,但目前无第三方独立鉴证;产品文件中还存在底层股票的证券借贷安排,看板未区分「已借出」与「无负担自有」股票。
休市时段流动性:7×24 ≠ 流动性 7×24。周末、小众标的盘口薄,溢价/折价与滑点更明显,开盘后向净值收敛。
抵押 + 杠杆的叠加风险:用作保证金后,你要同时面对价格波动、抵押率调整、强平阈值和杠杆叠加;股票与加密同向恶化时,清算可能比传统券商体系更快。
税务不可选:30% 美国预扣税自动扣除,无法改领现金。
平台运营连续性:2026 年 10 月底币安发生安全事件并一度暂停提现(界面新闻 2026-11-02 等报道)。该事件未涉及 bStocks 结构本身,但提醒了一件事:转换、赎回、账户内抵押高度依赖平台托管与运营的连续性。
地域与合规:bStocks 未依美国 1933 年证券法注册,不向美国人士、不在美国境内提供;仅依据 ADGM 招股书、在获准司法辖区以二级市场方式向合资格用户提供,ADGM 以外不做公开发售。中国香港监管机构 2021 年对股票代币可能构成证券的警示立场亦未见改变。访问前,确认你所在地法律是自己的责任,平台可随时限制、暂停或撤销访问。
发行人 / 经纪商 / 托管 / 智能合约集中风险:整条链路高度集中在单一生态。
八、写在最后:它到底改变了什么
华尔街仍然决定股票在哪里上市、在哪里清算;但「一天可以交易多久」这件事,开始由链上市场回答。
对习惯看盘的人来说,我觉得有三条认知比任何操作都重要:
休市时段的报价是市场预期的连续表达,不是「正股已经成交的确认」;
7×24 是交易时间的延展,不是流动性的延展,两者差距在周末最大;
一旦资产被允许当抵押品,风险维度就从「价格」一维变成「价格 × 抵押率 × 强平阈值 × 杠杆」四维。
工具变复杂的时候,先弄清边界,再谈用法。
你更在意它「周末提前定价」这一面,还是「能当抵押品」这一面?评论区聊聊 👇
免责声明:本文为产品机制科普与公开信息整理,不构成任何投资建议、要约、招揽或推荐;不推荐任何标的、不承诺任何收益。文中数据来自币安官方公告、币安研究院及公开媒体报道,已标注时点,部分为发行方研究口径、未经独立第三方验证,且非实时,请以官方最新披露为准。bStocks 有严格的司法辖区与资格限制,访问前请自行确认当地法律。市场有风险,投资需谨慎。